ছয় বছরের সেপ্টেম্বরভিত্তিক হিসাবে কোথাও হঠাৎ উল্লম্ফন, কোথাও ধস— ভ্যাট আদায়ের পেছনে কী ঘটেছিল, জানতে চায় ফলোআপ নিউজ।
নিজস্ব প্রতিবেদক, ঢাকা
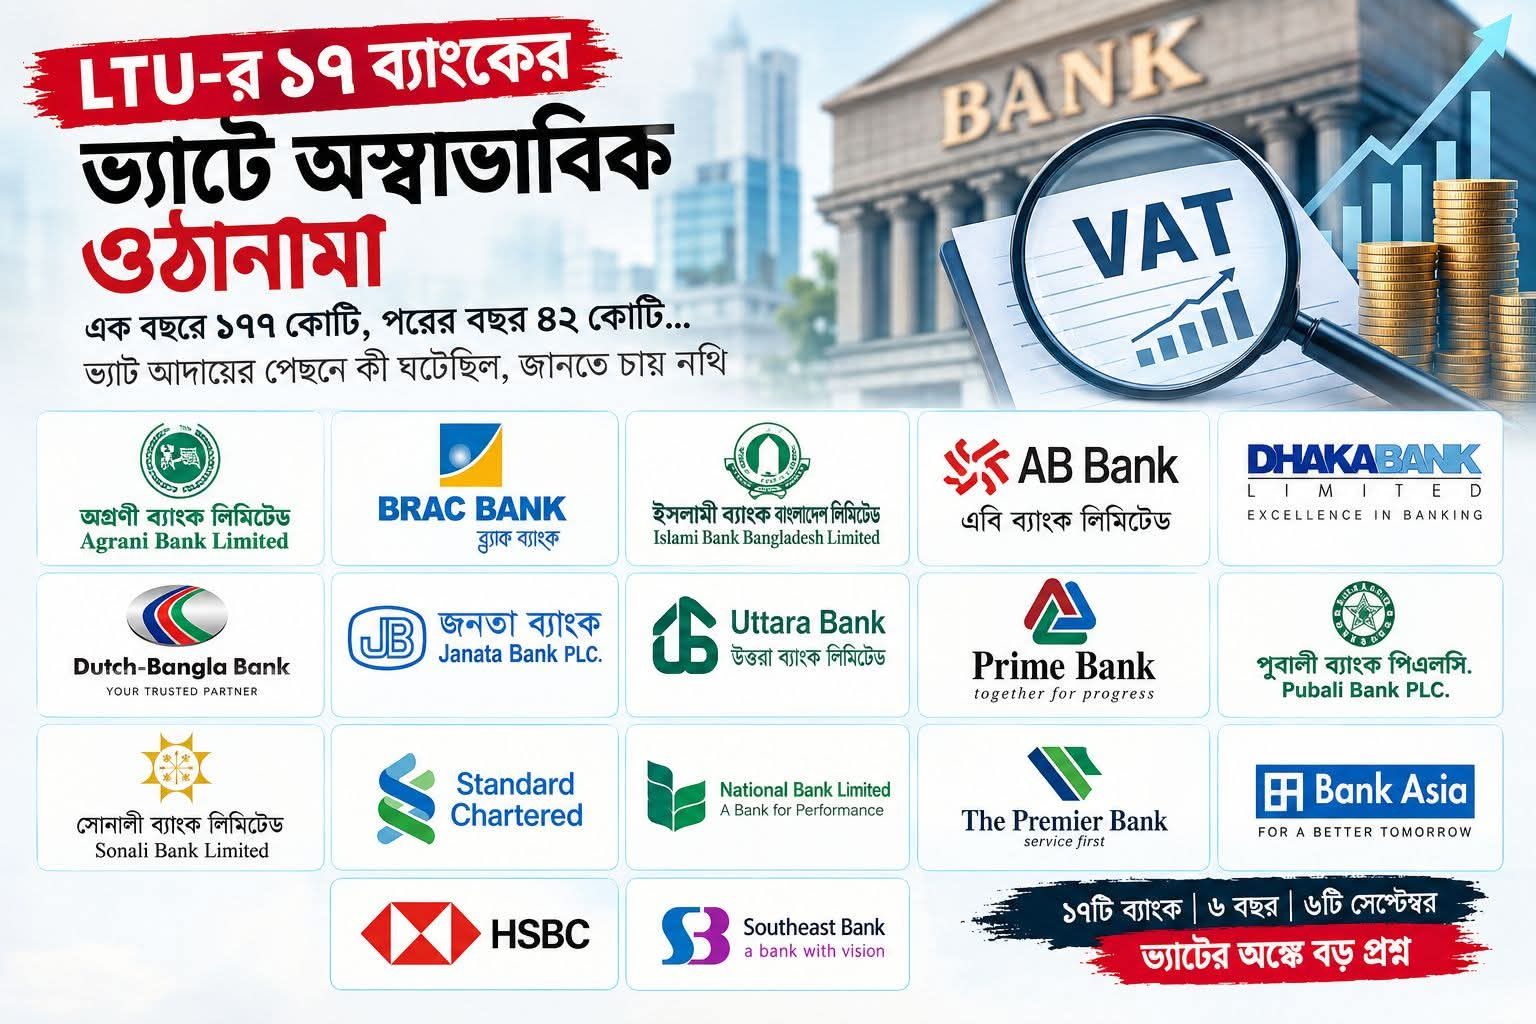
বাংলাদেশের বৃহৎ করদাতা ইউনিট— ভ্যাট (LTU-VAT)-এর অধীন ১৭টি ব্যাংকের ভ্যাট পরিশোধের পরিসংখ্যানে বড় ধরনের ওঠানামার চিত্র পাওয়া গেছে। বিশেষ করে কয়েকটি ব্যাংকের ক্ষেত্রে এক বছরে ভ্যাটের পরিমাণ অস্বাভাবিকভাবে বেড়ে যাওয়ার পর পরবর্তী বছরেই তা কয়েক দশ কোটি টাকা কমে গেছে।
LTU-এর প্রকাশিত ‘Revenue Statement of Last Five Years’-এ ২০১৯-২০ থেকে ২০২৪-২৫ অর্থবছরের সেপ্টেম্বর পর্যন্ত পরিসংখ্যান বিশ্লেষণ করে এমন চিত্র পাওয়া যায়। অর্থাৎ এগুলো পূর্ণ অর্থবছরের ভ্যাট নয়; প্রতিটি বছরের জুলাই-সেপ্টেম্বর সময়ের হিসাব।
নথি অনুযায়ী, ১৭টি ব্যাংক মিলে ২০১৯-২০ সালের সেপ্টেম্বর পর্যন্ত ৩৬৫ কোটি ৯০ লাখ টাকা, ২০২০-২১ সালে ৩৩৯ কোটি ৪০ লাখ, ২০২১-২২ সালে ৪৮৬ কোটি ৪৭ লাখ, ২০২২-২৩ সালে ৪০৭ কোটি ৪ লাখ, ২০২৩-২৪ সালে ৫২৪ কোটি ৩ লাখ এবং ২০২৪-২৫ সালে ৪২৭ কোটি ৩০ লাখ টাকা ভ্যাট দিয়েছে।
অর্থাৎ একই সময়সীমার হিসাবে কখনো মোট আদায় বেড়েছে, আবার পরের বছরই উল্লেখযোগ্যভাবে কমেছে। ২০২৩-২৪ সালের ৫২৪ কোটি ৩ লাখ টাকা থেকে ২০২৪-২৫ সালে তা নেমে এসেছে ৪২৭ কোটি ৩০ লাখে— এক বছরে কমেছে ৯৬ কোটি ৭৩ লাখ টাকা বা ১৮ দশমিক ৪৬ শতাংশ।
ছয় বছরের হিসাব এক নজরে
| ব্যাংক | ২০১৯-২০ | ২০২০-২১ | ২০২১-২২ | ২০২২-২৩ | ২০২৩-২৪ | ২০২৪-২৫ | সর্বশেষ পরিবর্তন |
|---|---|---|---|---|---|---|---|
| Agrani Bank | ৩৩.১৩ | ৫৯.৮২ | ১৮.৯৫ | ২৩.৩৭ | ২১.৫৯ | ২৪.৫৩ | +১৩.৫৯% |
| BRAC Bank | ২৩.৩৯ | ১৯.৭৯ | ২৬.৩৭ | ৩১.১৪ | ৪২.৪৫ | ৫১.১০ | +২০.৩৮% |
| Islami Bank Bangladesh | ২৬.০১ | ৩১.৮১ | ৩৬.৪২ | ৪৬.৯৫ | ৬৪.৩৫ | ৪৯.৪৯ | -২৩.১০% |
| AB Bank | ৯.১১ | ৯.৪৩ | ৮.৩৯ | ১০.১১ | ১৩.৯৫ | ১১.৫০ | -১৭.৫৭% |
| Dhaka Bank | ১৫.১৭ | ১১.০৪ | ১৩.১৭ | ১৫.১৩ | ১৬.৭৬ | ১৭.১২ | +২.১৬% |
| Dutch-Bangla Bank | ৪১.৩২ | ৪২.৫৮ | ৪১.৬৪ | ৪৮.৭৪ | ৫৮.৯২ | ৫৮.৮৪ | -০.১৫% |
| Janata Bank | ৩০.৩৬ | ২৪.৪৩ | ২৫.৭৩ | ২৫.৪৮ | ২৩.১৬ | ২০.৭১ | -১০.৫৯% |
| Uttara Bank | ৯.০৯ | ৭.৫৮ | ৯.৪৬ | ১১.৫৬ | ৯.৪৬ | ১০.৮৮ | +১৫.১০% |
| Prime Bank | ১০.৮৬ | ৯.৬৪ | ১৩.০৬ | ১৪.৬৬ | ১৭.০৮ | ১৬.৫৪ | -৩.১৭% |
| Pubali Bank | ১৮.০২ | ১২.৯৬ | ১৭.৫৪ | ২৩.৪৫ | ২৬.৬৯ | ২৫.০৪ | -৬.১৭% |
| Sonali Bank | ২৪.২৩ | ১০.৭৭ | ২৩.৬৩ | ৩৪.৫১ | ১০১.৪৯ | ২২.০৮ | -৭৮.২৫% |
| Standard Chartered Bank | ৪৯.২০ | ২৯.৩৬ | ১৭৭.০১ | ৪২.২৫ | ২৭.৮১ | ৩৩.১৩ | +১৯.১৪% |
| National Bank | ১০.০৫ | ১০.৫৬ | ৯.৬৭ | ১০.৩৬ | ৭.৮৩ | ৮.৮৯ | +১৩.৫০% |
| The Premier Bank | ৯.৮৭ | ১৩.০৬ | ১৪.৪৩ | ১৬.১৪ | ২১.৭৫ | ২৩.৩৯ | +৭.৫৩% |
| Bank Asia | ২৭.৪৪ | ১৭.৫০ | ২২.২২ | ১৪.১৮ | ২৭.১৭ | ১৭.৬৪ | -৩৫.০৭% |
| HSBC | ১৪.৬০ | ১৫.৭৪ | ১৪.৯৫ | ১৯.৯৪ | ২৫.৭১ | ১৯.০৯ | -২৫.৭৬% |
| Southeast Bank | ১৪.০৪ | ১৩.৩৪ | ১৩.৮২ | ১৯.০৪ | ১৭.৮৪ | ১৭.৩৩ | -২.৮৩% |
| ১৭ ব্যাংকের মোট | ৩৬৫.৯০ | ৩৩৯.৪০ | ৪৮৬.৪৭ | ৪০৭.০৪ | ৫২৪.০৩ | ৪২৭.৩০ | -১৮.৪৬% |
একক: কোটি টাকা।
নোট: LTU-এর প্রকাশিত হিসাবটি সংশ্লিষ্ট অর্থবছরের সেপ্টেম্বর পর্যন্ত, অর্থাৎ জুলাই-সেপ্টেম্বর সময়ের পরিসংখ্যান; পূর্ণ অর্থবছরের মোট ভ্যাট নয়।
Standard Chartered: ১৭৭ কোটি থেকে ৪২ কোটি
সবচেয়ে বড় ওঠানামার একটি দেখা যায় Standard Chartered Bank-এর ক্ষেত্রে।
LTU-এর হিসাবে ২০১৯-২০ সালের সেপ্টেম্বর পর্যন্ত ব্যাংকটির ভ্যাট ছিল ৪৯ কোটি ২০ লাখ টাকা। ২০২০-২১ সালে তা কমে ২৯ কোটি ৩৬ লাখে নামে। এরপর ২০২১-২২ সালে হঠাৎ তা বেড়ে দাঁড়ায় ১৭৭ কোটি ১ লাখ টাকা।
কিন্তু পরের বছরই অর্থাৎ ২০২২-২৩ সালে ভ্যাট নেমে আসে মাত্র ৪২ কোটি ২৫ লাখ টাকায়।
এক বছরে ১৩৪ কোটি ৭৬ লাখ টাকা কমে যাওয়ার পরও পরবর্তী দুই বছরে ভ্যাট ২৭ কোটি ৮১ লাখ এবং ৩৩ কোটি ১৩ লাখ টাকার মধ্যে রয়েছে।
স্বাভাবিক ব্যবসায়িক পরিবর্তনের কারণে ভ্যাট কমবেশি হতে পারে। কিন্তু ২৯ কোটি থেকে ১৭৭ কোটি এবং পরের বছর ৪২ কোটিতে নেমে আসার মতো বড় পরিবর্তনের ক্ষেত্রে প্রশ্ন হলো— ২০২১-২২ সালের ওই ১৭৭ কোটি টাকার মধ্যে কি আগের সময়ের কোনো বকেয়া, অডিট/অ্যাসেসমেন্ট, সমন্বয় বা অন্য কোনো বিশেষ আদায় অন্তর্ভুক্ত ছিল?
LTU-এর নথিতে এই আকস্মিক উল্লম্ফনের কারণ আলাদাভাবে উল্লেখ নেই।
Sonali Bank: ১০১ কোটি থেকে সরাসরি ২২ কোটি
আরও একটি বড় প্রশ্ন তৈরি হয় রাষ্ট্রায়ত্ত Sonali Bank-এর হিসাব নিয়ে।
২০১৯-২০ সালের সেপ্টেম্বর পর্যন্ত ব্যাংকটির ভ্যাট ছিল ২৪ কোটি ২৩ লাখ টাকা। ২০২০-২১ সালে তা কমে ১০ কোটি ৭৭ লাখে নামে। এরপর আবার বাড়তে বাড়তে ২০২২-২৩ সালে দাঁড়ায় ৩৪ কোটি ৫১ লাখ টাকা।
কিন্তু ২০২৩-২৪ সালে হঠাৎ তা লাফ দিয়ে ১০১ কোটি ৪৯ লাখ টাকা হয়।
পরের বছরই আবার ভ্যাট নেমে আসে ২২ কোটি ৮ লাখ টাকায়।
অর্থাৎ এক বছরের ব্যবধানে ১০১ কোটি ৪৯ লাখ থেকে ২২ কোটি ৮ লাখ টাকা— কমেছে প্রায় ৭৯ কোটি ৪২ লাখ টাকা বা ৭৮ দশমিক ২৫ শতাংশ।
একটি ব্যাংকের একই তিন মাসের ভ্যাটে এমন বিশাল উত্থান-পতনের পেছনে কী কারণ ছিল, সেটি স্পষ্ট করা জরুরি। এটি কি ওই সময়ের স্বাভাবিক করযোগ্য লেনদেনের ফল, নাকি আগের সময়ের বকেয়া বা কোনো অডিট/অ্যাসেসমেন্টের অর্থ ওই সময়ে জমা হয়েছিল— এ প্রশ্নের উত্তর LTU-এর কাছ থেকেই আসা প্রয়োজন।
Agrani Bank-এ এক বছরে প্রায় ৬৮ শতাংশ পতন
Agrani Bank-এর ক্ষেত্রেও বড় পরিবর্তন রয়েছে।
২০১৯-২০ সালের সেপ্টেম্বর পর্যন্ত ব্যাংকটির ভ্যাট ছিল ৩৩ কোটি ১৩ লাখ টাকা। ২০২০-২১ সালে তা বেড়ে ৫৯ কোটি ৮২ লাখ হলেও পরের বছরই তা কমে ১৮ কোটি ৯৫ লাখে নেমে যায়।
অর্থাৎ এক বছরের ব্যবধানে প্রায় ৪১ কোটি টাকা কমেছে।
এরপর অবশ্য ভ্যাট ২৩ কোটি ৩৭ লাখ, ২১ কোটি ৫৯ লাখ এবং ২৪ কোটি ৫৩ লাখ টাকার আশপাশে অবস্থান করেছে।
Bank Asia-তে ধারাবাহিক ওঠানামা
Bank Asia-এর পরিসংখ্যানেও ধারাবাহিক ওঠানামা দেখা যায়।
২০১৯-২০ সালে ২৭ কোটি ৪৪ লাখ টাকা থেকে ২০২০-২১ সালে তা নেমে আসে ১৭ কোটি ৫০ লাখে। পরের বছর আবার বেড়ে ২২ কোটি ২২ লাখ। এরপর ১৪ কোটি ১৮ লাখে নেমে আবার ২৭ কোটি ১৭ লাখে ওঠে।
২০২৪-২৫ সালে আবার তা কমে দাঁড়ায় ১৭ কোটি ৬৪ লাখ টাকা— এক বছরে ৯ কোটি ৫৩ লাখ বা ৩৫ দশমিক ৭ শতাংশ কম।
এ ধরনের ওঠানামা এককভাবে কোনো অনিয়ম প্রমাণ করে না। কিন্তু কর প্রশাসনের দৃষ্টিকোণ থেকে এগুলো ব্যাখ্যার দাবি রাখে।
ইসলামী ব্যাংক ও HSBC-তেও একই প্রশ্ন
Islami Bank Bangladesh-এর ভ্যাট ২০১৯-২০ সালে ২৬ কোটি ১ লাখ টাকা থেকে ধারাবাহিকভাবে বেড়ে ২০২৩-২৪ সালে ৬৪ কোটি ৩৫ লাখে পৌঁছায়। পরের বছর তা কমে ৪৯ কোটি ৪৯ লাখে নামে— এক বছরে কমেছে ১৪ কোটি ৮৭ লাখ টাকা বা ২৩ দশমিক ১০ শতাংশ।
HSBC-এর ক্ষেত্রেও ১৪ কোটি ৬০ লাখ থেকে ধীরে ধীরে বেড়ে ২০২৩-২৪ সালে ২৫ কোটি ৭১ লাখে পৌঁছানোর পর ২০২৪-২৫ সালে তা নেমে আসে ১৯ কোটি ৯ লাখে।
ভ্যাট কমবেশি হওয়ার স্বাভাবিক কারণ আছে— কিন্তু ব্যাখ্যার দায়ও আছে
ভ্যাটের পরিমাণকে সরাসরি ব্যাংকের মুনাফা বা ব্যবসার আকারের সমান ধরে নেওয়ার সুযোগ নেই। কারণ ভ্যাট নির্ভর করে করযোগ্য সরবরাহ/সেবার ওপর এবং প্রযোজ্য ক্ষেত্রে ইনপুট ট্যাক্স ক্রেডিট ও অন্যান্য সমন্বয়ের প্রভাব থাকে।
ফলে কোনো ব্যাংকের ভ্যাট এক বছরে বেড়ে যাওয়া বা কমে যাওয়াকে একা ‘ভ্যাট ফাঁকি’ হিসেবে চিহ্নিত করা যায় না।
কিন্তু একই তিন মাসের হিসাবের মধ্যে কোনো প্রতিষ্ঠানের ভ্যাট কয়েকগুণ বেড়ে আবার পরের বছর আগের কাছাকাছি নেমে গেলে সেটির হিসাবের পেছনে কী ঘটেছিল, তা জানার প্রশ্ন থেকেই যায়।
বিশেষ করে Standard Chartered-এর ১৭৭ কোটি ১ লাখ টাকা এবং পরের বছরের ৪২ কোটি ২৫ লাখ টাকা, কিংবা Sonali Bank-এর ১০১ কোটি ৪৯ লাখ টাকা থেকে পরের বছর ২২ কোটি ৮ লাখ টাকায় নেমে আসার মতো ঘটনায় করদাতার নিয়মিত লেনদেনের পাশাপাশি বকেয়া আদায়, অডিট, অ্যাসেসমেন্ট, সমন্বয় কিংবা অন্য কোনো বিশেষ আদায়ের ভূমিকা ছিল কিনা, সেটি পরিষ্কার হওয়া প্রয়োজন।
LTU কি ব্যাখ্যা দেবে?
এখানেই বড় প্রশ্ন।
LTU-এর প্রকাশিত ছয়টি সময়ের পরিসংখ্যান শুধু কত টাকা ভ্যাট আদায় হয়েছে তা দেখায়; বড় ধরনের ওঠানামার কারণ দেখায় না।
তাই ১৭টি ব্যাংকের ক্ষেত্রে বছরভিত্তিক ভ্যাটের পাশাপাশি অন্তত—
- মাসভিত্তিক ভ্যাট জমা,
- আউটপুট ভ্যাট,
- ইনপুট ট্যাক্স ক্রেডিট,
- বকেয়া ভ্যাট আদায়,
- অডিট/অ্যাসেসমেন্ট থেকে আদায়,
- সমন্বয় বা রিফান্ড,
- এবং কোনো বিশেষ আদেশ বা নিষ্পত্তির মাধ্যমে আদায়কৃত অর্থ
আলাদাভাবে প্রকাশ করা হলে প্রকৃত চিত্র আরও পরিষ্কার হবে।
কারণ একই প্রতিষ্ঠানের ভ্যাট যদি এক বছরে কয়েকগুণ বেড়ে পরের বছর আবার কয়েকগুণ কমে যায়, তাহলে শুধু ‘ভ্যাট বেড়েছে’ বা ‘ভ্যাট কমেছে’ বললে রাজস্ব ব্যবস্থাপনার আসল চিত্র ধরা পড়ে না।
LTU-এর ১৭টি ব্যাংকের হিসাবে সবচেয়ে বড় প্রশ্ন তাই ভ্যাট কত দেওয়া হয়েছে— শুধু সেটি নয়; বরং কোন কারণে কখন কত টাকা দেওয়া হয়েছে, সেটিও।