আমানত সংগ্রহের লক্ষ্যমাত্রায় ডেস্ক কর্মকর্তারাও চাপে; চাকরি, ইনক্রিমেন্ট ও বোনাস হারানোর আতঙ্কের অভিযোগ। ২০২৪ সালে খেলাপি ঋণ ১৪.৮১ শতাংশ, ২০২৫ সালে আমানত বেড়েছে প্রায় ২ হাজার ৭৮২ কোটি টাকা, কিন্তু ঋণ বেড়েছে মাত্র ১৫২ কোটি টাকা; বড় ঋণগ্রহীতাদের অনাদায়ী ঋণ ও ব্যবস্থাপনার জবাবদিহি নিয়েও প্রশ্ন।
নিজস্ব প্রতিবেদক | FollowUpNews
সাউথইস্ট ব্যাংক পিএলসিতে আমানত সংগ্রহের চাপ নিয়ে কর্মকর্তা-কর্মচারীদের মধ্যে অসন্তোষ তৈরি হয়েছে বলে অভিযোগ পাওয়া গেছে। ব্যাংকের বিভিন্ন পর্যায়ের কর্মীদের ওপর আমানত সংগ্রহের লক্ষ্যমাত্রা চাপিয়ে দেওয়া হচ্ছে; এমনকি ডেস্কে বসে নিয়মিত ব্যাংকিং কার্যক্রম পরিচালনাকারী কর্মকর্তাদেরও নতুন গ্রাহক ও আমানত সংগ্রহে নামতে হচ্ছে বলে অভিযোগ করেছেন কয়েকজন ব্যাংককর্মী। তাাদের দাবি, নির্ধারিত লক্ষ্য পূরণ করতে না পারলে চাকরি হারানো, ইনক্রিমেন্ট ও বোনাস বন্ধ হওয়ার আশঙ্কা তৈরি হচ্ছে।
কর্মীদের অভিযোগ, ব্যাংকের ব্যবসায়িক দুর্বলতা, ঋণখেলাপি ও অতীতের ব্যবস্থাপনাগত সিদ্ধান্তের দায়ও শেষ পর্যন্ত নিচের সারির কর্মকর্তাদের ওপর চাপানো হচ্ছে। অন্যদিকে শীর্ষ পর্যায়ের কর্মকর্তাদের স্বল্পমেয়াদি ব্যবসায়িক অর্জন ব্যক্তিগত সাফল্য হিসেবে তুলে ধরার প্রবণতা রয়েছে বলেও অভিযোগ উঠেছে।
তবে এসব অভিযোগের সত্যতা যাচাই করতে ব্যাংকের অভ্যন্তরীণ নির্দেশনা, কর্মীদের ওপর আরোপিত লক্ষ্যমাত্রা, মানবসম্পদ নীতি এবং সংশ্লিষ্ট কর্মকর্তাদের বক্তব্য প্রয়োজন। FollowUpNews-এর হাতে এখন পর্যন্ত কর্মীদের অভিযোগ ও প্রকাশিত আর্থিক নথি রয়েছে; অভিযোগের প্রতিটি অংশ স্বাধীনভাবে নিশ্চিত হওয়ার মতো অভ্যন্তরীণ নথি পাওয়া যায়নি।
আমানত বাড়ছে, ঋণ বাড়ছে কতটা?
সাউথইস্ট ব্যাংকের ২০২৫ সালের নিরীক্ষিত আর্থিক বিবরণী অনুযায়ী, ২০২৪ সালের তুলনায় ২০২৫ সালে ব্যাংকের আমানত বেড়েছে। কিন্তু একই সময়ে ঋণ ও অগ্রিমের প্রবৃদ্ধি তুলনামূলকভাবে অনেক কম।
সারণি–১: সাউথইস্ট ব্যাংকের আমানত ও ঋণ-অগ্রিম
| সূচক | ২০২৪ | ২০২৫ | পরিবর্তন |
|---|---|---|---|
| আমানত | ৪১,১৩৪.৩৯ কোটি | ৪৩,৯১৬.৪১ কোটি | +২,৭৮২.০২ কোটি |
| ঋণ ও অগ্রিম | ৩৭,২৯৮.৭২ কোটি | ৩৭,৪৪২.৪১ কোটি | +১৪৩.৬৯ কোটি |
| মোট সম্পদ | ৫১,২৬৪.৫৯ কোটি | ৫১,৭২৭.৬৯ কোটি | +৪৬৩.১০ কোটি |
উৎস: সাউথইস্ট ব্যাংকের ২০২৫ সালের নিরীক্ষিত আর্থিক বিবরণী। অঙ্কগুলো একক ব্যাংকের হিসাব; কোটি টাকায় রূপান্তর করা হয়েছে।
হিসাব অনুযায়ী, এক বছরে আমানত বেড়েছে প্রায় ৬.৮ শতাংশ। বিপরীতে ঋণ ও অগ্রিম বেড়েছে প্রায় ০.৪ শতাংশ। অর্থাৎ আমানত সংগ্রহের পরিমাণ বাড়লেও ঋণ বিতরণে একই ধরনের প্রবৃদ্ধি দেখা যাচ্ছে না।
এই ব্যবধানের অর্থ এই নয় যে সংগৃহীত আমানত অপ্রয়োজনীয় বা ব্যাংক তা ব্যবহার করতে পারছে না। ব্যাংকের তারল্য ব্যবস্থাপনা, সরকারি সিকিউরিটিজে বিনিয়োগ, আন্তব্যাংক লেনদেন, নগদ সংরক্ষণ ও ঋণের চাহিদা— সবকিছু বিবেচনায় নিতে হয়। তবে আমানত সংগ্রহের জন্য ব্যাংককে কত সুদ দিতে হচ্ছে এবং সেই আমানত থেকে কত আয় হচ্ছে, সেটিও গুরুত্বপূর্ণ। প্রশ্নটাা অনেকটা এরকম— বেঁচার কথা বলে মাল কিনে আপনি রাতে আঁধরে বন্ধুদের নিয়ে খেয়ে ফেলছেন নাতো?
গুরুত্বপূর্ণ প্রশ্ন হচ্ছে, আমানত বাড়ানোর জন্য যদি অতিরিক্ত ব্যয় ও কর্মীদের ওপর চাপ তৈরি হয়, তাহলে সেই আমানত ব্যাংকের নিট আয় ও দীর্ঘমেয়াদি আর্থিক সক্ষমতায় কতটা অবদান রাখছে?
খেলাপি ঋণের চাপ: ২০২৪ সালে বড় অবনতি
সাউথইস্ট ব্যাংকের ২০২৪ সালের বার্ষিক প্রতিবেদনে ঋণের গুণগত মানে উল্লেখযোগ্য অবনতির তথ্য রয়েছে। ব্যাংকের শ্রেণিকৃত ঋণ ২০২৩ সালের ৩ হাজার ৩৮৯.৯৬ কোটি টাকা থেকে ২০২৪ সালে বেড়ে ৫ হাজার ৪৮১.৩৬ কোটি টাকায় দাঁড়ায়। মোট ঋণ ও অগ্রিমের বিপরীতে শ্রেণিকৃত ঋণের হার ৯.৬৫ শতাংশ থেকে বেড়ে ১৪.৮১ শতাংশ হয়।
সারণি–২: শ্রেণিকৃত ঋণের চিত্র
| সূচক | ২০২৩ | ২০২৪ |
|---|---|---|
| শ্রেণিকৃত ঋণ | ৩,৩৮৯.৯৬ কোটি | ৫,৪৮১.৩৬ কোটি |
| শ্রেণিকৃত ঋণের হার | ৯.৬৫% | ১৪.৮১% |
| ব্যাড/লস ঋণ | — | ৪,৬৩৫.৮৭ কোটি |
| শ্রেণিকৃত ঋণের বিপরীতে সংস্থান | ২,৩০০.১৪ কোটি | ৩,০০২.৯৩ কোটি |
২০২৪ সালের শেষে ব্যাংকের মোট ঋণের ১২.৫২ শতাংশ ছিল ব্যাড/লস শ্রেণিতে। অর্থাৎ শ্রেণিকৃত ঋণের বড় অংশই ছিল আদায়-ঝুঁকিতে থাকা সবচেয়ে দুর্বল শ্রেণির ঋণ।
আরও উদ্বেগজনক বিষয়, ২০২৪ সালের আর্থিক বিবরণীতে অশ্রেণিকৃত ঋণের বিপরীতে সংস্থানের ঘাটতি ১ হাজার ৫৩৯.৪২ কোটি টাকা দেখানো হয়েছে। একই সময়ে ব্যাংক শ্রেণিকৃত ঋণের বিপরীতে প্রায় ৩ হাজার ২ কোটি টাকা সংস্থান রেখেছে। ২০২৪ সালে ব্যাংক ৭৬০.৫৯ কোটি টাকার খেলাপি ঋণ অবলোপনও করেছে।
অবলোপন মানে ঋণ মাফ হয়ে যাওয়া নয়; প্রচলিত নিয়মে হিসাবের খাতা থেকে বাদ দিলেও আইনগতভাবে আদায়ের অধিকার থাকে। কিন্তু বড় অঙ্কের ঋণ অবলোপন, শ্রেণিকৃত ঋণের বৃদ্ধি এবং সংস্থানের ঘাটতি— সব মিলিয়ে ব্যাংকের ঋণ ব্যবস্থাপনা ও ঝুঁকি নিয়ন্ত্রণ নিয়ে প্রশ্ন তৈরি হয়।
সারণি–৩: ২০২৪ সালের ঋণের শ্রেণিবিন্যাস
| শ্রেণি | ঋণের পরিমাণ | মোট ঋণের শতাংশ |
|---|---|---|
| স্ট্যান্ডার্ড | ৩০,৪১৬.১০ কোটি | ৮২.২২% |
| স্পেশাল মেনশন অ্যাকাউন্ট | ১,১০১.২৬ কোটি | ২.৯৮% |
| সাব-স্ট্যান্ডার্ড | ৭৮৭.৩৯ কোটি | ২.১৩% |
| ডাউটফুল | ৫৮.১১ কোটি | ০.১৬% |
| ব্যাড/লস | ৪,৬৩৫.৮৭ কোটি | ১২.৫২% |
| মোট | ৩৬,৯৯৮.৭২ কোটি | ১০০% |
উৎস: সাউথইস্ট ব্যাংক বার্ষিক প্রতিবেদন ২০২৪।
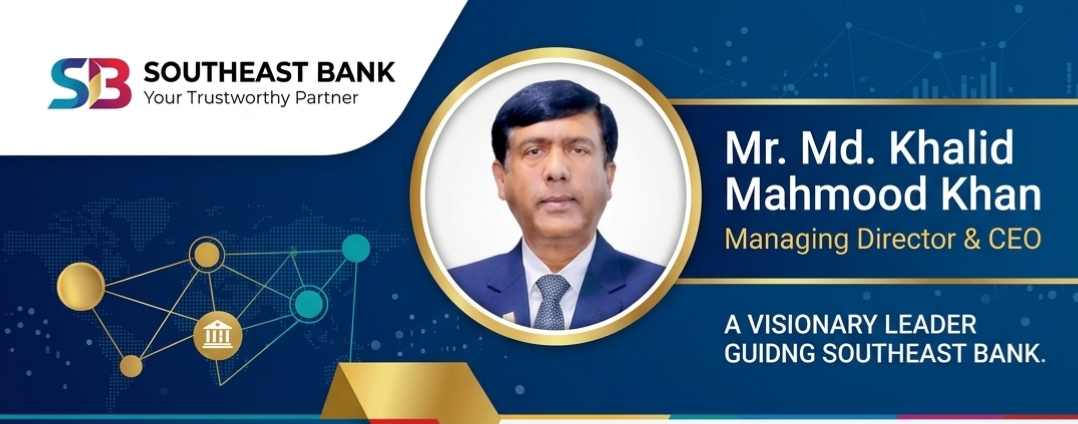
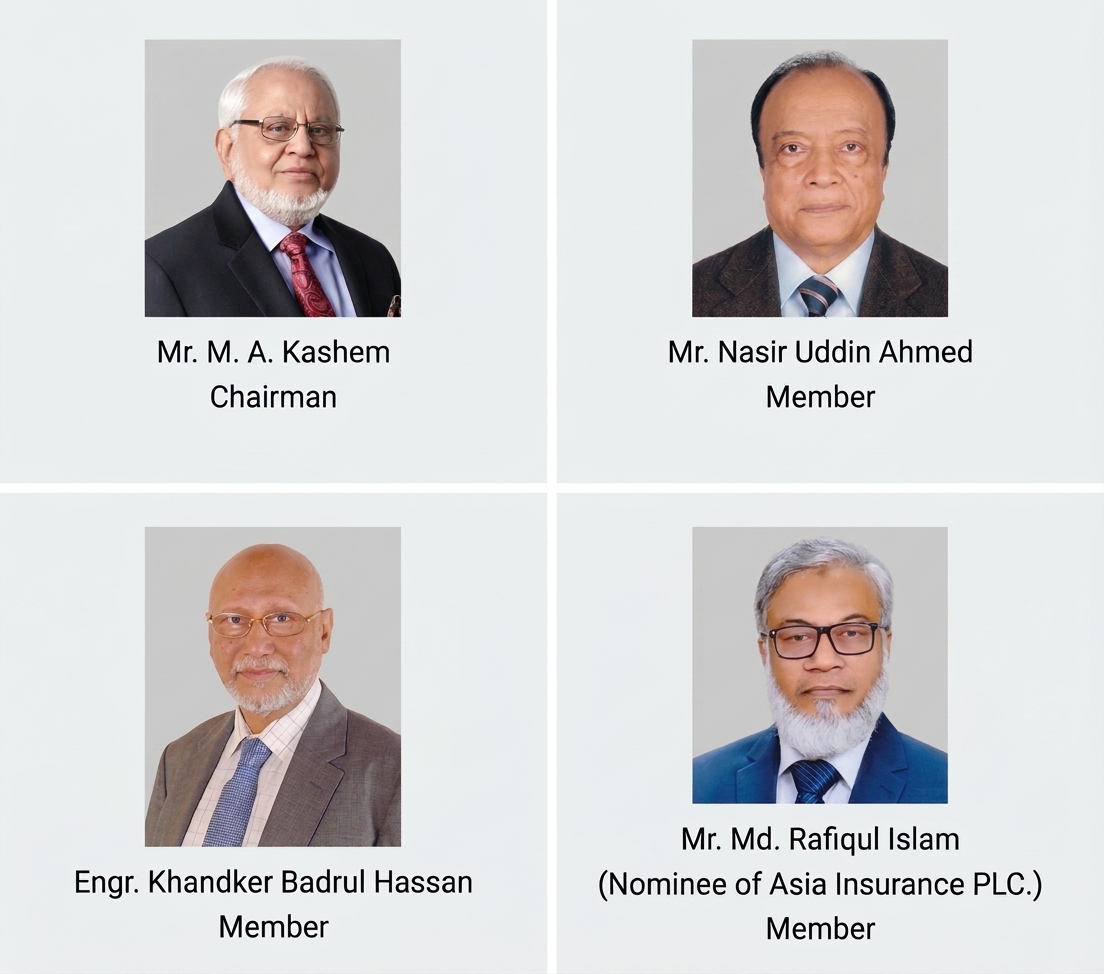
এখানে একটি বিষয় স্পষ্ট করা জরুরি— ২০২৪ সালের ঋণমানের অবনতি নতুন এমডি মো. খালিদ মাহমুদ খানের দায়িত্ব গ্রহণের আগের ঘটনা। তিনি ২০২৫ সালের ২৭ নভেম্বর দায়িত্ব গ্রহণ করেন। ফলে পুরোনো খেলাপি ঋণ বা অতীতের ঋণ অনুমোদনের দায় সরাসরি তার ওপর চাপানো যায় না। তবে দায়িত্ব গ্রহণের পর এসব ঋণ আদায়, ঝুঁকি নিয়ন্ত্রণ এবং ব্যাংকের আর্থিক অবস্থার উন্নয়নে তার নেতৃত্বাধীন ব্যবস্থাপনার ভূমিকা মূল্যায়ন করা যায়।
বড় ঋণগ্রহীতাদের দায়: কী বলছে প্রকাশিত অনুসন্ধান?
সাউথইস্ট ব্যাংকের ঋণঝুঁকি নিয়ে অতীতে একাধিক অনুসন্ধানী প্রতিবেদন প্রকাশিত হয়েছে। এর মধ্যে কী গ্রুপ ও নিউ লাইন ক্লথিংসের ঋণ বিশেষভাবে আলোচনায় এসেছে।
সারণি–৪: প্রকাশিত সংবাদে উঠে আসা বড় ঋণঝুঁকি
| প্রতিষ্ঠান | প্রকাশিত ঋণের তথ্য | প্রতিবেদনের বিষয় |
|---|---|---|
| কী গ্রুপ | প্রায় ১,৫৫৪ কোটি টাকা | বড় ঋণ, কিস্তি পরিশোধে ব্যর্থতা ও ঋণ শ্রেণিকরণ নিয়ে প্রশ্ন |
| নিউ লাইন ক্লথিংস | ৪২৪.১২ কোটি টাকা | ঋণখেলাপি; বন্ধ কারখানা ও বন্ধকী সম্পদ নিলামের উদ্যোগ |
২০২৪ সালের ২১ জুন দ্য বিজনেস স্ট্যান্ডার্ডের এক অনুসন্ধানী প্রতিবেদনে বলা হয়, কী গ্রুপের বিভিন্ন ব্যাংকে প্রায় ৩ হাজার কোটি টাকার ঋণ রয়েছে, যার অর্ধেকের বেশি সাউথইস্ট ব্যাংকের কাছে। ব্যাংক-সংশ্লিষ্ট নথির ভিত্তিতে প্রতিবেদনে গ্রুপটির ঋণ কিস্তি পরিশোধে ব্যর্থতা, ঋণ শ্রেণিকরণ এবং একক গ্রাহক ঋণসীমা নিয়ে প্রশ্ন তোলা হয়। প্রতিবেদনে আরও বলা হয়, শাখার পক্ষ থেকে ঋণখেলাপি হিসেবে চিহ্নিত করার সুপারিশ থাকলেও কেন্দ্রীয় ব্যবস্থাপনার নির্দেশে হিসাব অশ্রেণিকৃত রাখার বিষয়টি নথিতে উঠে এসেছে।
এসব তথ্য সংবাদমাধ্যমে প্রকাশিত অনুসন্ধানী প্রতিবেদনের বিবরণ; সংশ্লিষ্ট অভিযোগের চূড়ান্ত আইনি নিষ্পত্তি বা ব্যাংকের পূর্ণাঙ্গ ব্যাখ্যা ছাড়া এগুলোকে আদালতে প্রমাণিত অপরাধ হিসেবে উপস্থাপন করা হচ্ছে না।
অন্যদিকে, ২০২৫ সালের ২০ সেপ্টেম্বর প্রকাশিত দ্য বিজনেস স্ট্যান্ডার্ডের প্রতিবেদনে বলা হয়, নিউ লাইন ক্লথিংসের কাছে সাউথইস্ট ব্যাংকের বকেয়া ঋণ ২০২৫ সালের ১৮ আগস্ট পর্যন্ত ৪২৪.১২ কোটি টাকা ছিল। ঋণ আদায়ের জন্য গাজীপুরে ১১২ শতাংশ জমি ও সাততলা কারখানা ভবন নিলামে তোলার উদ্যোগ নেওয়া হয়েছিল। প্রতিবেদনে প্রতিষ্ঠানটির কারখানা দীর্ঘদিন বন্ধ থাকা এবং ২০২২ সালের মার্চের পর আর্থিক প্রতিবেদন প্রকাশ না করার তথ্যও উল্লেখ করা হয়।
এ ধরনের বড় ঋণ আদায়ের ব্যর্থতা ব্যাংকের সম্পদমান ও আমানতকারীদের অর্থের নিরাপত্তার সঙ্গে সরাসরি সম্পর্কিত। ফলে কর্মীদের ওপর আমানত সংগ্রহের চাপ বাড়ানোর আগে বড় ঋণগ্রহীতাদের কাছ থেকে অর্থ আদায়ের অগ্রগতি, ঋণ অনুমোদনের দায় এবং ঝুঁকি ব্যবস্থাপনার ব্যর্থতা নিয়ে জবাবদিহি নিশ্চিত করা জরুরি।
মুনাফা বেড়েছে, কিন্তু তার অর্থ কী?
ব্যাংকের ২০২৫ সালের নিরীক্ষিত আর্থিক বিবরণীতে একক ব্যাংকের কর-পরবর্তী নিট মুনাফা ২০২৪ সালের প্রায় ৪৯.৯৯ কোটি টাকা থেকে বেড়ে প্রায় ৩৩৪.৪২ কোটি টাকা হয়েছে।
সারণি–৫: নিট মুনাফার তুলনা
| বছর | কর-পরবর্তী নিট মুনাফা |
|---|---|
| ২০২৪ | ৪৯.৯৯ কোটি টাকা |
| ২০২৫ | ৩৩৪.৪২ কোটি টাকা |
মুনাফা বৃদ্ধির তথ্য ইতিবাচক। তবে মুনাফা বৃদ্ধির সঙ্গে ঋণের গুণগত মান, সংস্থান, সুদ ব্যয়, আদায়, মূলধন পর্যাপ্ততা এবং আমানতের ব্যয়ও বিবেচনা করা প্রয়োজন। শুধু মুনাফা বেড়েছে বলে ব্যাংকের সব আর্থিক ঝুঁকি দূর হয়েছে— এমন সিদ্ধান্ত নেওয়া যায় না।
২০২৫ সালের বার্ষিক সাধারণ সভা-সংক্রান্ত প্রকাশিত সংবাদে ব্যাংকের সমন্বিত হিসাবে পরিচালন মুনাফা ১ হাজার ১৯৭.৮৪ কোটি টাকা, আমানত ৪৩ হাজার ৯২৩.৪৯ কোটি টাকা এবং মোট সম্পদ ৫৫ হাজার ৪৪২.৪৬ কোটি টাকা উল্লেখ করা হয়েছে। এগুলো সমন্বিত হিসাব; তাই একক ব্যাংকের আর্থিক বিবরণীর সঙ্গে সরাসরি এক করে দেখা যাবে না।
কর্মীদের সংখ্যা ও সুযোগ-সুবিধা: নথিতে যা পাওয়া যায়
ব্যাংকের ২০২৫ সালের নিরীক্ষিত আর্থিক বিবরণীতে কর্মীর সংখ্যা ২০২৪ সালের ৩ হাজার ১৯৬ জন থেকে ২০২৫ সালে ৩ হাজার ২২৪ জন হয়েছে বলে উল্লেখ রয়েছে।
সারণি–৬: কর্মীর সংখ্যা
| বছর | কর্মীর সংখ্যা |
|---|---|
| ২০২৪ | ৩,১৯৬ |
| ২০২৫ | ৩,২২৪ |
| পরিবর্তন | +২৮ |
কর্মীর সংখ্যা সামান্য বাড়লেও কর্মীদের বেতন, ইনক্রিমেন্ট, বোনাস, চিকিৎসা সুবিধা, অন্যান্য ভাতা এবং প্রকৃত গড় পারিশ্রমিকের বছরভিত্তিক তুলনা ছাড়া সুযোগ-সুবিধা বাড়ানো হয়েছে, নাকি কমানো হয়েছে— তা নিশ্চিত করে বলা সম্ভব নয়।
ব্যাংকের ২০২৪ সালের বার্ষিক প্রতিবেদনে কর্মীদের চিকিৎসা, জীবনবিমা, মাতৃত্বকালীন সুবিধা এবং অন্যান্য কল্যাণমূলক ব্যবস্থার কথা উল্লেখ আছে। কিন্তু কর্মীদের বর্তমান অভিযোগের সঙ্গে এসব সুবিধার বাস্তব প্রয়োগের তুলনা করতে হলে ২০২৫ সালের বেতন-ভাতা ও মানবসম্পদ ব্যয়ের বিস্তারিত হিসাব এবং সংশ্লিষ্ট নীতিমালা প্রয়োজন।
নতুন এমডির ভূমিকা: অর্জনের চাপ, নাকি দীর্ঘমেয়াদি পুনর্গঠন?
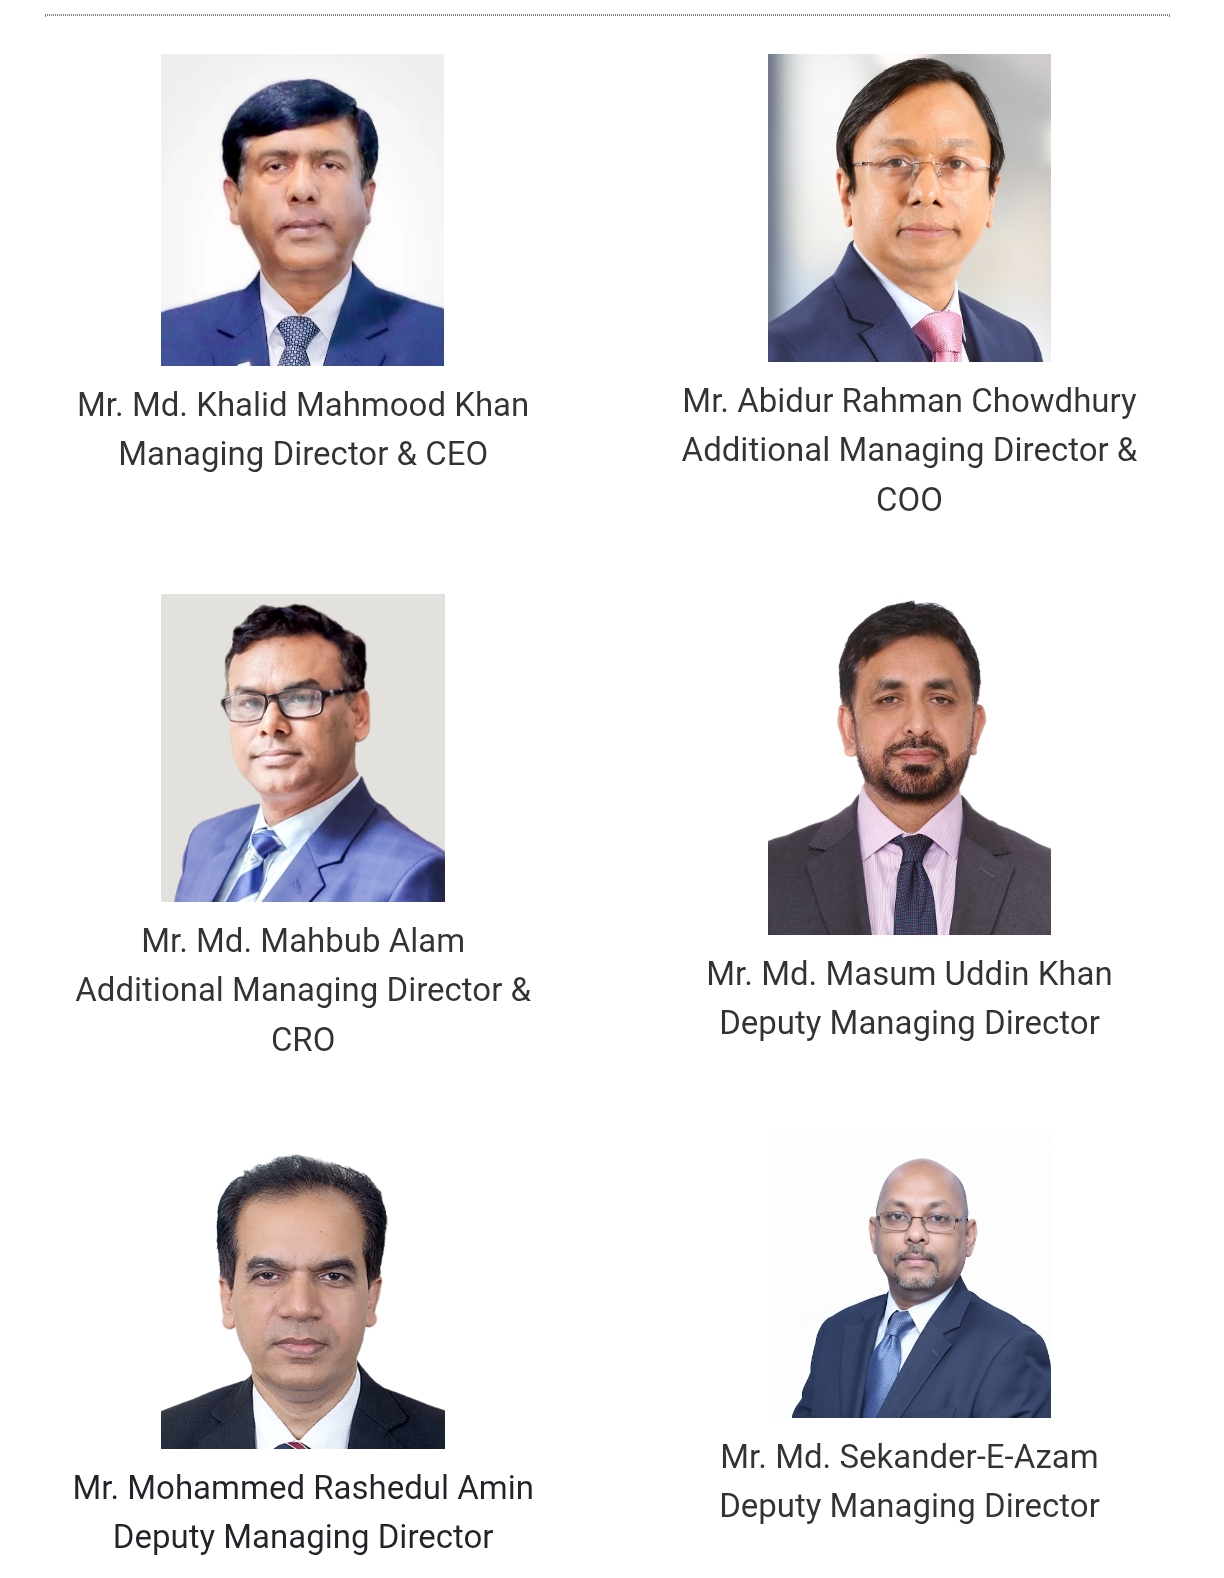
মো. খালিদ মাহমুদ খান ২০২৫ সালের ২৭ নভেম্বর সাউথইস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা হিসেবে যোগ দেন। এর আগে তিনি মিউচুয়াল ট্রাস্ট ব্যাংকে অতিরিক্ত ব্যবস্থাপনা পরিচালক ও চিফ বিজনেস অফিসার হিসেবে দায়িত্ব পালন করেন। সেখানে তার ২৬ বছরের অভিজ্ঞতা ছিল।
২০২৬ সালের ৬ নভেম্বর সাউথইস্ট ব্যাংকের প্রধান কার্যালয়ে ‘স্ট্র্যাটেজিক বিজনেস ডিরেকশনস’ শীর্ষক সভা অনুষ্ঠিত হয়। ব্যাংকের চেয়ারম্যান এম এ কাশেমের উপস্থিতিতে এমডি খালিদ মাহমুদ খান সভায় সভাপতিত্ব করেন। সভায় আমানত, ঋণ, ঋণ আদায়, আমদানি-রপ্তানি, গ্যারান্টি ও মুনাফাসহ বিভিন্ন ব্যবসায়িক বিষয় পর্যালোচনা করা হয়।
এ থেকে বোঝা যায়, আমানত সংগ্রহ ও ব্যবসায়িক প্রবৃদ্ধি শুধু এমডির ব্যক্তিগত লক্ষ্য নয়; এটি পরিচালনা পর্ষদ ও শীর্ষ ব্যবস্থাপনার সামগ্রিক কৌশলগত আলোচনার অংশ।
তবে প্রশ্ন হচ্ছে, এই ব্যবসায়িক লক্ষ্য বাস্তবায়নের জন্য কর্মীদের ওপর কী ধরনের চাপ প্রয়োগ করা হচ্ছে? ব্যাংকের সব পর্যায়ের কর্মকর্তাকে কি একই ধরনের আমানত সংগ্রহের লক্ষ্যমাত্রা দেওয়া হয়েছে? ডেস্ক কর্মকর্তাদের কাজের প্রকৃতি বিবেচনায় নেওয়া হচ্ছে কি? লক্ষ্য পূরণ না হলে চাকরি, ইনক্রিমেন্ট বা বোনাস বন্ধ করার কোনো লিখিত নির্দেশনা রয়েছে কি?
কর্মীদের অভিযোগ: ব্যাংকিং পেশা কি আমানত সংগ্রহের প্রতিযোগিতায় সীমাবদ্ধ?
FollowUpNews-এর কাছে আসা কয়েকজন ব্যাংককর্মীর বক্তব্য অনুযায়ী, ডেস্কে বসে গ্রাহকসেবা, হিসাব পরিচালনা ও নিয়মিত ব্যাংকিং কার্যক্রমের দায়িত্ব পালনকারী কর্মকর্তাদেরও আমানত সংগ্রহের জন্য চাপ দেওয়া হচ্ছে। তাদের অভিযোগ, একই গ্রাহকের কাছে একাধিক কর্মকর্তা বারবার যাচ্ছেন। এতে গ্রাহক বিরক্ত হচ্ছেন, কর্মকর্তাদের মধ্যে প্রতিযোগিতা ও অসহযোগিতার পরিবেশ তৈরি হচ্ছে।
ওই কর্মীদের ভাষ্য, নতুন হিসাব খোলার লক্ষ্যমাত্রা পূরণ করতে গিয়ে যথাযথ যাচাই-বাছাই ছাড়াই হিসাব খোলার ঝুঁকিও তৈরি হতে পারে। কিছু হিসাব কয়েক দিন পর নিষ্ক্রিয় হয়ে পড়ার অভিযোগও তিনি করেছেন। এসব অভিযোগের সত্যতা যাচাই করতে ব্যাংকের নতুন হিসাব খোলার তথ্য, KYC নথি, নিষ্ক্রিয় হিসাবের হার এবং শাখাভিত্তিক আমানত প্রবৃদ্ধির তথ্য প্রয়োজন।
কর্মীটির আরও অভিযোগ, ব্যাংকের শীর্ষ পর্যায়ের কেউ কেউ স্বল্প সময়ে আমানত বৃদ্ধির সাফল্য দেখিয়ে নিজেদের পেশাগত অবস্থান শক্তিশালী করতে পারেন; পরে অন্য প্রতিষ্ঠানে আরও ভালো বেতন বা পদ পাওয়ার জন্য সেই অর্জন ব্যবহার করতে পারেন। এটি এই কর্মীদের ব্যক্তিগত পর্যবেক্ষণ— কোনো নির্দিষ্ট কর্মকর্তার বিরুদ্ধে প্রমাণিত তথ্য নয়।
তাদের প্রশ্ন, ব্যক্তিগত অর্জনের জন্য কর্মীদের ওপর অতিরিক্ত চাপ সৃষ্টি হলে প্রতিষ্ঠানের দীর্ঘমেয়াদি স্বার্থ কে দেখবে?
তারা আরও বলেন, তাদের আয়ের ওপর পরিবার, ঋণের কিস্তি ও দৈনন্দিন জীবনের ব্যয় নির্ভর করে। চাকরি হারানোর আতঙ্ক তাদের ব্যক্তিগত জীবনেও প্রভাব ফেলছে।
এসব বক্তব্য কয়েকজন কর্মীর অভিজ্ঞতা তুলে ধরে; তবে এটি কর্মীদের মধ্যে বৃহত্তর অসন্তোষের ইঙ্গিত কিনা, তা জানতে আরও কিছু কর্মীর বক্তব্য এবং ব্যাংকের মানবসম্পদ বিভাগের তথ্য প্রয়োজন।
আমানত সংগ্রহের চেয়ে গ্রাহকের আস্থা কি বেশি গুরুত্বপূর্ণ নয়?
একটি ব্যাংকের সবচেয়ে বড় সম্পদ শুধু আমানতের পরিমাণ নয়; গ্রাহকের আস্থা। গ্রাহক সাধারণত ব্যাংকের সুনাম, নিরাপত্তা, সেবা, আর্থিক সক্ষমতা এবং দীর্ঘমেয়াদি স্থিতিশীলতা বিবেচনা করে অর্থ জমা রাখেন।
অতিরিক্ত লক্ষ্যমাত্রা চাপিয়ে দিলে কর্মীরা যদি বিদ্যমান গ্রাহকসেবার বদলে নতুন আমানত সংগ্রহে বেশি সময় দিতে বাধ্য হন, তাহলে সেবার মান ক্ষতিগ্রস্ত হওয়ার ঝুঁকি থাকে। একই গ্রাহকের কাছে একাধিক কর্মকর্তা বারবার গেলে গ্রাহকের বিরক্তি তৈরি হতে পারে। আবার দ্রুত হিসাব খোলার চাপ যথাযথ KYC যাচাইকে দুর্বল করলে তা ব্যাংকের কমপ্লায়েন্স ঝুঁকিও বাড়াতে পারে।
অন্যদিকে, আমানত সংগ্রহের প্রতিযোগিতায় যদি উচ্চ সুদ দিতে হয়, তাহলে ব্যাংকের তহবিল ব্যয় বাড়তে পারে। সেই আমানত থেকে পর্যাপ্ত আয় করতে না পারলে মুনাফার ওপর চাপ তৈরি হবে। তাই আমানত বাড়ানোর পাশাপাশি আমানতের ব্যয়, মেয়াদ, স্থায়িত্ব ও বিনিয়োগের সুযোগ বিশ্লেষণ করা জরুরি।
পরিচালনা পর্ষদ ও নিয়ন্ত্রক সংস্থার কাছে প্রশ্ন
সাউথইস্ট ব্যাংকের বর্তমান পরিস্থিতিতে কয়েকটি প্রশ্নের উত্তর প্রয়োজন:
১. ২০২৬ সালে প্রতিটি শাখা ও কর্মকর্তার জন্য আমানত সংগ্রহের কী পরিমাণ লক্ষ্যমাত্রা নির্ধারণ করা হয়েছে?
২. ডেস্ক কর্মকর্তাদের জন্যও কি বাধ্যতামূলক আমানত সংগ্রহের লক্ষ্য রয়েছে? থাকলে তা তাদের দায়িত্ব ও পদবির সঙ্গে সামঞ্জস্যপূর্ণ কি?
৩. লক্ষ্যমাত্রা পূরণ না করলে চাকরি, ইনক্রিমেন্ট, বোনাস বা পদোন্নতি আটকে দেওয়ার কোনো লিখিত নীতিমালা বা নির্দেশনা রয়েছে কি?
৪. ২০২৫ সালে আমানত বৃদ্ধির বিপরীতে ঋণ ও অগ্রিম কেন তুলনামূলকভাবে কম বেড়েছে? অতিরিক্ত আমানতের কত অংশ সরকারি সিকিউরিটিজ, আন্তব্যাংক লেনদেন বা অন্যান্য সম্পদে ব্যবহৃত হয়েছে?
৫. আমানত সংগ্রহের জন্য ব্যাংকের গড় তহবিল ব্যয় কত? নতুন আমানতের সুদহার ও পুরোনো আমানতের গড় সুদহারের মধ্যে ব্যবধান কত?
৬. ২০২৪ সালের ১৪.৮১ শতাংশ শ্রেণিকৃত ঋণের হার ২০২৫ সালে কত দাঁড়িয়েছে? বড় ঋণগ্রহীতাদের কাছ থেকে আদায়ের অগ্রগতি কী?
৭. কর্মীদের বেতন-ভাতা, ইনক্রিমেন্ট, বোনাস ও অন্যান্য সুবিধায় ২০২৪ ও ২০২৫ সালে কী পরিবর্তন হয়েছে?
৮. নতুন এমডির দায়িত্ব গ্রহণের পর আমানত সংগ্রহ, ঋণ আদায়, ব্যয় নিয়ন্ত্রণ ও কর্মীদের সন্তুষ্টি পরিমাপের জন্য কী সূচক ব্যবহার করা হচ্ছে?
দায় কি শুধু নতুন এমডির?
সাউথইস্ট ব্যাংকের আর্থিক বিবরণী বলছে, ২০২৪ সালে খেলাপি ঋণের হার উল্লেখযোগ্যভাবে বেড়েছিল। বড় ঋণগ্রহীতাদের কাছ থেকে অর্থ আদায় নিয়েও অতীতে প্রশ্ন উঠেছে। ২০২৫ সালে আমানত বাড়লেও ঋণ ও অগ্রিমের প্রবৃদ্ধি ছিল সীমিত। একই সময়ে ব্যাংকের নিট মুনাফা বেড়েছে। অর্থাৎ ব্যাংকের আর্থিক অবস্থার চিত্র একমাত্রিক নয়— কিছু সূচকে উন্নতি, আবার কিছু সূচকে ঝুঁকি ও প্রশ্ন রয়েছে।
নতুন এমডি দায়িত্ব নিয়েছেন ২০২৫ সালের শেষ দিকে। অতীতের ঋণ অনিয়ম বা খেলাপি ঋণের জন্য তাকে এককভাবে দায়ী করা যুক্তিসংগত নয়। কিন্তু দায়িত্ব গ্রহণের পর ব্যাংকের কৌশল, কর্মীদের ওপর চাপ, আমানতের গুণগত মান, ঋণ আদায় এবং দীর্ঘমেয়াদি আর্থিক সক্ষমতার জন্য তার ব্যবস্থাপনার জবাবদিহি রয়েছে।
একইভাবে পরিচালনা পর্ষদও দায় এড়াতে পারে না। কারণ ব্যাংকের ব্যবসায়িক লক্ষ্য, ঝুঁকি ব্যবস্থাপনা, মানবসম্পদ নীতি এবং শীর্ষ ব্যবস্থাপনার মূল্যায়ন— সবকিছুই পরিচালনা কাঠামোর অংশ।
কর্মীদের ভাষায়, “ঘাড়ে পা দিয়ে উপরে ওঠার” করপোরেট সংস্কৃতি প্রতিষ্ঠানের জন্য দীর্ঘমেয়াদে ক্ষতিকর হতে পারে। ব্যাংকের সাফল্য কোনো একজন কর্মকর্তার ব্যক্তিগত অর্জন নয়; এটি নির্ভর করে আমানতকারী, গ্রাহক, কর্মকর্তা-কর্মচারী, ব্যবস্থাপনা ও পরিচালনা পর্ষদের সম্মিলিত আস্থার ওপর।
ব্যাংক যদি কর্মীদের শুধু আমানত সংগ্রহের যন্ত্র হিসেবে বিবেচনা করে, তাহলে গ্রাহকসেবা, ঝুঁকি নিয়ন্ত্রণ ও পেশাগত দক্ষতার জায়গাগুলো দুর্বল হওয়ার আশঙ্কা থাকে। আর্থিক প্রতিষ্ঠান টিকে থাকে আস্থা ও সুশাসনের ওপর— শুধু লক্ষ্যমাত্রার ওপর নয়।
FollowUpNews-এর পক্ষ থেকে সাউথইস্ট ব্যাংকের চেয়ারম্যান, ব্যবস্থাপনা পরিচালক ও মানবসম্পদ বিভাগের কাছে কর্মীদের অভিযোগ, আমানত সংগ্রহের লক্ষ্যমাত্রা, বেতন-ভাতা এবং ঋণ আদায়ের অগ্রগতি সম্পর্কে বক্তব্য চাওয়া প্রয়োজন। তাদের বক্তব্য পাওয়া গেলে তা প্রতিবেদনে যুক্ত করা হবে।
সম্পর্কিত সংবাদঃ