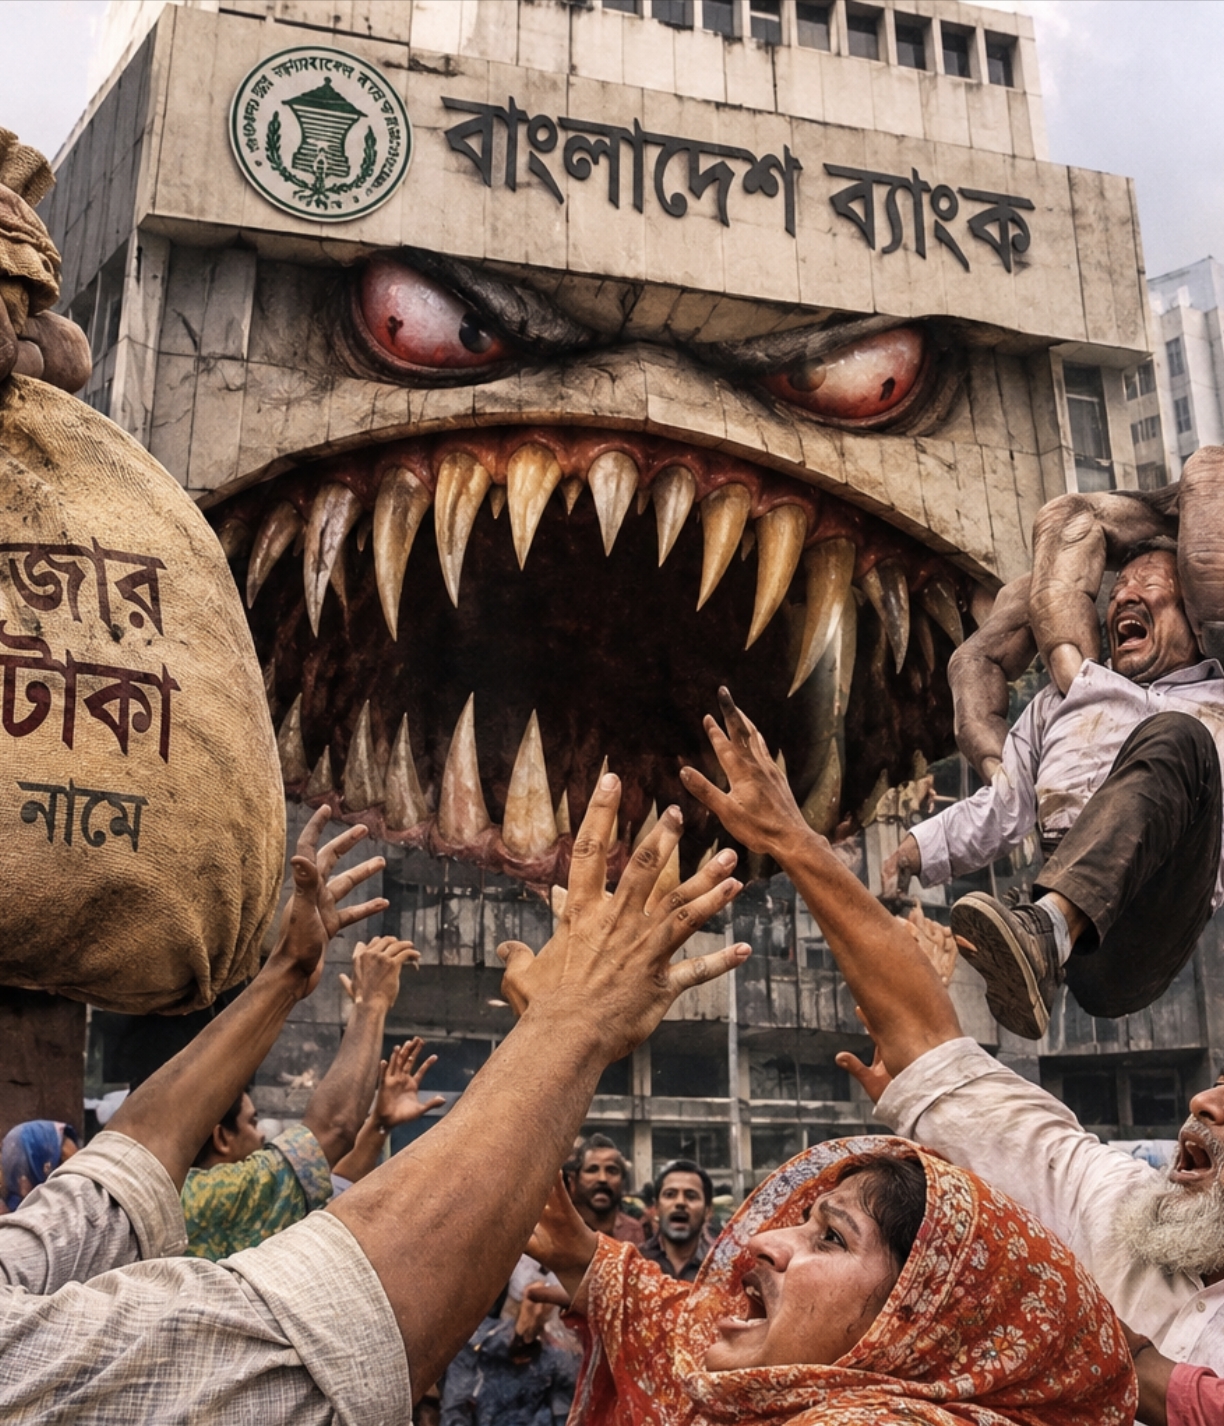
ব্যাংক খাত সংস্কারে বছরে ৬০ হাজার কোটি টাকা প্রয়োজন, পাঁচ থেকে আট বছরে সম্ভাব্য ব্যয় ৩ থেকে ৪ লাখ ৮০ হাজার কোটি টাকা। অতীতেও হাজার হাজার কোটি টাকা দিয়ে রাষ্ট্রায়ত্ত ব্যাংকের মূলধন ঘাটতি পূরণ করা হয়েছে। কিন্তু তাতে কি ব্যাংক লুট বন্ধ হয়েছে? হলমার্ক, বেসিক ব্যাংকসহ পুরোনো কেলেঙ্কারির দায়ীদের কাছ থেকে কত টাকা উদ্ধার হয়েছে?
ফলোআপ নিউজ ডেস্ক
বাংলাদেশের অর্থনীতিতে একটি অদ্ভুত নিয়ম প্রতিষ্ঠিত হয়েছে। মুনাফা হলে তার ভাগীদার হন ব্যবসায়ী ও পুঁজির মালিকরা, আর লোকসান হলে সেই লোকসানের বোঝা এসে পড়ে সাধারণ মানুষের কাঁধে। ব্যাংক লুট হলে জনগণের করের টাকা দিয়ে ব্যাংক বাঁচাতে হয়। শিল্পপ্রতিষ্ঠান সংকটে পড়লে রাষ্ট্রীয় প্রণোদনা ও ঋণসুবিধা দিতে হয়। কোনো খাতের সংস্কার প্রয়োজন হলে তার অর্থের উৎস হিসেবেও শেষ পর্যন্ত জনগণের অর্থকেই সামনে আনা হয়।
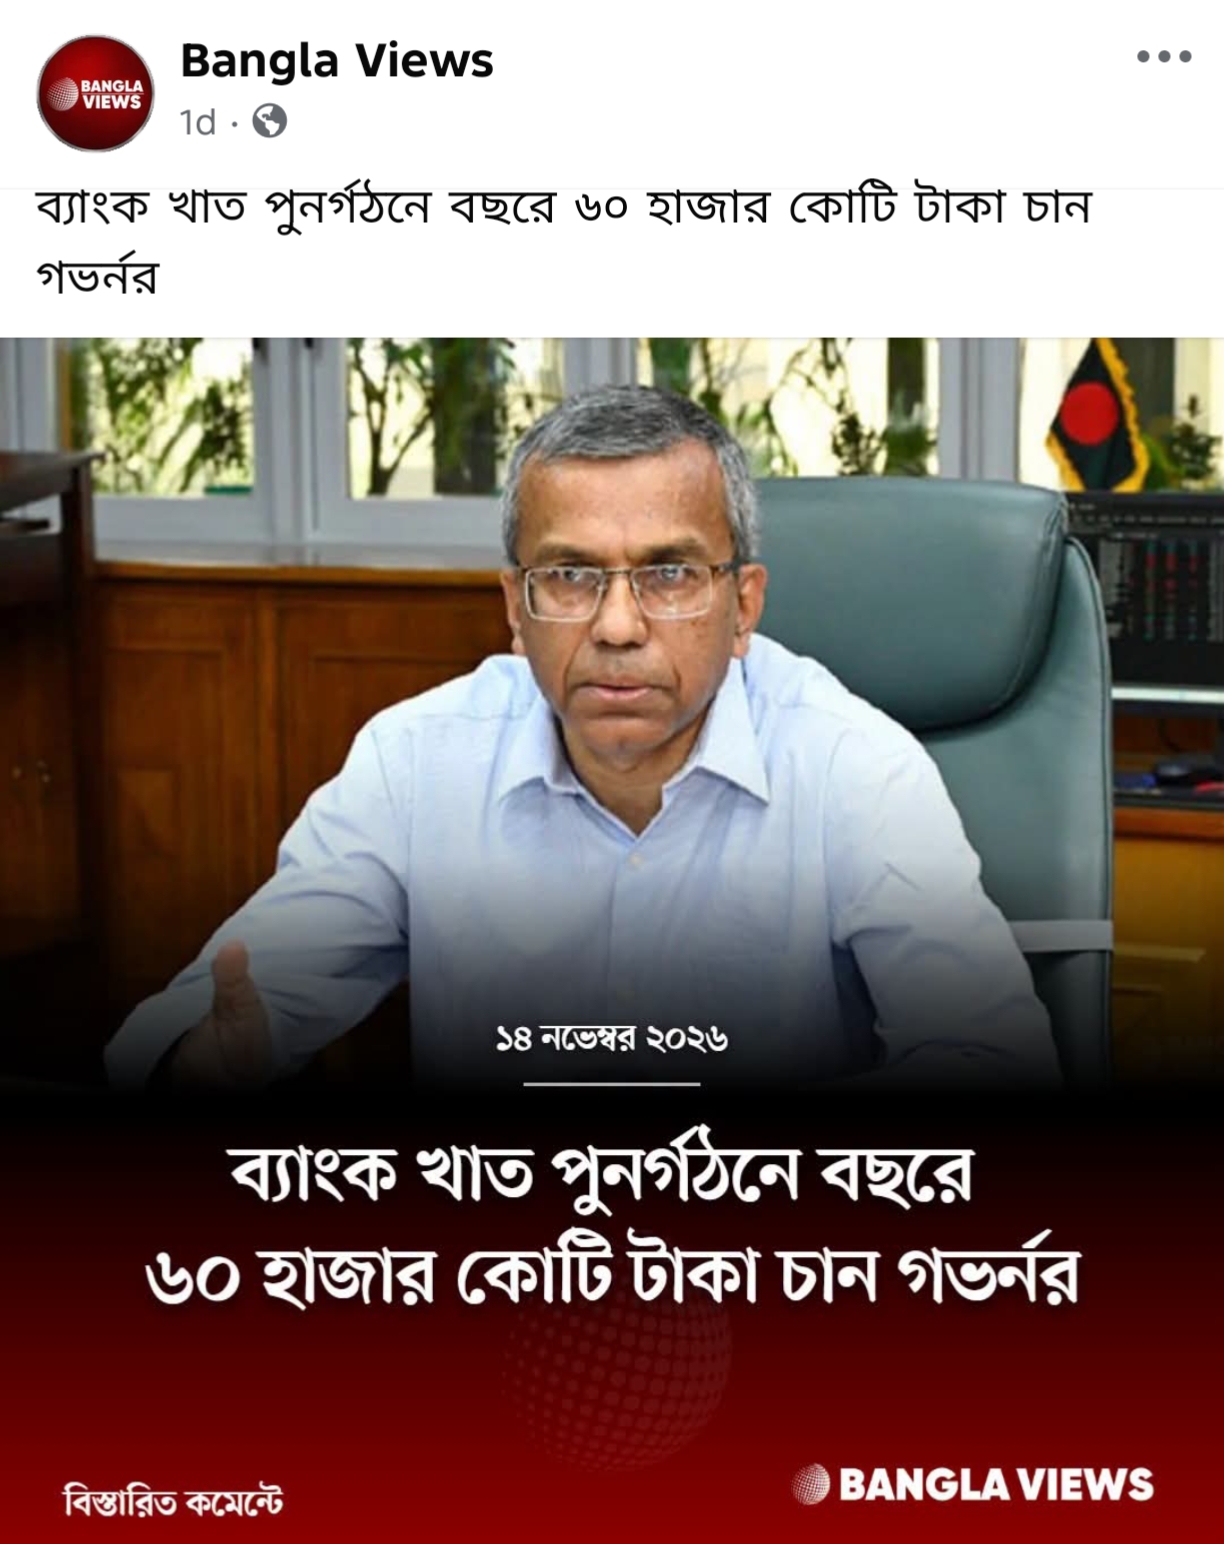
বাংলাদেশ ব্যাংকের গভর্নর মোস্তাকুর রহমান জানিয়েছেন, ব্যাংক খাত পুনর্গঠন ও সংস্কারের জন্য আগামী পাঁচ থেকে আট বছর পর্যন্ত প্রতিবছর ৬০ হাজার কোটি টাকা প্রয়োজন হতে পারে। অর্থাৎ পাঁচ বছরে ৩ লাখ কোটি টাকা এবং আট বছরে ৪ লাখ ৮০ হাজার কোটি টাকা।
গভর্নরের বক্তব্য অনুযায়ী, ব্যাংক খাতের প্রায় এক-তৃতীয়াংশ অর্থ লুট হয়ে গেছে। সেই ক্ষতি কাটিয়ে উঠতে সরকারকে জাতীয় বাজেট থেকে অর্থ বরাদ্দ দিতে হতে পারে। গভর্নর নিজেই বলেছেন, শেষ পর্যন্ত এই অর্থের বোঝা জনগণের করের ওপর পড়বে।
প্রশ্ন হচ্ছে, নতুন করে আবার কাদের লুটপাটের জন্য জনগণ ৬০ হাজার কোটি টাকা দেবে?
একবার নয়, বারবার জনগণের অর্থে ব্যাংক পুনর্বাসন
বাংলাদেশে রাষ্ট্রায়ত্ত ব্যাংকের মূলধন ঘাটতি পূরণে জনগণের করের টাকা ব্যবহারের ইতিহাস নতুন নয়।
দ্য ডেইলি স্টারের ২০২৩ সালের একটি বিশ্লেষণ অনুযায়ী, ২০১১ থেকে ২০২০ সাল পর্যন্ত রাষ্ট্রায়ত্ত ব্যাংকগুলোর মূলধন শক্তিশালী করতে সরকার বাজেট থেকে মোট ৩০ হাজার ৬০০ কোটি টাকা দিয়েছিল।
এর মধ্যে ২০১২ থেকে ২০১৫ সালের ব্যাংক কেলেঙ্কারিগুলোর সময়ই মূলধন জোগানের পরিমাণ ছিল ২০ হাজার ৪০০ কোটি টাকা।
অর্থাৎ ব্যাংক কেলেঙ্কারি প্রকাশ পাওয়ার পর ব্যাংককে বাঁচাতে জনগণের অর্থ ব্যয় করা হয়েছে। কিন্তু পরবর্তী সময়ে আবারও ব্যাংকিং খাতে একই ধরনের সংকট তৈরি হয়েছে।
আরও আগে, ২০০৯-১০ থেকে ২০১৭-১৮ অর্থবছর পর্যন্ত রাষ্ট্রায়ত্ত ব্যাংকগুলোকে করদাতাদের অর্থ থেকে দেওয়া হয়েছিল ১৬ হাজার ১৬ কোটি টাকা। দ্য ডেইলি স্টারের ২০১৯ সালের প্রতিবেদন অনুযায়ী, এত অর্থ দেওয়ার পরও ব্যাংকগুলোর পরিচালনা ও ঋণ বিতরণ ব্যবস্থায় প্রত্যাশিত উন্নতি হয়নি।
অতীতে ব্যাংক পুনঃমূলধনীকরণে জনগণের অর্থ
| সময়কাল / অর্থবছর | সরকারি অর্থের পরিমাণ | উদ্দেশ্য |
|---|---|---|
| ২০০৯-১০ থেকে ২০১৭-১৮ | ১৬,০১৬ কোটি টাকা | রাষ্ট্রায়ত্ত ব্যাংকের মূলধন ঘাটতি পূরণ |
| ২০১১ থেকে ২০২০ | ৩০,৬০০ কোটি টাকা | রাষ্ট্রায়ত্ত ব্যাংকের মূলধন শক্তিশালী করা |
| ২০১৩-১৪ থেকে ২০১৬-১৭ | ১১,৪৮৭ কোটি টাকা | কেলেঙ্কারিতে ক্ষতিগ্রস্ত ব্যাংকসহ রাষ্ট্রায়ত্ত ব্যাংক পুনঃমূলধনীকরণ |
| ২০১৩-১৪ ও ২০১৪-১৫ | সোনালী ব্যাংককে ২,৭০৫ কোটি টাকা | হলমার্ক কেলেঙ্কারির পর মূলধন সহায়তা |
সতর্কতা: ওপরের পরিসংখ্যানের সময়কাল ও অন্তর্ভুক্ত ব্যাংক এক নয়। এগুলো পরস্পরের সঙ্গে আংশিকভাবে মিলে যায়। তাই যোগ করে মোট সরকারি ব্যয় নির্ধারণ করা যাবে না।
সূত্র: The Daily Star, ৪ জুলাই ২০১৯; The Daily Star, ২০২৩ সালের ব্যাংক সংকটবিষয়ক বিশ্লেষণ; New Age, ৭ জুন ২০১৭।
হলমার্ক কেলেঙ্কারি: জনগণের অর্থে ব্যাংক বাঁচানোর পুরোনো নজির
২০১২ সালে সোনালী ব্যাংকের রূপসী বাংলা হোটেল শাখায় হলমার্ক গ্রুপের ঋণ কেলেঙ্কারি প্রকাশ্যে আসে। জালিয়াতি ও অনিয়মের মাধ্যমে প্রায় ৩ হাজার ৫০০ কোটি টাকা বের করে নেওয়ার ঘটনা বাংলাদেশের ব্যাংকিং ইতিহাসে অন্যতম বড় কেলেঙ্কারি হিসেবে পরিচিত।
এই কেলেঙ্কারির পর সোনালী ব্যাংককে মূলধন ঘাটতি মোকাবিলায় সরকারি সহায়তা দেওয়া হয়।
New Age-এর ২০১৭ সালের ৭ জুনের প্রতিবেদন অনুযায়ী, ২০১৩-১৪ অর্থবছরে সোনালী ব্যাংক ১ হাজার ৯৯৫ কোটি টাকা এবং ২০১৪-১৫ অর্থবছরে আরও ৭১০ কোটি টাকা সরকারি মূলধন সহায়তা পেয়েছিল।
অর্থাৎ হলমার্ক কেলেঙ্কারির পর ব্যাংকের আর্থিক সক্ষমতা ফিরিয়ে আনতে জনগণের অর্থ ব্যবহার করা হয়েছিল।
কিন্তু এখানে প্রশ্ন থেকে যায়— যে অর্থ অনিয়মের মাধ্যমে বেরিয়ে গেল, তার কতটা উদ্ধার হয়েছে? যাদের কারণে ব্যাংকের ক্ষতি হয়েছে, তাদের সম্পদ থেকে কতটা ক্ষতিপূরণ আদায় করা গেছে?
বেসিক ব্যাংক: ৪ হাজার ৪০০ কোটি টাকার বেশি ঋণ কেলেঙ্কারি
রাষ্ট্রায়ত্ত বেসিক ব্যাংকের ঋণ কেলেঙ্কারিও বাংলাদেশের ব্যাংকিং খাতের বড় উদাহরণ।
New Age-এর ২০১৭ সালের প্রতিবেদন অনুযায়ী, ২০০৯ সালের ডিসেম্বর থেকে ২০১২ সালের নভেম্বর পর্যন্ত বেসিক ব্যাংক থেকে ৪ হাজার ৪০০ কোটি টাকার বেশি অর্থ ঋণ কেলেঙ্কারির মাধ্যমে বেরিয়ে যায় বলে অভিযোগ ও অনুসন্ধানে উঠে আসে।
এরপর ব্যাংকটির মূলধন ঘাটতি পূরণে সরকারি অর্থ ব্যয় করতে হয়।
২০১৫ সালের ৪ জুন ঢাকা ট্রিবিউনের প্রতিবেদন অনুযায়ী, ২০১৩-১৪ ও ২০১৪-১৫ অর্থবছরে রাষ্ট্রায়ত্ত ব্যাংকগুলোকে মোট ৯ হাজার ৪৭৭ কোটি টাকা পুনঃমূলধনীকরণ সহায়তা দেওয়া হয়েছিল। একই প্রতিবেদনে বেসিক ব্যাংকের মূলধন ঘাটতির পরিমাণ প্রায় ৩ হাজার কোটি টাকা উল্লেখ করা হয়।
এখানে অর্থনৈতিক ন্যায়বিচারের প্রশ্নটি অত্যন্ত গুরুত্বপূর্ণ। ব্যাংকের অর্থ আত্মসাতের অভিযোগে যাদের বিরুদ্ধে ব্যবস্থা নেওয়ার কথা, তাদের দায় নির্ধারণের পাশাপাশি ব্যাংকের ক্ষতি পূরণে জনগণের অর্থ কেন ব্যবহার করতে হবে?
২০১১-২০২০: ৩০ হাজার ৬০০ কোটি টাকা দেওয়ার পরও সংকট কেন?
২০১১ থেকে ২০২০ সাল পর্যন্ত রাষ্ট্রায়ত্ত ব্যাংকগুলোর মূলধন ঘাটতি পূরণে সরকার ৩০ হাজার ৬০০ কোটি টাকা ব্যয় করেছে।
এর মধ্যে ২০১২ থেকে ২০১৫ সালের বিভিন্ন ব্যাংক কেলেঙ্কারির সময়ই দেওয়া হয়েছিল ২০ হাজার ৪০০ কোটি টাকা।
অর্থাৎ ব্যাংক কেলেঙ্কারির সময় সরকারি সহায়তার পরিমাণ ব্যাপকভাবে বেড়েছিল।
The Daily Star-এর ২০২৩ সালের বিশ্লেষণে এই ধরনের পুনঃমূলধনীকরণকে Moral Hazard বা নৈতিক ঝুঁকির উদাহরণ হিসেবে ব্যাখ্যা করা হয়েছে। কারণ ব্যাংক কর্তৃপক্ষ যদি মনে করে যে অতিরিক্ত ঝুঁকি নিয়ে ক্ষতি করলেও শেষ পর্যন্ত সরকার তাদের বাঁচাবে, তাহলে দায়িত্বশীল ব্যাংক পরিচালনার প্রণোদনা দুর্বল হয়ে পড়ে।
ঋণগ্রহীতারাও মনে করতে পারেন, রাজনৈতিক বা প্রাতিষ্ঠানিক প্রভাব থাকলে ঋণ পরিশোধ না করেও সুবিধা পাওয়া সম্ভব।
এ কারণেই শুধু অর্থ ঢেলে ব্যাংকের মূলধন বাড়ানো দীর্ঘমেয়াদি সমাধান নয়। ব্যাংক পরিচালনা, ঋণ অনুমোদন, ঝুঁকি ব্যবস্থাপনা এবং জবাবদিহির সংস্কার ছাড়া একই সংকট আবার ফিরে আসতে পারে।
এবার ৬০ হাজার কোটি টাকা প্রতিবছর কেন?
বাংলাদেশ ব্যাংকের ২০২৬ সালের জুনের তথ্য অনুযায়ী, দেশের ব্যাংকিং খাতে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। মোট ঋণের ৩২.৭৮ শতাংশ খেলাপি।
অর্থাৎ ব্যাংক থেকে বিতরণ করা প্রতি ১০০ টাকা ঋণের মধ্যে প্রায় ৩৩ টাকা খেলাপি হিসেবে শ্রেণিবদ্ধ হয়েছে।
দ্য বিজনেস স্ট্যান্ডার্ডের ১০ সেপ্টেম্বর ২০২৬-এর প্রতিবেদন অনুযায়ী, মাত্র ১০টি ব্যাংকের কাছে রয়েছে পুরো ব্যাংক খাতের খেলাপি ঋণের ৭২ শতাংশের বেশি। এই ১০ ব্যাংকের খেলাপি ঋণের পরিমাণ প্রায় ৪ লাখ ৩৯ হাজার ৫২৭ কোটি টাকা।
ব্যাংক খাতের সংকট: গুরুত্বপূর্ণ পরিসংখ্যান
| সূচক | পরিমাণ |
|---|---|
| মোট খেলাপি ঋণ, জুন ২০২৬ | ৬,০৬,৫৫৫ কোটি টাকা |
| মোট ঋণের মধ্যে খেলাপি ঋণের হার | ৩২.৭৮% |
| ১০টি ব্যাংকের খেলাপি ঋণ | ৪,৩৯,৫২৭ কোটি টাকা |
| ১০ ব্যাংকের কাছে কেন্দ্রীভূত খেলাপি ঋণ | ৭২% এর বেশি |
| ব্যাংক খাতের বার্ষিক সংস্কার চাহিদা | ৬০,০০০ কোটি টাকা |
| পাঁচ বছরে সম্ভাব্য অর্থের প্রয়োজন | ৩ লাখ কোটি টাকা |
| আট বছরে সম্ভাব্য অর্থের প্রয়োজন | ৪ লাখ ৮০ হাজার কোটি টাকা |
সূত্র: বাংলাদেশ ব্যাংক ও The Business Standard, ১০ সেপ্টেম্বর ২০২৬।
সাম্প্রতিক বছরেও জনগণের অর্থের ওপর চাপ
ব্যাংক খাতের সংকট মোকাবিলায় সাম্প্রতিক সময়েও বিপুল অর্থ ব্যবহার হয়েছে।
দ্য ডেইলি স্টারের ২৫ জুন ২০২৬-এর প্রতিবেদন অনুযায়ী, ৬ জুন পর্যন্ত বাংলাদেশ ব্যাংক বিভিন্ন ব্যাংককে জরুরি তারল্য সহায়তা দিয়েছে ৭৫ হাজার ৯০৩ কোটি টাকা।
এই অর্থের মধ্যে উল্লেখযোগ্য কয়েকটি ব্যাংকের সহায়তার পরিমাণ ছিল:
| ব্যাংক | জরুরি তারল্য সহায়তা |
|---|---|
| ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক | ১৫,৮১০ কোটি টাকা |
| এক্সিম ব্যাংক | ১২,০১০ কোটি টাকা |
| সোশ্যাল ইসলামী ব্যাংক | ১০,৮৪১ কোটি টাকা |
| ন্যাশনাল ব্যাংক | ১০,৫৬৮ কোটি টাকা |
| ইউনিয়ন ব্যাংক | ৫,৪২০ কোটি টাকা |
| প্রিমিয়ার ব্যাংক | ৫,০০০ কোটি টাকা |
এগুলো জরুরি তারল্য সহায়তার হিসাব; সরাসরি সরকারি অনুদান বা চূড়ান্ত ক্ষতিপূরণ নয়। তবে এসব ব্যাংকের সংকট সামাল দিতে কেন্দ্রীয় ব্যাংকের বিপুল অর্থ ব্যবহারের চিত্র তুলে ধরে।
অন্যদিকে পাঁচটি সংকটাপন্ন শরিয়াহভিত্তিক ব্যাংক একীভূত করে সম্মিলিত ইসলামী ব্যাংক গঠনের ক্ষেত্রে সরকার ২০ হাজার কোটি টাকা মূলধন দিয়েছে।
অর্থাৎ পুরোনো কেলেঙ্কারির পর সরকারি পুনঃমূলধনীকরণ, সাম্প্রতিক জরুরি তারল্য সহায়তা এবং নতুন ব্যাংক গঠনে রাষ্ট্রীয় অর্থায়ন— সব মিলিয়ে ব্যাংক খাতকে সচল রাখতে জনগণের অর্থের ওপর বড় চাপ তৈরি হয়েছে।
২০২৬-২৭ বাজেটেও ব্যাংক পুনর্গঠনে ৩৬ হাজার ৭০৬ কোটি টাকা
২০২৬-২৭ অর্থবছরের প্রস্তাবিত বাজেটে ব্যাংক পুনর্গঠন ও পুনঃমূলধনীকরণের জন্য ৩৬ হাজার ৭০৬ কোটি টাকা বরাদ্দ রাখা হয়েছে।
এর আগের ২০২৫-২৬ অর্থবছরে এই খাতে সংশোধিত ব্যয়ের পরিমাণ ছিল ৪১ হাজার ৫৫৮ কোটি টাকা।
এখানে আরও একটি বিষয় উল্লেখযোগ্য। ৩৬ হাজার ৭০৬ কোটি টাকার বাজেট বরাদ্দ এবং গভর্নরের প্রস্তাবিত বার্ষিক ৬০ হাজার কোটি টাকা একই বিষয় নয়। তবে উভয় ক্ষেত্রেই ব্যাংক খাতের সংকট মোকাবিলায় রাষ্ট্রীয় অর্থের প্রয়োজনীয়তা সামনে এসেছে।
জনগণের অর্থে পুনর্বাসন, কিন্তু লুটেরাদের কাছ থেকে উদ্ধার কত?
বাংলাদেশের ব্যাংকিং খাতের সংকট মোকাবিলায় অর্থ বরাদ্দের পাশাপাশি সম্পদ উদ্ধারের প্রশ্নটিও সমান গুরুত্বপূর্ণ।
২০২৬ সালের জুলাইয়ে বাংলাদেশ ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিটের তথ্য অনুযায়ী, ১১টি অগ্রাধিকার মামলায় দেশ-বিদেশে প্রায় ৭৬ হাজার কোটি টাকার সম্পদ জব্দ ও অবরুদ্ধ করার উদ্যোগ নেওয়া হয়েছিল বলে সংবাদমাধ্যমে প্রতিবেদন প্রকাশিত হয়।
কিন্তু জব্দ বা অবরুদ্ধ সম্পদ আর রাষ্ট্রীয় কোষাগারে উদ্ধার হওয়া অর্থ এক নয়। সম্পদের মালিকানা নির্ধারণ, আদালতের প্রক্রিয়া এবং অর্থ ফেরত আনার কাজ শেষ না হলে সেই অর্থ দিয়ে ব্যাংকের ক্ষতি পূরণ করা সম্ভব নয়।
তাই জনগণের অর্থ ব্যয়ের আগে কয়েকটি হিসাব প্রকাশ করা জরুরি:
১. কোন ব্যাংক থেকে কত টাকা অনিয়মের মাধ্যমে বেরিয়ে গেছে?
২. কোন ঋণগ্রহীতা বা প্রতিষ্ঠানের বিরুদ্ধে কত টাকার অর্থ আত্মসাতের অভিযোগ রয়েছে?
৩. তাদের কাছ থেকে এখন পর্যন্ত কত টাকা উদ্ধার হয়েছে?
৪. ব্যাংকের দায়ী পরিচালক ও কর্মকর্তাদের বিরুদ্ধে কী ব্যবস্থা নেওয়া হয়েছে?
৫. রাষ্ট্রীয় অর্থ দিয়ে ব্যাংক পুনর্গঠনের পর সংশ্লিষ্ট ব্যাংকের মালিকানা ও পরিচালনায় কী পরিবর্তন আসবে?
৬. নতুন করে দেওয়া অর্থের অপব্যবহার ঠেকাতে কী ধরনের স্বাধীন নিরীক্ষা ও তদারকি থাকবে?
সংস্কার চাই, কিন্তু লুটেরাদের পুনর্বাসন নয়
ব্যাংক খাত বাঁচানো জরুরি। কারণ এর সঙ্গে আমানতকারী, ব্যবসায়ী, শিল্পপ্রতিষ্ঠান, কর্মসংস্থান এবং দেশের সামগ্রিক অর্থনীতি জড়িত। কিন্তু ব্যাংক বাঁচানোর অর্থ ব্যাংক লুটেরাদের বাঁচানো নয়।
একইভাবে কোনো ব্যাংকের মূলধন ঘাটতি পূরণ করা এবং সেই ঘাটতি সৃষ্টিকারীদের দায়মুক্তি দেওয়া এক বিষয় নয়।
যে উদ্যোক্তা প্রকৃত ব্যবসায়িক সংকটে পড়েছেন, তার পাশে দাঁড়ানো রাষ্ট্রের দায়িত্ব হতে পারে। কিন্তু যিনি ঋণের নামে অর্থ আত্মসাৎ করেছেন, বিদেশে সম্পদ গড়েছেন কিংবা রাজনৈতিক প্রভাব ব্যবহার করে ব্যাংক থেকে অর্থ বের করেছেন, তাকে জনগণের অর্থে পুনর্বাসন করার কোনো নৈতিক যুক্তি নেই।
অতীতের অভিজ্ঞতা বলছে, রাষ্ট্রায়ত্ত ব্যাংকে ৩০ হাজার ৬০০ কোটি টাকা মূলধন জোগানের পরও ব্যাংক খাতের সংকট দূর হয়নি। হলমার্ক ও বেসিক ব্যাংকের মতো কেলেঙ্কারির পরও জনগণের অর্থ দিয়ে ব্যাংক বাঁচাতে হয়েছে। সাম্প্রতিক সময়েও হাজার হাজার কোটি টাকার তারল্য সহায়তা এবং পুনঃমূলধনীকরণের প্রয়োজন হয়েছে।
তাহলে প্রশ্ন উঠতেই পারে— বারবার জনগণের অর্থ দিয়ে ব্যাংক বাঁচানোর পরও যদি লুটপাট বন্ধ না হয়, তাহলে এই সংস্কারের কার্যকারিতা কোথায়?
রাষ্ট্রের প্রথম দায়িত্ব হওয়া উচিৎ আমানতকারীদের অর্থ সুরক্ষিত রাখা, ব্যাংকিং ব্যবস্থার স্থিতিশীলতা ফিরিয়ে আনা এবং প্রকৃত ক্ষতিগ্রস্তদের সুরক্ষা দেওয়া। কিন্তু একই সঙ্গে লুটপাটের অর্থ উদ্ধার ও দায়ীদের জবাবদিহি নিশ্চিত করতে হবে।
লাভের সময় মুনাফা ব্যক্তির, আর লোকসানের সময় দায় জনগণের— এ কেমন অর্থনৈতিক ব্যবস্থা?
একটি দেশের জনগণ আর কতবার লুটপাটের দায় নিজেদের কাঁধে নেবে?
নতুন করে আবার কাদের লুটপাটের জন্য জনগণ ৬০ হাজার কোটি টাকা দেবে?
তথ্যসূত্র ও প্রাসঙ্গিক প্রতিবেদন
১. The Business Standard — ব্যাংক খাত সংস্কারে বছরে ৬০ হাজার কোটি টাকা প্রয়োজন: বাংলাদেশ ব্যাংকের গভর্নরের বক্তব্য, ২০২৬।
২. The Daily Star — The Bangladeshi Model of Dealing with Bank Crises. (রাষ্ট্রায়ত্ত ব্যাংকের পুনঃমূলধনীকরণ ও ব্যাংক সংকটের ইতিহাস)।
৩. The Daily Star — No Handouts for State Banks Last Fiscal Year. ৪ জুলাই ২০১৯।
৪. New Age — Tk 14,655cr Spent to Bail Out SoBs. ৭ জুন ২০১৭।
৫. Dhaka Tribune — State Banks Get Budgetary Support of Tk 5,000cr as Recapitalisation. ৪ জুন ২০১৫।
৬. The Daily Star — Govt Sets Aside More Funds to Fix Capital Crunch in State Banks. ১৫ জুন ২০১৩।
৭. The Business Standard — Ten Banks Hold Over 72% of Tk6 Lakh Cr Defaulted Loans. ১০ সেপ্টেম্বর ২০২৬।
৮. The Daily Star — Banks Got Tk 76,000cr in Liquidity Support Till June 6. ২৫ জুন ২০২৬।
৯. Prothom Alo — ২০২৬-২৭ অর্থবছরের বাজেটে ব্যাংক পুনর্গঠনে ৩৬ হাজার ৭০৬ কোটি টাকা বরাদ্দের প্রতিবেদন।
১০. Bangladesh Bank — Monetary Policy Review 2025-26।
১১. Bangladesh Bank — Financial Stability Report এবং ব্যাংকিং খাতের খেলাপি ঋণসংক্রান্ত ত্রৈমাসিক পরিসংখ্যান।
১২. Bangladesh Financial Intelligence Unit (BFIU) — অর্থ পাচার, সম্পদ জব্দ ও আর্থিক অপরাধসংক্রান্ত প্রতিবেদন ও বিজ্ঞপ্তি।