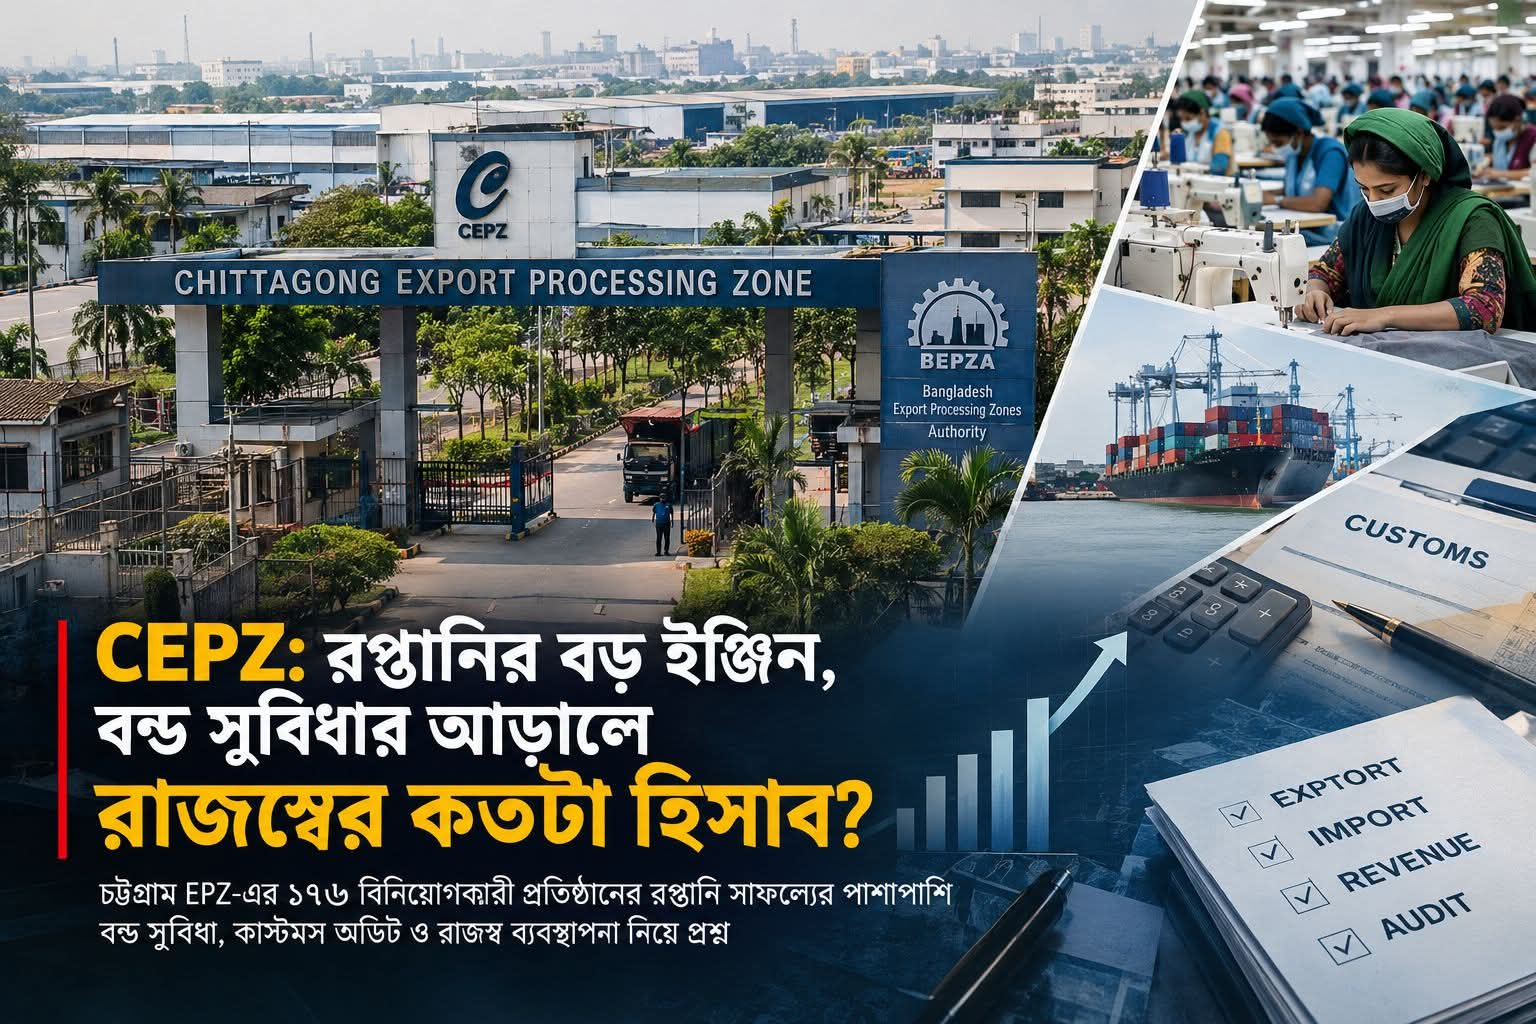
চট্টগ্রাম EPZ-এর ১৭৬ বিনিয়োগকারী প্রতিষ্ঠানের রপ্তানি সাফল্যের পাশাপাশি বন্ড সুবিধা, কাস্টমস অডিট ও রাজস্ব ব্যবস্থাপনা নিয়ে প্রশ্নঃ
চট্টগ্রাম বন্দরের কাছাকাছি দক্ষিণ হালিশহরের বিস্তীর্ণ এলাকায় গড়ে ওঠা চট্টগ্রাম রপ্তানি প্রক্রিয়াকরণ অঞ্চল— চট্টগ্রাম এক্সপোর্ট প্রসেসিং জোন বা CEPZ— শুধু একটি শিল্পাঞ্চল নয়; বাংলাদেশের রপ্তানি অর্থনীতির অন্যতম গুরুত্বপূর্ণ ভিত্তি।
দেশের প্রথম রপ্তানি প্রক্রিয়াকরণ অঞ্চল হিসেবে ১৯৮৩ সালে যাত্রা শুরু করা এই শিল্পাঞ্চল কয়েক দশকে তৈরি করেছে বিপুল কর্মসংস্থান, বিদেশি বিনিয়োগ এবং রপ্তানি সক্ষমতা।
বাংলাদেশ রপ্তানি প্রক্রিয়াকরণ অঞ্চল কর্তৃপক্ষ— BEPZA-এর প্রকাশিত Year-wise Investors তালিকায় CEPZ-এর ১৭৬টি বিনিয়োগকারী প্রতিষ্ঠানের এন্ট্রি রয়েছে। তবে এই সংখ্যার মধ্যে চালু, পূর্ববর্তী ও বাস্তবায়নাধীন বিনিয়োগকারী— কোন শ্রেণিতে কোন প্রতিষ্ঠান রয়েছে, তা আলাদাভাবে যাচাই করার বিষয়।
BEPZA-এর আরেকটি প্রকাশিত প্রতিবেদনে CEPZ-এর ১৪৪টি প্রতিষ্ঠানকে চালু এবং ১১টিকে বাস্তবায়নাধীন হিসেবে দেখানো হয়েছিল। ফলে ১৭৬ সংখ্যাটিকে সরাসরি ‘বর্তমানে চালু ১৭৬টি প্রতিষ্ঠান’ বলা ঠিক হবে না।
তবে সংখ্যাটি একটি বিষয় স্পষ্ট করে— CEPZ-এর অর্থনৈতিক পরিসর বিশাল।
রপ্তানির বড় কেন্দ্র
BEPZA-এর সামগ্রিক হিসাবে, ২০২৫-২৬ অর্থবছরে তাদের আওতাধীন আটটি EPZ ও BEPZA Economic Zone থেকে ৮ দশমিক ৪১ বিলিয়ন মার্কিন ডলারের পণ্য রপ্তানি হয়েছে। এটি দেশের মোট রপ্তানির ১৭ দশমিক ৫১ শতাংশ। একই সময়ে এসব অঞ্চলে কর্মরত মানুষের সংখ্যা দাঁড়িয়েছে ৫ লাখ ৫৮ হাজার ৬৯১ জনে।
এই সামগ্রিক সাফল্যের একটি গুরুত্বপূর্ণ অংশ চট্টগ্রাম EPZ।
CEPZ-এর গুরুত্ব শুধু রপ্তানি আয়ের মধ্যে সীমাবদ্ধ নয়। এর সঙ্গে যুক্ত রয়েছে বিপুল আমদানি, বন্ডেড কাঁচামাল, উৎপাদন, রপ্তানি, কাস্টমস নিয়ন্ত্রণ এবং রাজস্ব ব্যবস্থাপনা।
আর এখানেই শুরু হয় অন্য একটি প্রশ্ন।
রপ্তানি যত বড়, তার বিপরীতে দেওয়া বন্ড সুবিধার হিসাব কতটা শক্তিশালী?
বন্ড সুবিধা: সুবিধার সঙ্গে দায়ও
রপ্তানিমুখী EPZ শিল্পপ্রতিষ্ঠানগুলো সাধারণ শিল্পপ্রতিষ্ঠানের মতো কাঁচামাল আমদানি করে না। নির্দিষ্ট শর্তে তারা বন্ড সুবিধার আওতায় কাঁচামাল ও উৎপাদন উপকরণ আমদানি করতে পারে।
এই ব্যবস্থার উদ্দেশ্য পরিষ্কার— রপ্তানি শিল্পের উৎপাদন ব্যয় কমানো এবং আন্তর্জাতিক বাজারে বাংলাদেশের পণ্যের প্রতিযোগিতা সক্ষমতা বাড়ানো।
কিন্তু এর সঙ্গে রাষ্ট্রের একটি বড় দায়িত্বও তৈরি হয়।
কোন প্রতিষ্ঠান কত পণ্য আমদানি করল?
কতটুকু কাঁচামাল ব্যবহার করল?
কত পণ্য উৎপাদন করল?
কতটুকু রপ্তানি করল?
আমদানি করা কাঁচামাল ও রপ্তানি পণ্যের মধ্যে নির্ধারিত হিসাব কতটা মিলছে?
এই প্রশ্নগুলোর উত্তর নির্ভর করে বন্ড ব্যবস্থাপনা ও কাস্টমস অডিটের ওপর।
চট্টগ্রাম কাস্টমস বন্ড কমিশনারেটের তথ্য অনুযায়ী, বন্ড সুবিধায় আমদানি করা পণ্য নির্ধারিত নিয়মে সংরক্ষণ ও ব্যবহারের বাধ্যবাধকতা রয়েছে। বন্ডধারী প্রতিষ্ঠানকে নির্দিষ্ট রেজিস্টার ও নথিপত্র সংরক্ষণ করতে হয় এবং বন্ডেড ওয়্যারহাউসের অডিটের ব্যবস্থাও রয়েছে।
অর্থাৎ CEPZ-এর ক্ষেত্রে শুধু রপ্তানি কত হলো— এটি দিয়ে পুরো চিত্র পাওয়া যায় না।
রপ্তানির বিপরীতে নেওয়া বন্ড সুবিধার হিসাবও সমান গুরুত্বপূর্ণ।
অডিট নিয়ে পুরোনো প্রশ্ন
CEPZ-এর বন্ড ব্যবস্থাপনা ও কাস্টমস অডিট নিয়ে প্রশ্ন নতুন নয়।
২০২০ সালে CEPZ-এর বিনিয়োগকারীদের সঙ্গে কাস্টমস বন্ড কমিশনারেটের এক বৈঠকেও কাস্টমস অডিট, বন্ড নবায়ন, অটো রিনিউয়াল ও বন্ড ট্রান্সফারসহ বিভিন্ন বিষয় নিয়ে আলোচনা হয়েছিল।
এর অর্থ এই নয় যে CEPZ-এর সব প্রতিষ্ঠান অনিয়ম করছে। বরং বিষয়টি দেখায়, এত বড় একটি বন্ডভিত্তিক শিল্পাঞ্চলে নিয়মিত অডিট ও তথ্য যাচাই কতটা গুরুত্বপূর্ণ।
২০২১ সালে প্রকাশিত এক প্রতিবেদনে CEPZ-এর একটি প্রতিষ্ঠানের বিরুদ্ধে বিপুল অঙ্কের শুল্ক-কর অনিয়মের অভিযোগ সামনে আসে। প্রতিবেদনে কাস্টমস তদন্ত এবং সংশ্লিষ্ট তথ্য যাচাইয়ের বিষয়ও উঠে আসে।
কোনো একটি প্রতিষ্ঠানের অভিযোগ দিয়ে পুরো CEPZ-এর ওপর সিদ্ধান্তে পৌঁছানো যায় না।
কিন্তু একটি বড় শিল্পাঞ্চলের ক্ষেত্রে বিচ্ছিন্ন ঘটনাগুলোও একটি প্রশ্ন সামনে আনে—
বন্ড সুবিধার প্রতিটি হিসাব কি নিয়মিতভাবে যাচাই হচ্ছে?
আমদানি-রপ্তানি ব্যবস্থায় ঝুঁকি কোথায়?
২০২৩ সালে চট্টগ্রাম বন্দরে একটি আমদানি চালান নিয়ে কাস্টমসের সন্দেহ তৈরি হলে শতভাগ ম্যানুয়াল পরীক্ষা করা হয়। ঘোষিত পণ্যের পরিবর্তে ভিন্ন পণ্য পাওয়ার ঘটনায় কাস্টমস সম্ভাব্য শুল্ক ফাঁকির হিসাবও করে।
ঘটনাটি CEPZ-এর কোনো নির্দিষ্ট প্রতিষ্ঠানের বিরুদ্ধে অভিযোগ নয়।
তবে এটি চট্টগ্রামের আমদানি-রপ্তানি ব্যবস্থায় ঝুঁকি শনাক্ত করতে কাস্টমসের তথ্যভিত্তিক নজরদারির প্রয়োজনীয়তা দেখায়।
বিশেষ করে যখন একটি শিল্পাঞ্চলের শত শত প্রতিষ্ঠানের সঙ্গে বন্ড, আমদানি ও রপ্তানি সুবিধা জড়িত থাকে।
CEPZ কি শুধু পোশাকের কারখানা?
CEPZ-এর শিল্প কাঠামোও বদলাচ্ছে।
BEPZA-এর সামগ্রিক হিসাবে, তাদের আওতাধীন চালু প্রতিষ্ঠানগুলোর প্রায় ৩৩ শতাংশ RMG, ১৮ শতাংশ গার্মেন্টস অ্যাকসেসরিজ এবং ৮ শতাংশ টেক্সটাইল খাতে। বাকি প্রতিষ্ঠানগুলো বিভিন্ন ধরনের পণ্য উৎপাদন ও রপ্তানি করে।
CEPZ-এও পোশাকের পাশাপাশি ইলেকট্রনিকস, জুতা, প্লাস্টিক, অ্যাকসেসরিজসহ বিভিন্ন ধরনের শিল্প গড়ে উঠেছে।
২০২৫ সালে চীনা মালিকানাধীন Direction Technology (Bangladesh) Co. Ltd.-কে CEPZ-এ ব্লুটুথ হেডফোন, তারযুক্ত হেডফোন ও ডাটা কেবল উৎপাদনের জন্য বিনিয়োগ চুক্তি দেওয়া হয়।
অর্থাৎ CEPZ ধীরে ধীরে প্রচলিত পোশাকনির্ভর শিল্পের পাশাপাশি বহুমুখী উৎপাদনের দিকেও এগোচ্ছে।
রপ্তানি বাড়ছে, রাজস্বের হিসাব কোথায়?
চট্টগ্রাম কাস্টম হাউস ২০২৫-২৬ অর্থবছরে রেকর্ড ৮১ হাজার ৪৭১ কোটি টাকা রাজস্ব আদায় করেছে।
এই বিশাল রাজস্ব ব্যবস্থার মধ্যে CEPZ সরাসরি একটি আলাদা রাজস্ব ইউনিট নয়। EPZ-এর বন্ড সুবিধা, আমদানি-রপ্তানি, শুল্ক-কর সুবিধা এবং পরবর্তী সমন্বয়ের হিসাব বিভিন্ন কর্তৃপক্ষ ও ব্যবস্থার সঙ্গে সম্পর্কিত।
তাই CEPZ নিয়ে অনুসন্ধানের আসল জায়গা শুধু ‘কত রপ্তানি হলো’ নয়।
বরং—
কোন প্রতিষ্ঠান কত মূল্যের কাঁচামাল বন্ড সুবিধায় আমদানি করেছে?
গত পাঁচ বছরে কোন প্রতিষ্ঠান কত রপ্তানি করেছে?
আমদানি করা কাঁচামাল ও রপ্তানি পণ্যের হিসাব কতটা সামঞ্জস্যপূর্ণ?
কোন প্রতিষ্ঠানের বন্ড অডিট হয়েছে?
অডিটে কত টাকা দাবি বা অনিয়ম ধরা পড়েছে?
কত প্রতিষ্ঠানের বিরুদ্ধে বন্ড-সংক্রান্ত মামলা বা রাজস্ব দাবি রয়েছে?
কত প্রতিষ্ঠানের বন্ড লাইসেন্স স্থগিত, বাতিল বা নবায়ন নিয়ে জটিলতা হয়েছে?
এই তথ্যগুলো এক জায়গায় আনতে পারলে CEPZ-এর প্রকৃত আর্থিক চিত্র অনেক পরিষ্কার হবে।
১৭৬ প্রতিষ্ঠানের তথ্যেই লুকিয়ে থাকতে পারে বড় গল্প
BEPZA-এর Year-wise Investors তালিকায় CEPZ-এর ১৭৬টি বিনিয়োগকারী প্রতিষ্ঠানের এন্ট্রি রয়েছে।
এই ১৭৬টি নামকে কেন্দ্র করে যদি গত পাঁচ বছরের—
- আমদানি মূল্য,
- বন্ড সুবিধা,
- রপ্তানি মূল্য,
- অডিটের তারিখ,
- অডিটে দাবিকৃত রাজস্ব,
- আদায়কৃত রাজস্ব,
- বন্ড লাইসেন্সের অবস্থা,
- মামলা বা রাজস্ব দাবির তথ্য
একসঙ্গে বিশ্লেষণ করা যায়, তাহলে শুধু CEPZ নয়—বাংলাদেশের EPZ-ভিত্তিক রাজস্ব ব্যবস্থাপনার একটি গুরুত্বপূর্ণ চিত্রও সামনে আসতে পারে।
কারণ একই প্রতিষ্ঠানের ক্ষেত্রে আমদানি ও রপ্তানির ধারাবাহিকতা, উৎপাদন সক্ষমতা, কাঁচামালের ব্যবহার এবং বন্ড অডিটের ফলাফল পাশাপাশি রাখলে অস্বাভাবিক ওঠানামা সহজেই চিহ্নিত করা সম্ভব।
CEPZ-এর পরের প্রশ্ন
BEPZA-এর সামগ্রিক তথ্য বলছে, ২০২৫-২৬ অর্থবছরে তাদের আওতাধীন অঞ্চলগুলো থেকে ৮ দশমিক ৪১ বিলিয়ন ডলারের পণ্য রপ্তানি হয়েছে।
জুন ২০২৬ পর্যন্ত BEPZA-এর আওতাধীন অঞ্চলগুলোর ক্রমপুঞ্জীভূত বিনিয়োগ ৭ দশমিক ৩৭ বিলিয়ন ডলার এবং ক্রমপুঞ্জীভূত রপ্তানি ১২৭ দশমিক ৪২ বিলিয়ন ডলার হয়েছে।
এই সাফল্যের মধ্যে CEPZ-এর ভূমিকা গুরুত্বপূর্ণ।
কিন্তু একটি রপ্তানিনির্ভর শিল্পাঞ্চলের প্রকৃত চিত্র শুধু বিদেশে কত ডলারের পণ্য গেল, তা দিয়ে মাপা যায় না।
দেখতে হয়—
কত বিনিয়োগ এসেছে,
কত কর্মসংস্থান হয়েছে,
কত মূল্য সংযোজন হয়েছে,
কত রাজস্ব সুবিধা দেওয়া হয়েছে,
এবং সেই সুবিধার বিপরীতে প্রতিষ্ঠানের দায়বদ্ধতা কতটা কার্যকরভাবে যাচাই করা হচ্ছে।
CEPZ তাই কেবল রপ্তানির গল্প নয়।
এটি একই সঙ্গে বন্ড, কাস্টমস, ভ্যাট, অডিট ও রাজস্ব ব্যবস্থাপনারও একটি বড় পরীক্ষাগার।
আর সেই পরীক্ষার ফল জানতে হলে ১৭৬ বিনিয়োগকারী প্রতিষ্ঠানের তথ্যকে সামনে রেখে অন্তত পাঁচ বছরের হিসাব পাশাপাশি বসাতে হবে।
সেখানেই হয়তো বেরিয়ে আসবে CEPZ-এর সাফল্যের পাশাপাশি রাজস্ব ব্যবস্থাপনার অদেখা গল্প।