বাচ্চুর আমলের ঋণ কেলেঙ্কারি থেকে বর্তমান খেলাপি সংকট: শীর্ষ ২০ ঋণখেলাপির কাছে পাওনা ২,২৮৮ কোটি টাকা, পুনরুদ্ধারে ব্যর্থতা ও তদন্তের দীর্ঘসূত্রতা।
ফলোআপ নিউজ | বিশেষ অনুসন্ধান
একসময় লাভজনক রাষ্ট্রায়ত্ত ব্যাংক হিসেবে পরিচিত বেসিক ব্যাংক এখন দেশের ব্যাংকিং খাতের অন্যতম বড় আর্থিক সংকটের উদাহরণ। ২০০৯ সালে শেখ আবদুল হাই বাচ্চু চেয়ারম্যান হিসেবে দায়িত্ব নেওয়ার পর ব্যাংকটির ঋণ বিতরণে ব্যাপক অনিয়মের অভিযোগ ওঠে। বাংলাদেশ ব্যাংকের পরিদর্শনে চারটি শাখায় হাজার হাজার কোটি টাকার ঋণ বিতরণে গুরুতর অনিয়ম শনাক্ত হয়। পরে দুর্নীতি দমন কমিশন (দুদক) ঋণ জালিয়াতি ও অর্থ পাচারের অভিযোগে ৫৯টি মামলা করে।
কিন্তু এক দশকেরও বেশি সময় পরও সংকটের পুরোপুরি সমাধান হয়নি। ঋণখেলাপিদের কাছ থেকে অর্থ উদ্ধার সীমিত, মূলধন ঘাটতি বিপুল এবং মামলাগুলোর তদন্ত ও বিচারপ্রক্রিয়াও দীর্ঘায়িত হয়েছে।
দ্য ডেইলি স্টারের ৪ অক্টোবর ২০২৬-এর প্রতিবেদন অনুযায়ী, ২০২৬ সালের জুন শেষে ব্যাংকটির শীর্ষ ২০ খেলাপির শ্রেণিকৃত ঋণের পরিমাণ ছিল ২,২৮৮.২৫ কোটি টাকা। অন্যদিকে, বাংলাদেশ ব্যাংকের পরিদর্শনে ২০০৯ থেকে ২০১২ সালের মধ্যে চারটি শাখায় ৪,৪২৪.৯৩ কোটি টাকার ঋণ বিতরণে গুরুতর অনিয়মের তথ্য পাওয়া যায়। এই দুটি হিসাবের সময়কাল ও পরিধি আলাদা; তাই এগুলোকে একই ঋণের যোগফল হিসেবে দেখা যাবে না।
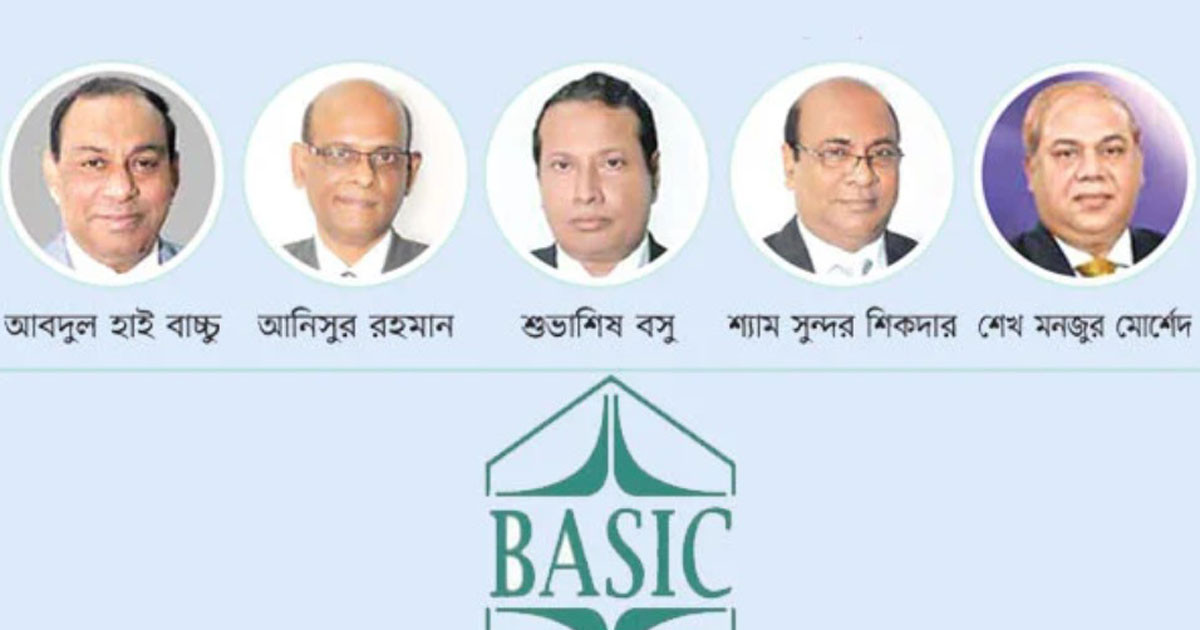
১. কোন চেয়ারম্যানের আমলে সংকটের সূত্রপাত?
বেসিক ব্যাংকের আর্থিক সংকটের কেন্দ্রবিন্দুতে রয়েছেন সাবেক চেয়ারম্যান শেখ আবদুল হাই বাচ্চু। ২০০৯ সালে তিনি দায়িত্ব নেওয়ার পর ব্যাংকটির ঋণ বিতরণ দ্রুত সম্প্রসারিত হয়। পরবর্তী সময়ে ঋণ অনুমোদন, জামানত যাচাই, ঋণগ্রহীতার পরিচয় নিশ্চিতকরণ এবং ঋণ আদায়ের ক্ষেত্রে গুরুতর অনিয়মের অভিযোগ সামনে আসে।
বাংলাদেশ ব্যাংকের পরিদর্শনে ডিসেম্বর ২০০৯ থেকে নভেম্বর ২০১২ পর্যন্ত চারটি শাখায় ৪,৪২৪.৯৩ কোটি টাকার ঋণ বিতরণে গুরুতর অনিয়ম শনাক্ত হয় বলে ২০২৬ সালের অক্টোবরে দ্য ডেইলি স্টার জানায়।
২০১০ সালের শেষ দিকে ব্যাংকটির খেলাপি ঋণের হার ছিল ৪.৮৩ শতাংশ। ২০১৩ সালের মধ্যে তা বেড়ে ৫৭.১৫ শতাংশে পৌঁছায় বলে একই প্রতিবেদনে উল্লেখ করা হয়।
২০১৪ সালে বাচ্চু চেয়ারম্যানের পদ ছাড়েন। এর পরও ব্যাংকটির আর্থিক অবস্থার পুনরুদ্ধার হয়নি। ঋণ আদায় ব্যর্থতা, সঞ্চিত লোকসান এবং মূলধন ঘাটতি পরবর্তী বছরগুলোতেও ব্যাংকটির ওপর চাপ তৈরি করে।
গুরুত্বপূর্ণ বিষয়: বাংলাদেশ ব্যাংকের পরিদর্শনে অনিয়ম শনাক্ত হওয়া এবং দুদকের মামলায় অভিযোগ আনা গুরুতর বিষয় হলেও প্রতিটি ঋণের ক্ষেত্রে চূড়ান্ত দায় নির্ধারণ করতে সংশ্লিষ্ট ঋণ অনুমোদন, বিতরণ, অর্থের ব্যবহার এবং আদায়ের নথি আলাদাভাবে যাচাই করতে হবে।
২. কোন কোন এমডি/চেয়ারম্যানের আমলে ঋণ বিতরণ নিয়ে প্রশ্ন ওঠে?
বেসিক ব্যাংকের ঋণ কেলেঙ্কারির অনুসন্ধানে সাবেক চেয়ারম্যানের পাশাপাশি ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি), উপব্যবস্থাপনা পরিচালক (ডিএমডি), ঋণ অনুমোদনকারী কর্মকর্তা এবং পরিচালনা পর্ষদের ভূমিকা গুরুত্বপূর্ণ।
প্রকাশিত সংবাদ ও মামলার বিবরণে যেসব সাবেক এমডির নাম এসেছে, তাদের মধ্যে রয়েছেন:
| কর্মকর্তা | পদ | প্রকাশিত অভিযোগ বা প্রাসঙ্গিকতা |
|---|---|---|
| কাজী ফখরুল ইসলাম | সাবেক এমডি | ২০১৮ সালে ২৭৫ কোটি টাকার ঋণ কেলেঙ্কারিসংক্রান্ত মামলায় অভিযুক্তদের মধ্যে নাম আসে। |
| এ কে এম সাজেদুর রহমান | সাবেক এমডি | একই ঋণ কেলেঙ্কারিসংক্রান্ত মামলায় অভিযুক্তদের মধ্যে নাম আসে। |
| শেখ আবদুল হাই বাচ্চু | সাবেক চেয়ারম্যান | ঋণ অনিয়মসংক্রান্ত ৫৯টি মামলার মধ্যে ৫৮টিতে ২০২৩ সালে দুদকের অভিযোগপত্রে নাম অন্তর্ভুক্ত হওয়ার কথা প্রকাশিত হয়েছে। |
এখানে একটি পার্থক্য গুরুত্বপূর্ণ: চেয়ারম্যান ও এমডির দায়িত্ব এক নয়। চেয়ারম্যান পরিচালনা পর্ষদের নেতৃত্ব দেন; এমডি ব্যাংকের নির্বাহী ব্যবস্থাপনার দায়িত্ব পালন করেন। কোনো ঋণ পর্ষদে অনুমোদিত হলে সংশ্লিষ্ট এমডি বা কর্মকর্তার ভূমিকা কী ছিল, তা জানতে অনুমোদনপত্র, বোর্ড সভার কার্যবিবরণী এবং সংশ্লিষ্ট কর্মকর্তাদের লিখিত মতামত দেখতে হবে।
২০১৮ সালে প্রকাশিত দ্য ডেইলি স্টারের একটি প্রতিবেদনে বলা হয়, চট্টগ্রামের আগ্রাবাদ শাখার আপত্তি সত্ত্বেও দু’টি প্রতিষ্ঠানের অনুকূলে ঋণ অনুমোদনের অভিযোগে সাবেক এমডি কাজী ফখরুল ইসলাম ও এ কে এম সাজেদুর রহমানসহ কয়েকজনের নাম মামলায় আসে।
সূত্র: The Daily Star, ১০ জানুয়ারি ২০১৮—“BASIC Bank: JP MP, husband sued over Tk 275cr scam”।
৩. ২৭৫ কোটি টাকার ঋণ কেলেঙ্কারি: কারা ছিলেন আলোচনায়?
বেসিক ব্যাংকের ঋণ অনিয়মের আলোচিত ঘটনাগুলোর একটি হলো জাতীয় পার্টির সাবেক সংসদ সদস্য মাহজাবিন মুরশেদ ও তার স্বামী মুরশেদ মুরাদ ইব্রাহিমের সংশ্লিষ্ট প্রতিষ্ঠানের ঋণ।
২০১৮ সালের জানুয়ারিতে প্রকাশিত প্রতিবেদনে বলা হয়, তাদের সংশ্লিষ্ট দুটি প্রতিষ্ঠানের জন্য ২০১০ থেকে ২০১২ সালের মধ্যে ১৮৬.৯৩ কোটি টাকার ঋণ অনুমোদনের অভিযোগে দুদক মামলা করে। সুদসহ দাবির পরিমাণ বেড়ে ২৭৫ কোটি টাকা হয়েছিল বলে প্রতিবেদনে উল্লেখ করা হয়।
ঋণগুলোর মধ্যে ছিল জাহাজ আমদানির জন্য আইজি নেভিগেশনস লিমিটেডের ঋণ এবং সংশ্লিষ্ট প্রতিষ্ঠানের মেয়াদি ও চলতি মূলধন ঋণ। প্রতিবেদনে বলা হয়েছিল, আগ্রাবাদ শাখা ঋণ প্রস্তাবের ঝুঁকি নিয়ে আপত্তি তুলেছিল এবং জামানত ও প্রতিষ্ঠানের ব্যবসায়িক সক্ষমতা নিয়ে প্রশ্ন করেছিল।
এই ঘটনায় সাবেক চেয়ারম্যান বাচ্চু এবং সাবেক এমডি কাজী ফখরুল ইসলাম ও এ কে এম সাজেদুর রহমানের নামও আলোচনায় আসে।
এটি ছিল অভিযোগ ও মামলা দায়েরের পর্যায়। পরবর্তী আদালতের আদেশ, অর্থ উদ্ধার এবং সংশ্লিষ্ট ব্যক্তিদের বর্তমান মামলার অবস্থান আলাদাভাবে যাচাই করা প্রয়োজন।
৪. ঋণ অনিয়মের মামলায় কত টাকা, কত আসামি?
দুদক ২০১৫ সালে বেসিক ব্যাংকের ঋণ জালিয়াতি ও অর্থ পাচারের অভিযোগে মামলা শুরু করে। পরে মোট ৫৯টি মামলা হয়।
bdnews24.com-এর ৩ ফেব্রুয়ারি ২০২৫-এর প্রতিবেদন অনুযায়ী, ৫৯টি মামলায় প্রায় ২,২৬৫ কোটি টাকা আত্মসাৎ ও অর্থ পাচারের অভিযোগে তদন্ত শেষে ২০২৩ সালে অভিযোগপত্র দাখিল করা হয়েছিল।
প্রকাশিত তথ্য অনুযায়ী, অভিযোগপত্রে বাচ্চুর নাম ৫৮টি মামলায় অন্তর্ভুক্ত করা হয়। ব্যাংকের কর্মকর্তা ও ঋণগ্রহীতাসহ মোট ১৪৭ জনের বিরুদ্ধে অভিযোগপত্র দেওয়ার কথা বিভিন্ন প্রতিবেদনে এসেছে; ২০২৪ সালের দ্য বিজনেস স্ট্যান্ডার্ডের প্রতিবেদনে সংখ্যাটি ১৪৮ বলা হয়েছে। এই সংখ্যার পার্থক্য মামলাভিত্তিক আসামি গণনার কারণে কিনা, তা মূল অভিযোগপত্র থেকে যাচাই করা দরকার।
২০২৫ সালে আদালত একাধিক মামলার তদন্তে ঘাটতি শনাক্ত করে পুনঃতদন্তের নির্দেশ দেন। ২০২৫ সালের সেপ্টেম্বরের দ্য বিজনেস স্ট্যান্ডার্ডের প্রতিবেদন অনুযায়ী, ৫৯টি মামলার মধ্যে প্রায় ৫৪টিতে পুনঃতদন্তের নির্দেশ দেওয়া হয়েছিল। তদন্তে পরিচালনা পর্ষদের সদস্যদের ভূমিকা যথাযথভাবে বিবেচনা করা হয়নি— এমন প্রশ্নও আদালতে ওঠে।
অর্থাৎ, শুধু ঋণগ্রহীতা বা কয়েকজন ব্যাংক কর্মকর্তাকে দায়ী করেই পুরো ঘটনার নিষ্পত্তি হয়নি। ঋণ অনুমোদন ও বিতরণের সিদ্ধান্তে কারা ছিলেন, কারা আপত্তি করেছিলেন, কারা আপত্তি উপেক্ষা করেছিলেন এবং কারা অর্থের চূড়ান্ত সুবিধাভোগী— এসব প্রশ্নের উত্তর এখনও গুরুত্বপূর্ণ।
৫. শীর্ষ ২০ ঋণখেলাপি: কার কাছে কত টাকা?
দ্য ডেইলি স্টারের ৪ অক্টোবর ২০২৬-এর প্রতিবেদন অনুযায়ী, ২০২৬ সালের জুন শেষে বেসিক ব্যাংকের শীর্ষ ২০ ঋণখেলাপির শ্রেণিকৃত ঋণের পরিমাণ ছিল ২,২৮৮.২৫ কোটি টাকা।
প্রতিবেদনে নাম প্রকাশিত বড় খেলাপিদের মধ্যে রয়েছে:
| ক্রম | ঋণগ্রহীতা প্রতিষ্ঠান | জুন ২০২৬-এ বকেয়া ঋণের তথ্য |
|---|---|---|
| ১ | আমাদার বাড়ি লিমিটেড | ২০৪.৬৬ কোটি টাকা |
| ২ | ক্রিস্টাল স্টিলস অ্যান্ড শিপ ব্রেকিং লিমিটেড | শীর্ষ ২০ তালিকায়; নির্দিষ্ট অঙ্ক মূল তালিকা থেকে যাচাইযোগ্য |
| ৩ | ওয়েস্টার্ন হাউজিং লিমিটেড | শীর্ষ ২০ তালিকায়; নির্দিষ্ট অঙ্ক মূল তালিকা থেকে যাচাইযোগ্য |
| ৪ | ওয়েল টেক্স লিমিটেড | শীর্ষ ২০ তালিকায়; নির্দিষ্ট অঙ্ক মূল তালিকা থেকে যাচাইযোগ্য |
| ৫ | জিল ওয়্যারস লিমিটেড | শীর্ষ ২০ তালিকায়; নির্দিষ্ট অঙ্ক মূল তালিকা থেকে যাচাইযোগ্য |
| ৬ | কক্স ডেভেলপার লিমিটেড | ১১০ কোটি টাকার বেশি বকেয়া থাকা প্রতিষ্ঠানগুলোর মধ্যে |
| ৭ | ম্যাপ পেপার বোর্ড মিলস লিমিটেড | ১১০ কোটি টাকার বেশি বকেয়া থাকা প্রতিষ্ঠানগুলোর মধ্যে |
| ৮ | আইজি নেভিগেশনস লিমিটেড | ১১০ কোটি টাকার বেশি বকেয়া থাকা প্রতিষ্ঠানগুলোর মধ্যে |
| ৯ | বে নেভিগেশন লিমিটেড | ১১০ কোটি টাকার বেশি বকেয়া থাকা প্রতিষ্ঠানগুলোর মধ্যে |
| ১০ | রিজেন্ট উইভিং লিমিটেড | ১১০ কোটি টাকার বেশি বকেয়া থাকা প্রতিষ্ঠানগুলোর মধ্যে |
| ১১–২০ | কনফিডেন্স শুজ, দ্য অ্যারিস্টোক্র্যাট অ্যাগ্রো, আলী ট্রেড ইন্টারন্যাশনাল, আজবিনা অ্যাগ্রো ইন্ডাস্ট্রিজ, অ্যাটলাস ফুড অ্যান্ড বেভারেজ, বর্ষণ অ্যাগ্রো ইন্ডাস্ট্রিজ, টেকনো ডিজাইন অ্যান্ড ডেভেলপমেন্ট, মাইনকো জুট মিলস, নিউ অটো ডিফাইন ও লোহাজং ট্রেড ইন্টারন্যাশনাল | সম্মিলিতভাবে শীর্ষ ২০-এর মোট বকেয়া ঋণের অংশ |
সম্পাদকীয় সতর্কতা: এই তালিকার সব প্রতিষ্ঠানকে একই ঋণ কেলেঙ্কারির মামলার আসামি হিসেবে ধরে নেওয়া যাবে না। শীর্ষ খেলাপি তালিকায় থাকা এবং দুদকের মামলায় অভিযুক্ত হওয়া দু’টি পৃথক বিষয়। প্রতিষ্ঠানভিত্তিক ঋণের অঙ্ক ও মামলার অবস্থা জানতে বেসিক ব্যাংকের মূল তালিকা, অর্থঋণ আদালতের মামলা এবং দুদকের অভিযোগপত্র মিলিয়ে দেখা প্রয়োজন।
৬. ঋণ উদ্ধার কতটা হয়েছে?
২০২৬ সালের জুন শেষে শীর্ষ ২০ খেলাপির মোট বকেয়া ঋণ ছিল ২,২৮৮.২৫ কোটি টাকা। দ্য ডেইলি স্টারের প্রতিবেদনে বলা হয়েছে, এসব ঋণ থেকে সম্মিলিতভাবে আদায় হয়েছিল প্রায় ৩৬.৪ কোটি টাকা।
অর্থাৎ, শীর্ষ ২০ ঋণখেলাপির মোট বকেয়ার তুলনায় আদায়ের পরিমাণ প্রায় ১.৬ শতাংশ। একই প্রতিবেদনে এসব ঋণের বিপরীতে বন্ধকী সম্পদের বাধ্যতামূলক বিক্রয়মূল্য প্রায় ৩৬৪.৭১ কোটি টাকা বলে উল্লেখ করা হয়, যা মোট বকেয়ার প্রায় ১৬ শতাংশ।
এতে ঋণ পুনরুদ্ধারের বড় সীমাবদ্ধতা সামনে আসে। কোনো ঋণের বিপরীতে পর্যাপ্ত ও কার্যকর জামানত না থাকলে আদালতের ডিক্রি পেলেও অর্থ উদ্ধার কঠিন হয়ে পড়ে। আবার বন্ধকী সম্পদ থাকলেও মালিকানা বিরোধ, অতিমূল্যায়ন, দখল সমস্যা কিংবা বিক্রির জটিলতায় উদ্ধার দীর্ঘায়িত হতে পারে।
ব্যাংকটির চেয়ারম্যানের বক্তব্য অনুযায়ী, খেলাপি ঋণ উদ্ধারে অর্থঋণ আদালত, নেগোশিয়েবল ইনস্ট্রুমেন্টস অ্যাক্ট এবং দুদকের মামলার মাধ্যমে কার্যক্রম চালানো হচ্ছে।
৭. ব্যাংকের বর্তমান আর্থিক অবস্থা কতটা খারাপ?
দ্য ডেইলি স্টারের ৪ অক্টোবর ২০২৬-এর প্রতিবেদনে ব্যাংকের তথ্য উদ্ধৃত করে বলা হয়, ২০২৬ সালের ১২ সেপ্টেম্বর পর্যন্ত:
| সূচক | পরিমাণ |
|---|---|
| শ্রেণিকৃত খেলাপি ঋণ | ৮,১৫৩ কোটি টাকা |
| মোট ঋণ ও অগ্রিম | ১২,৫২১ কোটি টাকা |
| খেলাপি ঋণের হার | ৬৪.৪৯% |
| প্রভিশন ঘাটতি | প্রায় ৫,০৫১ কোটি টাকা |
| মূলধন ঘাটতি | প্রায় ৫,১৪৮ কোটি টাকা |
| আমানত | ১৭,২২৪ কোটি টাকা |
প্রতিবেদনটিতে ব্যাংকটির ২০২৩ সালের লোকসান ৪১৬ কোটি টাকা এবং ২০২৬ সালের ১২ সেপ্টেম্বর পর্যন্ত লোকসান ৬৫৫ কোটি টাকা বলে উল্লেখ করা হয়েছে। এই দুটি অঙ্কের হিসাবকাল এক নয়; তাই তুলনা করতে হলে সংশ্লিষ্ট আর্থিক বিবরণীর পূর্ণাঙ্গ সময়কাল ও হিসাবপদ্ধতি যাচাই করা জরুরি।
অন্যদিকে, বেসিক ব্যাংকের ২০২৪ সালের বার্ষিক প্রতিবেদনেও মূলধন পরিস্থিতির গভীর দুর্বলতার চিত্র রয়েছে। প্রতিবেদনে ২০২৪ সালের শেষে মূলধন ঘাটতি ৩,৩৬৩.৭০ কোটি টাকা দেখানো হয়। পরবর্তী সময়ে ঘাটতির হিসাব আরও বেড়েছে বলে ২০২৬ সালের সংবাদে উল্লেখ করা হয়েছে।
৮. সরকারের অর্থ সহায়তা কি ব্যাংকটিকে বাঁচাতে পারবে?
বেসিক ব্যাংকের সংকট মোকাবিলায় অতীতে সরকার থেকে মূলধন সহায়তা দেওয়া হয়েছে। কিন্তু বড় অঙ্কের সরকারি সহায়তার পরও ব্যাংকের আর্থিক স্বাস্থ্য স্বাভাবিক হয়নি।
২০২৬ সালের অক্টোবরে প্রকাশিত প্রতিবেদনে ব্যাংকটির চেয়ারম্যান হেলাল আহমেদ চৌধুরী জানান, স্বল্পমূল্যের আমানত হিসেবে সরকার বা বাংলাদেশ ব্যাংকের কাছ থেকে ৫,০০০ কোটি টাকা পাওয়ার প্রস্তাব প্রক্রিয়াধীন রয়েছে। এই অর্থের মাধ্যমে উচ্চ সুদে সংগৃহীত আমানতের ব্যয় কমানো এবং ব্যাংকের তারল্য পরিস্থিতি উন্নত করার পরিকল্পনা রয়েছে।
তবে ব্যাংকিং বিশেষজ্ঞদের বক্তব্য অনুযায়ী, শুধু তারল্য সহায়তা বা নতুন মূলধন দিয়ে সমস্যার সমাধান হবে না। সুশাসন, ঋণ অনুমোদনের জবাবদিহি, খেলাপি ঋণ আদায় এবং অনিয়মের দায় নির্ধারণ একসঙ্গে নিশ্চিত করতে হবে।
২০২৪ সালে সিটি ব্যাংকের সঙ্গে বেসিক ব্যাংকের সম্ভাব্য একীভূতকরণ নিয়ে উদ্যোগ নেওয়া হলেও রাজনৈতিক পরিবর্তনের পর সেই পরিকল্পনা বাতিল হয়। একীভূতকরণের উদ্যোগ ঘিরে আমানতকারীদের মধ্যে উদ্বেগও তৈরি হয়েছিল বলে সংবাদমাধ্যমে প্রকাশিত হয়েছে।
৯. দায় কার—শুধু ঋণগ্রহীতার, নাকি অনুমোদনকারীদেরও?
বেসিক ব্যাংকের সংকটের মূল প্রশ্ন এখানেই। ঋণগ্রহীতা টাকা ফেরত না দিলে তার দায় রয়েছে। কিন্তু কোনো ঋণ যদি যথাযথ যাচাই ছাড়াই অনুমোদন করা হয়, জামানত ছাড়াই বিতরণ করা হয়, ভুয়া নথির ভিত্তিতে ঋণ দেওয়া হয় কিংবা শাখার ঝুঁকি-সংক্রান্ত আপত্তি উপেক্ষা করা হয়, তাহলে শুধু ঋণগ্রহীতার কাছ থেকে টাকা আদায়ের চেষ্টা যথেষ্ট নয়।
প্রতিটি ঋণের ক্ষেত্রে জানতে হবে:
১. ঋণ প্রস্তাব কে তৈরি করেছিলেন?
২. শাখা ব্যবস্থাপক ও ক্রেডিট বিভাগ কী সুপারিশ করেছিল?
৩. ঋণ অনুমোদন করেছিলেন এমডি, নির্বাহী কমিটি নাকি পরিচালনা পর্ষদ?
৪. ঋণের বিপরীতে কী জামানত নেওয়া হয়েছিল এবং তার বাজারমূল্য কত ছিল?
৫. অর্থ ছাড়ের আগে ঋণগ্রহীতার ব্যবসা, আর্থিক সক্ষমতা ও পূর্ববর্তী দায় যাচাই করা হয়েছিল কি?
৬. ঋণের অর্থ কোথায় স্থানান্তরিত হয়েছিল এবং প্রকৃত সুবিধাভোগী কে?
৭. ঋণখেলাপি হওয়ার পর সংশ্লিষ্ট কর্মকর্তাদের বিরুদ্ধে বিভাগীয় ব্যবস্থা, মামলা কিংবা সম্পদ জব্দের উদ্যোগ নেওয়া হয়েছিল কি?
এসব তথ্যের ভিত্তিতেই বোঝা যাবে কোন ঋণে কী ধরনের অনিয়ম হয়েছিল এবং ব্যাংকের আর্থিক ক্ষতির জন্য কার কতটা দায় রয়েছে।
১০. বেসিক ব্যাংক নিয়ে ফলোআপ নিউজের পরবর্তী অনুসন্ধান
বেসিক ব্যাংকের আর্থিক সংকটের পূর্ণাঙ্গ চিত্র পেতে শুধু সংবাদ প্রতিবেদন যথেষ্ট নয়। ব্যাংকের ঋণভিত্তিক তথ্য, দুদকের মামলা, আদালতের আদেশ, বাংলাদেশ ব্যাংকের পরিদর্শন প্রতিবেদন এবং ঋণ আদায়ের সর্বশেষ হিসাব সংগ্রহ করা জরুরি।
ফলোআপ নিউজের পরবর্তী অনুসন্ধানে বিশেষভাবে প্রয়োজন:
- ২০০৯–২০১৪ সময়ে ঋণ অনুমোদনকারী পরিচালনা পর্ষদের সভার কার্যবিবরণী;
- ৪,৪২৪.৯৩ কোটি টাকার অনিয়ম শনাক্ত হওয়া ঋণগুলোর প্রতিষ্ঠানভিত্তিক তালিকা;
- ৫৯টি মামলার বর্তমান অবস্থা ও পুনঃতদন্তের অগ্রগতি;
- সাবেক চেয়ারম্যান, এমডি, ডিএমডি ও সংশ্লিষ্ট কর্মকর্তাদের বিরুদ্ধে মামলার বর্তমান অবস্থা;
- শীর্ষ ২০ খেলাপির মূল ঋণ, সুদ, জরিমানা, জামানত ও আদায়ের হিসাব;
- ঋণ অনুমোদন ও বিতরণে আপত্তি থাকা সত্ত্বেও অর্থ ছাড়ের ঘটনা;
- ব্যাংকের নিজস্ব নিরীক্ষা ও বাংলাদেশ ব্যাংকের পর্যবেক্ষণে চিহ্নিত দায়;
- সরকারি মূলধন সহায়তার পরিমাণ, ব্যবহারের হিসাব এবং পুনরুদ্ধারের পরিকল্পনা।
বেসিক ব্যাংকের টাকা উদ্ধার ও দায় নির্ধারণ— দু’টিই জরুরি
বেসিক ব্যাংকের আর্থিক বিপর্যয় একটি দীর্ঘস্থায়ী প্রাতিষ্ঠানিক সংকট। ২০০৯–২০১২ সালের ঋণ অনিয়মের অভিযোগ, ৫৯টি মামলা, শীর্ষ ঋণখেলাপিদের বিপুল বকেয়া এবং ২০২৬ সালেও ব্যাংকের মূলধন ও প্রভিশন ঘাটতি— সব মিলিয়ে পরিস্থিতির গভীরতা স্পষ্ট।
কিন্তু শুধু খেলাপি প্রতিষ্ঠানের নাম প্রকাশ করলেই জবাবদিহি নিশ্চিত হবে না। কোন ঋণ কীভাবে অনুমোদিত হয়েছিল, কোন কর্মকর্তা বা পর্ষদ সদস্যের কী ভূমিকা ছিল, ঋণের অর্থ শেষ পর্যন্ত কোথায় গেছে এবং অর্থ উদ্ধারে কী ব্যবস্থা নেওয়া হয়েছে— এসব তথ্যও প্রকাশ করা প্রয়োজন।
রাষ্ট্রায়ত্ত ব্যাংকের ক্ষতি শেষ পর্যন্ত জনগণের অর্থের ওপর চাপ সৃষ্টি করে। তাই বেসিক ব্যাংকের ক্ষেত্রে শুধু নতুন মূলধন বা সরকারি আমানত দিয়ে সংকট সামাল দেওয়ার বদলে ঋণ উদ্ধার, সুশাসন, নিরপেক্ষ তদন্ত এবং আইনগত দায় নির্ধারণকে অগ্রাধিকার দিতে হবে।
ফলোআপ নিউজের অনুসন্ধানের মূল প্রশ্ন: হাজার হাজার কোটি টাকার ঋণ অনিয়মের পরও কেন অর্থ উদ্ধার এত কম, আর যাদের সিদ্ধান্তে ঋণ বিতরণ হয়েছিল তাদের প্রত্যেকের ভূমিকা কি যথাযথভাবে তদন্ত করা হয়েছে?
সম্পর্কিত সংবাদঃ
বেসিক ব্যাংক “লুটে খাওয়া” চেয়ারম্যান সেই বাচ্চু এখন কোথায় আছেন?
পরিচালক পুরস্কৃত, ব্যাংকার জেলে, ব্যবসায়ী পলাতক
সবাই মিলে বেসিক ব্যাংক লুট
ব্যাংক খাতের লুটপাটে দায়ী ৬ ব্যক্তি ও শিল্পগোষ্ঠী
‘27 individuals, 56 orgs involved in BASIC bank scam’