বিশেষ অনুসন্ধান | FollowUpNews
আগে ঋণ, পরে শ্রম; শ্রমের আয় থেকে কিস্তি, বিপদে আবার ঋণ— এভাবেই ঋণচক্রে বন্দী শ্রমজীবী মানুষ। অন্যদিকে ক্ষুদ্রঋণ খাতে প্রায় ৪ কোটি ৪০ লাখ গ্রাহক, ৬৯৩টি লাইসেন্সধারী প্রতিষ্ঠান এবং লাখো কোটি টাকার ঋণস্থিতি।
বাংলাদেশের শ্রমিক সমাজের একটি বড় অংশের জীবন কি এখন এমন এক অর্থনৈতিক ব্যবস্থায় আটকে যাচ্ছে, যেখানে নিজের শ্রমের আয় হাতে পাওয়ার আগেই তার একটি বড় অংশ ঋণ পরিশোধের জন্য নির্ধারিত হয়ে যায়? মাসের শুরুতে ঋণ, মাসজুড়ে কায়িক পরিশ্রম, আয় থেকে কিস্তি পরিশোধ, তারপর সংসারের খরচ মেটাতে গিয়ে আবার অর্থসংকট। হঠাৎ অসুস্থতা, সন্তানের চিকিৎসা, বাসাভাড়া কিংবা কাজ হারানোর মতো বিপদ দেখা দিলে পুরোনো ঋণের বোঝার ওপর যুক্ত হয় নতুন ঋণ।
এই জীবনব্যবস্থাকে বলা যায় ‘পোস্ট-পেইড লাইফ’। আগে অর্থ ধার করতে হয়, পরে শ্রম বিক্রি করে সেই অর্থ শোধ করতে হয়। শ্রমিকের বর্তমান আয় যেমন ঋণদাতার কাছে দায়বদ্ধ হয়ে পড়ে, তেমনি ভবিষ্যতের শ্রমের একটি অংশও আগাম বন্ধক হয়ে যায়।
প্রশ্ন হলো, দারিদ্র্য থেকে মুক্তির জন্য তৈরি ক্ষুদ্রঋণব্যবস্থা কিছু মানুষের জন্য সুযোগ তৈরি করলেও, অন্যদের ক্ষেত্রে তা দীর্ঘমেয়াদি ঋণনির্ভরতা তৈরি করছে কি না। আর এই বিপুল ঋণ কার্যক্রমের মাধ্যমে প্রতিষ্ঠানগুলো কী পরিমাণ আয় ও উদ্বৃত্ত তৈরি করছে?
৬৯৩টি প্রতিষ্ঠান, প্রায় ৪ কোটি ৪০ লাখ গ্রাহক
বাংলাদেশ ব্যাংকের Financial Stability Report 2025 অনুযায়ী, ২০২৪–২৫ অর্থবছর শেষে দেশে ক্ষুদ্রঋণ নিয়ন্ত্রণ কর্তৃপক্ষের (MRA) লাইসেন্সধারী ক্ষুদ্রঋণ প্রতিষ্ঠান ছিল ৬৯৩টি। এসব প্রতিষ্ঠানের শাখা ছিল ২৭ হাজার ১১৩টি এবং সেবাপ্রাপ্ত গ্রাহকের সংখ্যা ছিল প্রায় ৪ কোটি ৩৯ লাখ ৮০ হাজার। একই সময়ে ক্ষুদ্রঋণ খাতের মোট ঋণস্থিতি ও সঞ্চয়ের সম্মিলিত পরিমাণ ছিল প্রায় ১ লাখ ৭৪ হাজার ৮৮০ কোটি টাকা। <Cite refs={[“turn706910search54″,”turn133427view1”]}/>
| সূচক | ২০২৪–২৫ অর্থবছর |
|---|---|
| লাইসেন্সধারী ক্ষুদ্রঋণ প্রতিষ্ঠান | ৬৯৩টি |
| শাখা | ২৭,১১৩টি |
| সেবাপ্রাপ্ত গ্রাহক | প্রায় ৪.৪ কোটি |
| ঋণস্থিতি ও সঞ্চয়ের সম্মিলিত পরিমাণ | প্রায় ৳১.৭৫ লাখ কোটি |
| মোট ঋণ ও সঞ্চয়ের তহবিলভিত্তি | প্রায় ৳১.৯৯ লাখ কোটি |
উল্লেখ্য: সেবাপ্রাপ্ত গ্রাহক মানেই সবাই সক্রিয় ঋণগ্রহীতা নন। একই ব্যক্তি একাধিক প্রতিষ্ঠানের সদস্য হলে প্রতিষ্ঠানভিত্তিক সদস্যসংখ্যা যোগ করে স্বতন্ত্র মানুষের সংখ্যা নির্ধারণ করা যায় না। একইভাবে ঋণস্থিতি, সঞ্চয় ও মোট তহবিল আলাদা হিসাব; এগুলোকে এক করে দেখলে দ্বৈত গণনা হতে পারে। <Cite refs={[“turn706910search54″,”turn755215view0”]}/>
ক্ষুদ্রঋণ এখন আর প্রান্তিক কিছু মানুষের মধ্যে সীমাবদ্ধ কোনো কার্যক্রম নয়। দেশের আর্থিক ব্যবস্থায় এটি একটি বড় খাত। এত বিপুল মানুষের জীবনের সঙ্গে যুক্ত এই খাতের সাফল্য শুধু ঋণ বিতরণ ও কিস্তি আদায়ের পরিসংখ্যান দিয়ে বিচার করা যথেষ্ট নয়। ঋণগ্রহীতারা ঋণনির্ভরতা থেকে বেরিয়ে আসছেন কিনা, তাদের সঞ্চয় বাড়ছে কিনা এবং জীবনের জরুরি ব্যয় মেটাতে বারবার ঋণ নিতে হচ্ছে কিনা— সেসব প্রশ্নও সমান গুরুত্বপূর্ণ।
ব্র্যাক, আশা ও গ্রামীণ ব্যাংকের ঋণ কার্যক্রম কত বড়?
বাংলাদেশ ব্যাংকের প্রতিবেদনে MRA-র তথ্যের ভিত্তিতে বড় ছয়টি ক্ষুদ্রঋণ প্রতিষ্ঠানের ঋণ বিতরণ, ঋণ আদায় এবং ঋণস্থিতির হিসাব তুলে ধরা হয়েছে। ২০২৪–২৫ অর্থবছরে ব্র্যাক, আশা ও গ্রামীণ ব্যাংকের কার্যক্রমের আকার ছিল বিপুল।
| প্রতিষ্ঠান | ২০২৪–২৫ অর্থবছরে ঋণ বিতরণ | বছর শেষে ঋণস্থিতি |
|---|---|---|
| ব্র্যাক | ৳৭২,২৯০ কোটি | ৳৪২,৯৯৩ কোটি |
| আশা (ASA) | ৳৪২,৪৫১ কোটি | ৳২৭,৩৫৭ কোটি |
| গ্রামীণ ব্যাংক | ৳২৪,৮০৩ কোটি | ৳১৬,৮০০ কোটি |
সূত্র: বাংলাদেশ ব্যাংক, Annual Report 2024–2025, ক্ষুদ্রঋণ কার্যক্রমের সারণি। <Cite refs={[“turn706910search53″,”turn755215search20”]}/>
এই তিনটি প্রতিষ্ঠানের ক্ষেত্রেই বছরে হাজার হাজার কোটি টাকার ঋণ বিতরণ হচ্ছে। ঋণ বিতরণের অর্থ অবশ্য প্রতিষ্ঠানের মুনাফা নয়; একই মূলধন ঘুরে ঘুরে ঋণ হিসেবে বিতরণ হতে পারে। ঋণস্থিতিও মুনাফা নয়। কিন্তু এই বিশাল কার্যক্রমের সঙ্গে যুক্ত সার্ভিস চার্জের আয়, পরিচালন ব্যয় এবং উদ্বৃত্তের হিসাব জনস্বার্থে পরীক্ষা করা প্রয়োজন।
ব্র্যাকের ক্ষুদ্রঋণ কর্মসূচিতে সার্ভিস চার্জের আয় ৯ হাজার কোটি টাকার বেশি
ব্র্যাকের ২০২৩–২৪ অর্থবছরের নিরীক্ষিত ক্ষুদ্রঋণ কর্মসূচির আর্থিক বিবরণীতে সার্ভিস চার্জ থেকে আয় দেখানো হয়েছে প্রায় ৯ হাজার ১৩৮ কোটি টাকা। একই অর্থবছরে কর্মসূচিটির মোট আয় ছিল প্রায় ৯ হাজার ৪৯৭ কোটি টাকা। <Cite refs={[“turn706910search55″,”turn706910search3”]}/>
এই আয়কে নিট মুনাফা বলা যাবে না। প্রতিষ্ঠানটির সঞ্চয়ের ওপর সুদ, ব্যাংকঋণের সুদ, কর্মীদের বেতন, শাখা পরিচালনা, ঋণক্ষতি এবং অন্যান্য ব্যয় রয়েছে। কিন্তু সার্ভিস চার্জের আয়ের অঙ্কটি দেখায়, ক্ষুদ্রঋণ কর্মসূচি কত বড় আর্থিক পরিসরে পরিচালিত হচ্ছে।
আশার ২০২৩–২৪ সালের বার্ষিক প্রতিবেদন অনুযায়ী, প্রতিষ্ঠানটির সদস্য ছিল প্রায় ৭০ লাখ ১০ হাজার, ঋণগ্রহীতা প্রায় ৬০ লাখ এবং বছর শেষে ঋণস্থিতি ছিল ২৭ হাজার ৭১৮ কোটি টাকা। ওই বছর ঋণ বিতরণ করা হয় ৪৫ হাজার ৬০৫ কোটি টাকা। <Cite refs={[“turn755215search19”]}/>
গ্রামীণ ব্যাংকের ২০২৪ সালের নিরীক্ষিত আর্থিক বিবরণীতে নিট মুনাফা দেখানো হয়েছে প্রায় ৫২৮.৮ কোটি টাকা। <Cite refs={[“turn706910search58”]}/>
| প্রতিষ্ঠান | প্রকাশিত আর্থিক সূচক | অর্থবছর/সময়কাল |
|---|---|---|
| ব্র্যাক | ক্ষুদ্রঋণ কর্মসূচির সার্ভিস চার্জের আয় প্রায় ৳৯,১৩৮ কোটি | ২০২৩–২৪ |
| আশা | ঋণস্থিতি ৳২৭,৭১৮ কোটি; ঋণ বিতরণ ৳৪৫,৬০৫ কোটি | ২০২৩–২৪ |
| গ্রামীণ ব্যাংক | নিরীক্ষিত নিট মুনাফা প্রায় ৳৫২৯ কোটি | ২০২৪ |
এখানে তিন প্রতিষ্ঠানের তিন ধরনের সূচক দেখানো হয়েছে— সার্ভিস চার্জের আয় (সুদ থেকে যে টাকা আসে), ঋণ কার্যক্রমের আকার এবং নিট মুনাফা। এগুলো এক ধরনের আর্থিক সূচক নয়; তাই অঙ্কগুলোকে সরাসরি তুলনা করে কে বেশি মুনাফা করছে, তা বলা যাবে না। আশার একই সময়ের নিরীক্ষিত নিট উদ্বৃত্ত এবং ব্র্যাকের ক্ষুদ্রঋণ কর্মসূচির নিট উদ্বৃত্ত তুলনা করতে হলে সংশ্লিষ্ট প্রতিবেদনের আয়-ব্যয়ের একই শ্রেণির হিসাব পাশাপাশি রাখতে হবে।
তবু এই তথ্য একটি গুরুত্বপূর্ণ প্রশ্ন সামনে আনে: কোটি কোটি মানুষের কাছ থেকে নিয়মিত কিস্তি আদায়ের মাধ্যমে পরিচালিত এই বিশাল খাতের আর্থিক সাফল্যের সঙ্গে ঋণগ্রহীতার দীর্ঘমেয়াদি আর্থিক মুক্তির সম্পর্ক কতটা?
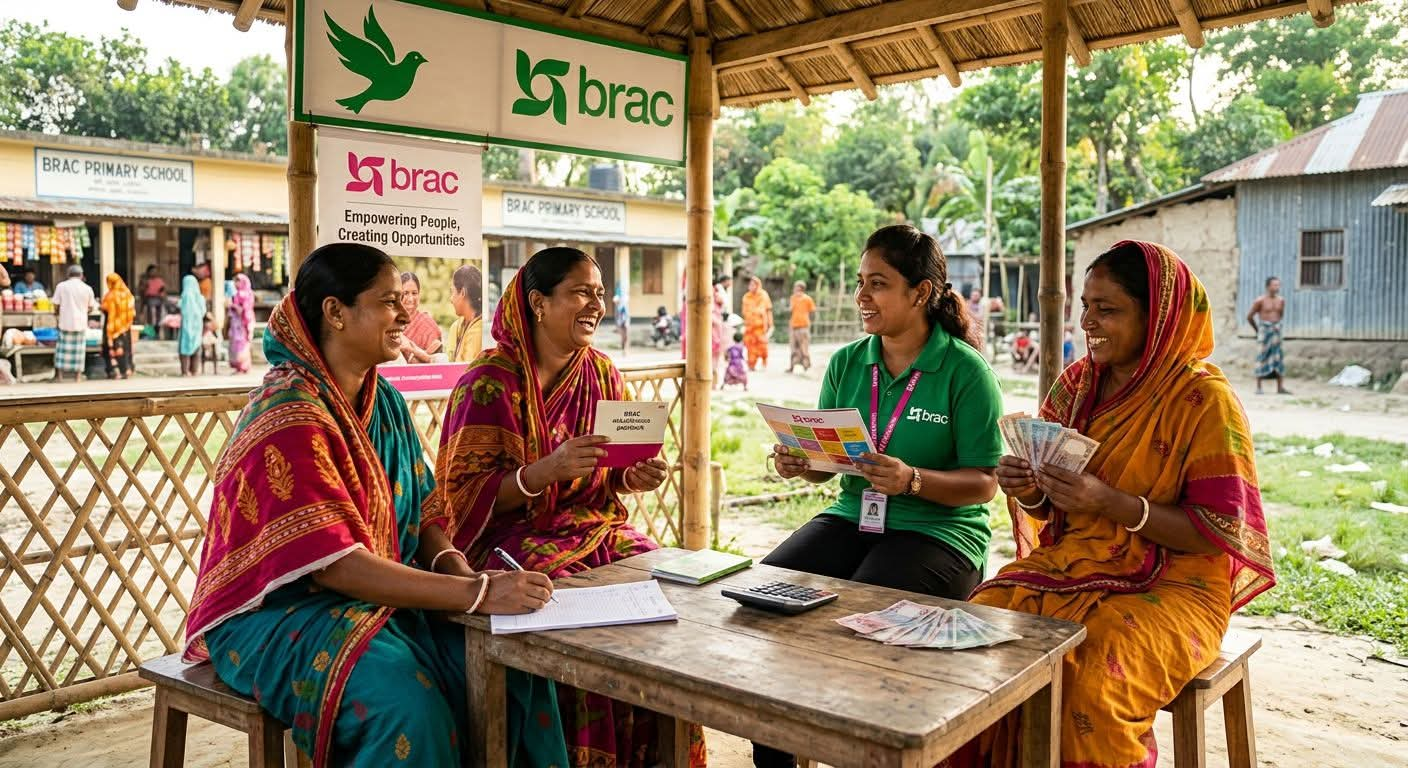
৩০ শতাংশের সুদের বোঝাঃ শ্রমিকের আয় কোথায় যায়?
শ্রমিকের ঋণের প্রকৃত ব্যয় বোঝার জন্য শুধু বিজ্ঞাপিত সার্ভিস চার্জের হার দেখলে চলবে না। ঋণের কিস্তি কীভাবে নির্ধারিত হচ্ছে, ঋণগ্রহীতার হাতে প্রকৃতপক্ষে কত টাকা পৌঁছাচ্ছে, কোনো অর্থ আগে কেটে রাখা হচ্ছে কিনা এবং বাধ্যতামূলক সঞ্চয় বা অন্যান্য ফি আছে কিনা— এসব তথ্য বিবেচনায় নিতে হবে।
ধরা যাক, একজন শ্রমিক ১০ হাজার টাকা ঋণ নিলেন। ঋণের কার্যকর বার্ষিক ব্যয় যদি ৩০ শতাংশ হয়, তাহলে এক বছরে মূলধনের বাইরে তাকে ৩ হাজার টাকা ব্যয় বহন করতে হবে। মূলধনসহ মোট পরিশোধ দাঁড়াবে ১৩ হাজার টাকা। সঞ্চয় রাখার নামে টাকা কেটে রাখে বলে জানা যায়।
| হিসাব | টাকা |
|---|---|
| হাতে পাওয়া ঋণ | ৳১০,০০০ |
| ৩০ শতাংশ হারে এক বছরের ব্যয় | ৳৩,০০০ |
| মোট পরিশোধ | ৳১৩,০০০ |
এটি একটি ব্যাখ্যামূলক উদাহরণ, কোনো নির্দিষ্ট এনজিওর ঋণচুক্তির হিসাব নয়। সব ক্ষুদ্রঋণের কার্যকর ব্যয় ৩০ শতাংশ— এমন সিদ্ধান্তে পৌঁছাতে হলে নমুনাভিত্তিক ঋণচুক্তি, কিস্তির হিসাব ও অন্যান্য কর্তন যাচাই করতে হবে। অনেকক্ষেত্রে এটি আরও বেশী।
তবে শ্রমিকের জীবনের মূল সংকটটি শুধু সুদের হার নয়। তার আয়ের একটি অংশ যদি নিয়মিত ঋণ পরিশোধে চলে যায়, তাহলে খাবার, চিকিৎসা, সন্তানের শিক্ষা এবং সঞ্চয়ের জন্য অর্থ কমে যায়। জরুরি ব্যয় দেখা দিলে তাকে আবার নতুন ঋণ নিতে হয়। তখন ঋণ থেকে মুক্তির বদলে ঋণই হয়ে ওঠে পরবর্তী মাসের জীবিকা চালানোর উপায়।
এক ঋণ শোধে আরেক ঋণঃ পোস্ট-পেইড জীবনের চক্র
একজন শ্রমিকের মাসিক আয় সীমিত। অথচ তার খরচ থেমে থাকে না। ঋণ নেওয়ার সময় তিনি বর্তমানের সংকট সামাল দেন; কিন্তু পরবর্তী সময়ে কিস্তি পরিশোধের দায় তৈরি হয়। এরপর অসুস্থতা, কাজের অভাব বা অন্য জরুরি ব্যয় দেখা দিলে পুরোনো ঋণ শোধ করতে কিংবা সংসার চালাতে অন্য প্রতিষ্ঠান থেকে ঋণ নেওয়ার প্রয়োজন হতে পারে।
এই চক্রটি এমনঘ
জরুরি প্রয়োজন → ঋণ গ্রহণ → কায়িক শ্রম → কিস্তি পরিশোধ → সঞ্চয়ের ঘাটতি → নতুন বিপদ → নতুন ঋণ → আরও কিস্তি।
এই অবস্থায় শ্রমিক কাজ করছেন, আয় করছেন, কিস্তিও দিচ্ছেন; কিন্তু তার আর্থিক নিরাপত্তা বাড়ছে না। বরং পুরোনো ঋণ শোধ করতেই যদি আয়ের বড় অংশ ব্যয় হয়, তাহলে সম্পদ গড়ে তোলা বা ভবিষ্যতের জন্য সঞ্চয় করা সম্ভব হয় না।
এ কারণেই ‘পোস্ট-পেইড লাইফ’ কেবল একটি শব্দবন্ধ নয়; এটি শ্রমজীবী মানুষের আয়ের ওপর আগাম দায়ের একটি অর্থনৈতিক ব্যাখ্যা। শ্রমিকের ভবিষ্যৎ শ্রম থেকে অর্জিত অর্থের একটি অংশ আগেই ঋণ পরিশোধের জন্য নির্ধারিত হয়ে যাচ্ছে।
জামিনদারকে কমিশন দেওয়ার অভিযোগঃ ঋণ পাওয়ার খরচ কি আরও বেশি?
ঋণ পাওয়ার জন্য জামিনদার বা মধ্যস্থতাকারীকে কমিশন দিতে হয়— এমন অভিযোগ থাকলে সেটিও অনুসন্ধানের গুরুত্বপূর্ণ বিষয়। কারণ ঋণগ্রহীতা যদি হাতে পাওয়া অর্থের বাইরে অতিরিক্ত টাকা দিতে বাধ্য হন, তাহলে তার প্রকৃত ঋণব্যয় বেড়ে যায়।
এই অনুসন্ধানে প্রশ্ন তাইঃ
১. জামিনদার বা মধ্যস্থতাকারীকে অর্থ দিতে হয় কিনা, হলে কত?
২. ঋণগ্রহীতার হাতে পাওয়া অর্থ থেকে কোনো টাকা কেটে রাখা হয় কি?
৩. অতিরিক্ত ব্যয় যুক্ত করলে ঋণের কার্যকর বার্ষিক ব্যয় কত দাঁড়ায়?
৪. অভিযোগ পাওয়া গেলে MRA কী ব্যবস্থা নেয়?
ঋণস্থিতি বাড়ছে, বকেয়া ঋণও বাড়ছে
বাংলাদেশ ব্যাংকের প্রতিবেদনে ২০২৪–২৫ অর্থবছরে বড় ছয়টি ক্ষুদ্রঋণ প্রতিষ্ঠানের সম্মিলিত ঋণস্থিতি প্রায় ১ লাখ ৬ হাজার ৭৭৬ কোটি টাকা দেখানো হয়েছে। একই গোষ্ঠীর বকেয়া ঋণের পরিমাণ ছিল প্রায় ৭ হাজার ৯৩৬ কোটি টাকা; ঋণস্থিতির বিপরীতে বকেয়া ঋণের অনুপাত দাঁড়ায় ৭.৪৩ শতাংশ। আগের অর্থবছরে এই অনুপাত ছিল ৫.০৯ শতাংশ। <Cite refs={[“turn706910search53″,”turn755215search20”]}/>
সামাজিক সেবার নামে ঋণনির্ভরতা বাড়ছে কি?
ক্ষুদ্রঋণের পক্ষে গুরুত্বপূর্ণ যুক্তি রয়েছে। যারা প্রচলিত ব্যাংক থেকে সহজে ঋণ পান না, তারা ক্ষুদ্রঋণের মাধ্যমে ব্যবসা শুরু করতে, উৎপাদন বাড়াতে কিংবা জরুরি প্রয়োজন মেটাতে পারেন। কিছু পরিবার ঋণের সাহায্যে আয়ও বাড়াতে পারে।
কিন্তু সব ঋণ উৎপাদনশীল কাজে ব্যবহৃত হয় না। চিকিৎসা, খাবার, বাসাভাড়া বা আগের ঋণের কিস্তি মেটাতে ঋণ নিলে নতুন আয়ের উৎস তৈরি নাও হতে পারে। তবু কিস্তি পরিশোধের দায় তৈরি হয়। এ ধরনের ঋণনির্ভরতা দীর্ঘায়িত হলে সামাজিক সেবার উদ্দেশ্য ও বাস্তব ফলাফল নিয়ে প্রশ্ন তোলা যৌক্তিক।
বাংলাদেশ ব্যাংকের প্রতিবেদন অনুযায়ী, ২০২৪–২৫ অর্থবছরে ক্ষুদ্রঋণ খাতে সম্পদের বিপরীতে মুনাফার হার (ROA) ছিল ৩.৪৬ শতাংশ এবং নিজস্ব মূলধনের বিপরীতে মুনাফার হার (ROE) ছিল ১০.৭৬ শতাংশ। আগের অর্থবছরে এ হার ছিল যথাক্রমে ৪.৬৫ ও ১৪.২৬ শতাংশ। অর্থাৎ পুরো খাতের সামগ্রিক লাভজনকতার সূচক আগের বছরের তুলনায় কমেছে। <Cite refs={[“turn755215view0”]}/>
এই তথ্যও মনে করিয়ে দেয়, ক্ষুদ্রঋণ খাতকে এককভাবে ‘সব প্রতিষ্ঠান বিপুল মুনাফা করছে’ বলে বর্ণনা করা যথাযথ নয়। যদিও হিসাবের সত্যতা নিয়েও প্রশ্ন আছে। প্রতিষ্ঠানভেদে আয়, ব্যয়, ঝুঁকি ও উদ্বৃত্ত আলাদা। তাই সমালোচনার ভিত্তি হওয়া উচিত যাচাই করা হিসাব ও ঋণগ্রহীতার বাস্তব অভিজ্ঞতা।
নিয়ন্ত্রক সংস্থার কাছে যেসব প্রশ্নের উত্তর প্রয়োজন
ক্ষুদ্রঋণ খাতের আকার ও সামাজিক প্রভাব বিবেচনায় MRA-র কাছে কয়েকটি প্রশ্ন গুরুত্বপূর্ণ:
- ঋণগ্রহীতার প্রকৃত কার্যকর সুদের ব্যয় কত এবং তা কীভাবে প্রকাশ করা হচ্ছে?
- একই ব্যক্তি একাধিক প্রতিষ্ঠানের ঋণ নিয়ে কিস্তি পরিশোধ করছেন কিনা, তা কতটা যাচাই করা হয়?
- জামিনদার বা মধ্যস্থতাকারীকে কমিশন দেওয়ার অভিযোগ কতটি এসেছে এবং কী ব্যবস্থা নেওয়া হয়েছে?
- বড় প্রতিষ্ঠানগুলোর সার্ভিস চার্জের আয়, পরিচালন ব্যয় ও উদ্বৃত্তের হিসাব কতটা সহজে জনসাধারণের জন্য পাওয়া যায়?
- কত পরিবার পাঁচ বছর বা তার বেশি সময় ধরে ঋণ নিচ্ছে, অথচ ঋণনির্ভরতা থেকে বের হতে পারছে না?
- ঋণগ্রহীতার আয়, সঞ্চয়, সম্পদ এবং জীবনযাত্রার উন্নতি পরিমাপের জন্য কোনো স্বাধীন মূল্যায়ন করা হয় কিনা?
এসব প্রশ্নের উত্তর পাওয়া গেলে বোঝা যাবে, ক্ষুদ্রঋণ কতটা আর্থিক অন্তর্ভুক্তি তৈরি করছে এবং কোথায় ঋণনির্ভরতা কমানোর জন্য নীতিগত পরিবর্তন প্রয়োজন।
শ্রমিকের মুক্তি কিস্তি দেওয়ার সক্ষমতায় নয়, ঋণমুক্ত জীবনে
বাংলাদেশের ক্ষুদ্রঋণ খাতের ব্যাপ্তি বিশাল। প্রায় ৪ কোটি ৪০ লাখ গ্রাহক, ৬৯৩টি লাইসেন্সধারী প্রতিষ্ঠান, হাজার হাজার শাখা এবং লাখো কোটি টাকার আর্থিক কার্যক্রম— এই পরিসংখ্যানের পেছনে রয়েছে অসংখ্য পরিবারের জীবিকা, শ্রম ও ভবিষ্যৎ।
কিন্তু একজন শ্রমিক নিয়মিত কিস্তি দিচ্ছেন বলেই তার আর্থিক উন্নতি হচ্ছে, এমন সিদ্ধান্তে পৌঁছানো যায় না। যদি তাকে কিস্তি দিতে গিয়ে নিজের প্রয়োজনীয় ব্যয় কমাতে হয়, বিপদে নতুন ঋণ নিতে হয় এবং বছরের পর বছর ঋণ পরিশোধ করেও সঞ্চয় গড়ে তুলতে না পারেন, তাহলে তার জীবনের বাস্তবতা নতুন করে মূল্যায়ন করা দরকার।
ব্র্যাক, আশা, গ্রামীণ ব্যাংক কিংবা অন্য কোনো প্রতিষ্ঠানের আর্থিক উদ্বৃত্ত থাকা নিজে থেকেই শোষণের প্রমাণ নয়। কিন্তু বিপুল ঋণ কার্যক্রমের সামাজিক সাফল্য বিচার করতে হলে ঋণগ্রহীতার জীবনে তার দীর্ঘমেয়াদি প্রভাবও পরিমাপ করতে হবে।
শ্রমিকের জীবনের সাফল্য হলো না কতবার ঋণ পেলেন, কত কিস্তি দিলেন কিংবা কত বছর ঋণ নিতে পারলেন। সাফল্য হলো— নিজের শ্রমের আয় থেকে পরিবার চালিয়ে, সঞ্চয় গড়ে তুলে এবং বিপদে নতুন ঋণ না নিয়েও বেঁচে থাকার সক্ষমতা অর্জন করা।
যে শ্রমিককে প্রতিনিয়ত ঋণ নিয়ে ভবিষ্যতের শ্রমের আয় আগাম ব্যয় করতে হয়, তার জন্য শুধু নতুন ঋণের সুযোগ যথেষ্ট নয়। প্রয়োজন ন্যায্য আয়, সামাজিক সুরক্ষা, জরুরি সহায়তা এবং এমন আর্থিক ব্যবস্থা, যা তাকে ঋণনির্ভরতা থেকে বেরিয়ে আসতে সাহায্য করে।
দারিদ্র্য বিমোচনের প্রকৃত পরীক্ষা তাই ঋণ বিতরণের অঙ্কে নয়; বরং কত মানুষ ঋণের চক্র থেকে বেরিয়ে এসে নিজের শ্রমের ফল নিজের ভবিষ্যতের জন্য ব্যবহার করতে পারছেন, তার মধ্যে।