৬ লাখ কোটি টাকার বেশি খেলাপি ঋণ, বিপুল প্রভিশন ঘাটতি, ঋণ পুনঃতফসিল ও দুর্বল ব্যাংকে জরুরি অর্থসহায়তা— ব্যাংকিং সংকটের আর্থিক বোঝা শেষ পর্যন্ত বহন করছেন কারা?
বিশেষ অনুসন্ধান | FollowUpNews
বাংলাদেশের ব্যাংকিং খাতের সংকট এখন আর কেবল ব্যাংকমালিক, ঋণগ্রহীতা কিংবা পরিচালকদের সমস্যা নয়। এর ঝুঁকি ছড়িয়ে পড়েছে সাধারণ আমানতকারী, ক্ষুদ্র উদ্যোক্তা, চাকরিজীবী, ব্যবসায়ী এবং রাষ্ট্রীয় অর্থব্যবস্থায়। ব্যাংকে টাকা রেখে যে নাগরিক নিরাপত্তা আশা করেন, ঋণখেলাপি ও আর্থিক দুর্বলতার কারণে সেই নিরাপত্তা নিয়েই প্রশ্ন উঠছে।
অন্যদিকে, ব্যাংকিং খাতের নিয়ন্ত্রক প্রতিষ্ঠান বাংলাদেশ ব্যাংকের দায়িত্ব হলো ব্যাংকগুলোর আর্থিক স্বাস্থ্য পর্যবেক্ষণ, ঋণশৃঙ্খলা নিশ্চিত করা, ঝুঁকিপূর্ণ কার্যক্রম নিয়ন্ত্রণ এবং আমানতকারীর স্বার্থ রক্ষায় প্রয়োজনীয় ব্যবস্থা নেওয়া। ফলে ব্যাংকিং খাতে এত বড় সংকট তৈরি হওয়ার পর একটি মৌলিক প্রশ্ন সামনে এসেছে— এই পরিস্থিতি ঠেকাতে বাংলাদেশ ব্যাংক কী করেছিল, কোন সিদ্ধান্ত কতটা কার্যকর ছিল এবং কোথায় নিয়ন্ত্রক ব্যর্থতার সম্ভাবনা রয়েছে?
বাংলাদেশ ব্যাংকের তথ্যের ভিত্তিতে প্রকাশিত সংবাদ অনুযায়ী, ২০২৬ সালের জুন শেষে দেশের ব্যাংকিং খাতে খেলাপি ঋণের পরিমাণ দাঁড়ায় ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। মোট ঋণের ৩২.৭৮ শতাংশ তখন খেলাপি হিসেবে শ্রেণিবদ্ধ ছিল। অর্থাৎ ব্যাংকগুলোর বিতরণ করা প্রতি ১০০ টাকার ঋণের মধ্যে প্রায় ৩২ টাকা ৭৮ পয়সা খেলাপি।
অন্যদিকে, ২০২৫ সালে ব্যাংক খাতে পুনঃতফসিল করা ঋণের পরিমাণ ছিল ১ লাখ ৭০ হাজার ৫০৩ কোটি টাকা— আগের বছরের তুলনায় প্রায় ৯৯ শতাংশ বেশি। একই সময়ে বিপুল পরিমাণ ঋণ পুনঃতফসিলের পরও ব্যাংক খাতের খেলাপি ঋণ ও আর্থিক দুর্বলতা কমেনি।
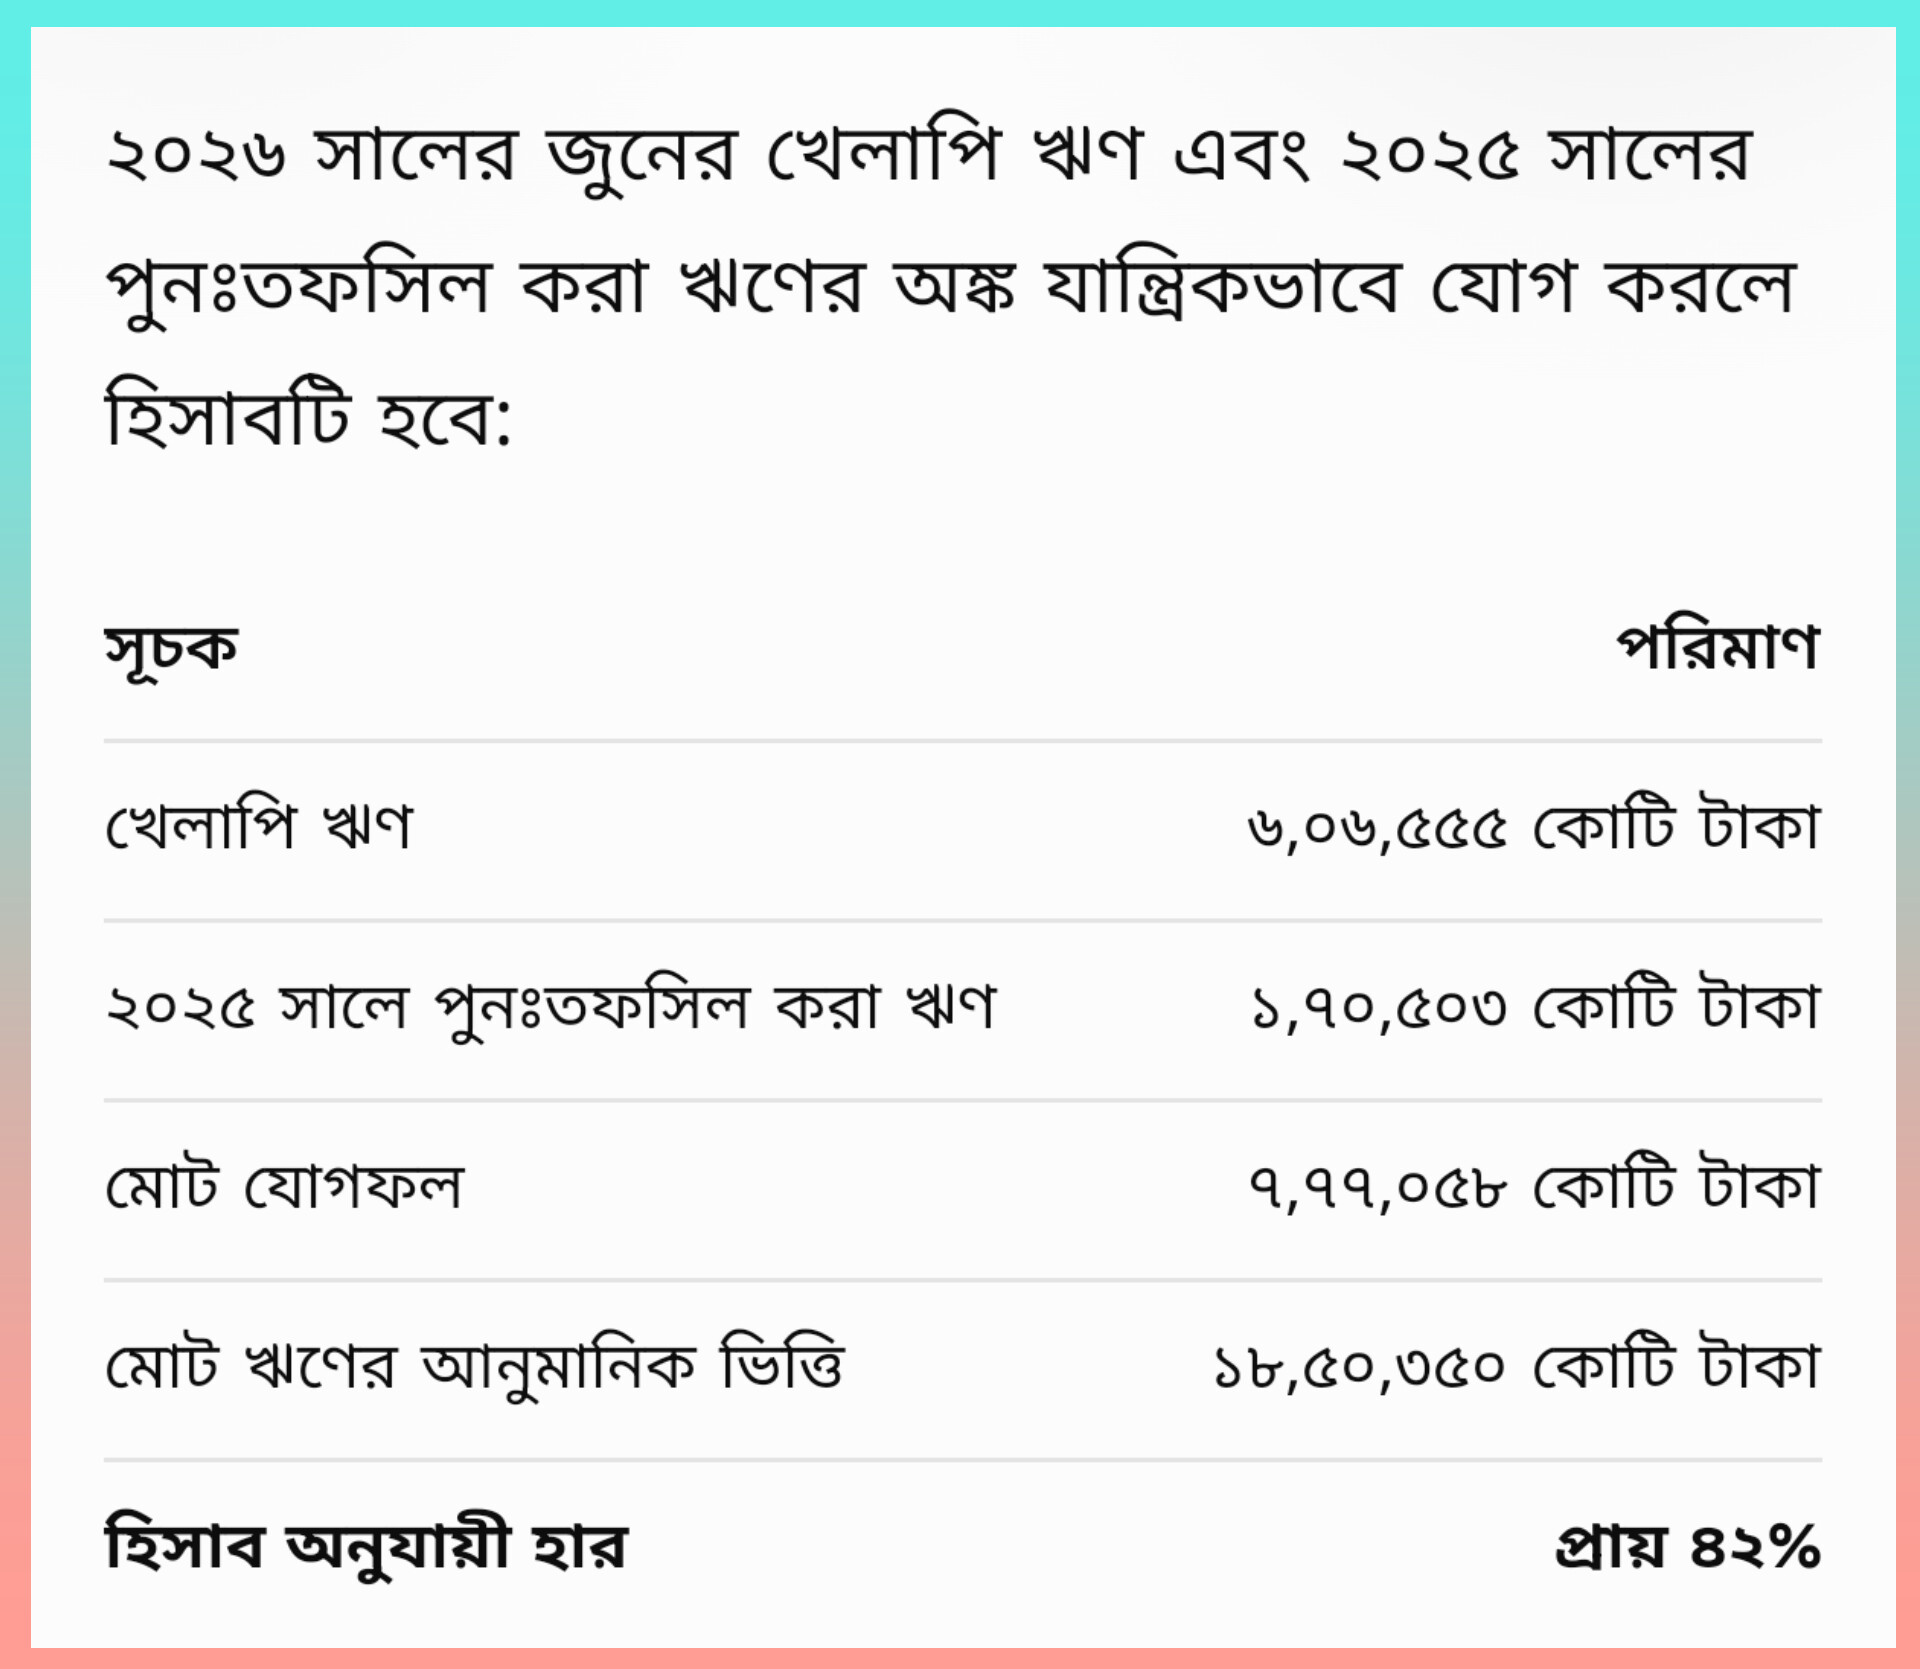
এই পরিসংখ্যান সরাসরি কোনো ব্যক্তি বা প্রতিষ্ঠানকে অপরাধী প্রমাণ করছে না। কিন্তু নিশ্চয়ই জবাবদিহিতার প্রশ্নে ব্যক্তি অপরাধীদেরকেই চিহ্নিত করা বেশী জরুরী। ব্যাংক একটি জড় সত্তা “ব্যাংক খারাপ” বললে দায়ী ব্যক্তিরা আড়াল হয়, তাদেরকে আড়াল করা হয়। এই পরিসংখ্যানগুলো এমন কিছু প্রশ্ন সামনে আনে, যেগুলোর উত্তর ছাড়া ব্যাংকিং খাতের সংকটের প্রকৃত কারণ এবং দায় নির্ধারণ সম্ভব নয়।
ব্যাংকিং খাতের সংকট— আর্থিক চিত্র কতটা ভয়াবহ?
| সূচক | পরিমাণ | জনস্বার্থের প্রশ্ন |
|---|---|---|
| খেলাপি ঋণ, জুন ২০২৬ | ৬,০৬,৫৫৫ কোটি টাকা | এত ঋণ আদায় হচ্ছে না কেন? |
| মোট ঋণে খেলাপির হার | ৩২.৭৮% | ঋণ যাচাই ও তদারকিতে কোথায় ঘাটতি ছিল? |
| প্রভিশন ঘাটতি, জুন ২০২৬ | ২,২২,৩৫৭ কোটি টাকা | সম্ভাব্য ঋণক্ষতি সামলানোর সংরক্ষণ কেন অপর্যাপ্ত? |
| সঞ্চিত লোকসান থাকা ব্যাংক | ২২টি | এসব ব্যাংকের আর্থিক পুনরুদ্ধারের পরিকল্পনা কী? |
| ১২ ব্যাংকের তারল্য সহায়তা | ৮৪,৯৪৫.৭১ কোটি টাকা | কত অর্থ ফেরত এসেছে, কতটা এখনও ঝুঁকিতে? |
সূত্র: বাংলাদেশ ব্যাংকের তথ্যের ভিত্তিতে The Business Standard, ২০২৬ সালের সেপ্টেম্বর–অক্টোবরের প্রতিবেদন। খেলাপি ঋণ, প্রভিশন ঘাটতি ও তারল্য সহায়তার হিসাবের সময়সীমা পৃথক; এগুলোকে একই সময়ের সমজাতীয় সূচক হিসেবে বিবেচনা করা যাবে না।
এই টেবিলের সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, খেলাপি ঋণ ও প্রভিশন ঘাটতি এক নয়। খেলাপি ঋণ হলো নির্ধারিত নিয়মে অনাদায়ী বা শ্রেণিবদ্ধ ঋণ। আর প্রভিশন ঘাটতি হলো সম্ভাব্য ঋণক্ষতির জন্য প্রয়োজনীয় সংরক্ষণ ও বাস্তবে সংরক্ষিত অর্থের পার্থক্য। দুটি অঙ্ক যোগ করে মোট ক্ষতি নির্ধারণ করা যাবে না।
তবে উভয় সূচকই ব্যাংকের সম্পদের মান, মূলধন এবং ভবিষ্যতে আমানতকারীর অর্থ ফেরত দেওয়ার সক্ষমতা নিয়ে প্রশ্ন তৈরি করে।
খেলাপি ঋণের বড় অংশ মাত্র ১০টি ব্যাংকে
| সূচক | পরিমাণ |
|---|---|
| দেশের ব্যাংকের সংখ্যা | ৬১টি |
| ১০ ব্যাংকের খেলাপি ঋণ | ৪,৩৯,৫২৭ কোটি টাকা |
| পুরো ব্যাংক খাতের খেলাপি ঋণ | ৬,০৬,৫৫৫ কোটি টাকা |
| শীর্ষ ১০ ব্যাংকের অংশ | প্রায় ৭২.৫% |
সূত্র: The Business Standard, ১০ সেপ্টেম্বর ২০২৬; বাংলাদেশ ব্যাংকের তথ্য।
ব্যাংকিং খাতের সব প্রতিষ্ঠান সমানভাবে সংকটে নেই। মাত্র ১০টি ব্যাংকে মোট খেলাপি ঋণের প্রায় ৭২.৫ শতাংশ কেন্দ্রীভূত থাকলে এসব ব্যাংকের ঋণ অনুমোদন, বড় ঋণগ্রহীতা, পরিচালনা পর্ষদ এবং তদারকির ইতিহাস আলাদাভাবে পরীক্ষা করা প্রয়োজন।
এখানে অনুসন্ধানের মূল প্রশ্ন— কোন ব্যাংক কত বড় ঋণ দিয়েছে, ঋণ অনুমোদনের সময় গ্রাহকের আর্থিক সক্ষমতা কী ছিল, ঋণ পরিশোধ বন্ধ হওয়ার পর ব্যাংক কী করেছে এবং বাংলাদেশ ব্যাংক কখন বিষয়টি শনাক্ত করেছে?
বিশেষ করে একই ঋণগ্রহীতা বা ব্যবসায়িক গোষ্ঠী একাধিক ব্যাংক থেকে বিপুল ঋণ নিয়ে থাকলে, ব্যাংকভিত্তিক তথ্যের পাশাপাশি পুরো ব্যাংকিং ব্যবস্থায় ওই গোষ্ঠীর মোট ঋণঝুঁকিও পরীক্ষা করা দরকার।
রাষ্ট্রীয় ব্যাংকের খেলাপি ঋণ— জনগণের অর্থের ঝুঁকি
| রাষ্ট্রীয় ব্যাংক | খেলাপি ঋণ, জুন ২০২৬ |
|---|---|
| জনতা ব্যাংক | ৭৫,৩৯৬ কোটি টাকা |
| অগ্রণী ব্যাংক | ২৯,০২৯ কোটি টাকা |
| রূপালী ব্যাংক | ১৯,২৮১ কোটি টাকা |
| সোনালী ব্যাংক | ১৫,০৪৮ কোটি টাকা |
| বেসিক ব্যাংক | ৮,১৩১ কোটি টাকা |
| বাংলাদেশ ডেভেলপমেন্ট ব্যাংক | ৮৮৮ কোটি টাকা |
| মোট | ১,৪৭,৭৭৩ কোটি টাকা |
সূত্র: The Business Standard, সেপ্টেম্বর ২০২৬; প্রকাশিত ব্যাংকভিত্তিক পরিসংখ্যান।
রাষ্ট্রীয় ব্যাংকের খেলাপি ঋণ সাধারণ মানুষের জন্য বিশেষ উদ্বেগের বিষয়। কারণ এসব ব্যাংকের আর্থিক দুর্বলতা দীর্ঘস্থায়ী হলে মূলধন পুনর্গঠন বা অন্য সহায়তার প্রয়োজন হতে পারে। সরকারি অর্থ ব্যবহৃত হলে তার আর্থিক প্রভাব শেষ পর্যন্ত বাজেট ও জনসেবার ব্যয়ের ওপর পড়তে পারে।
তবে খেলাপি ঋণের পুরো অঙ্ককে রাষ্ট্রের নিশ্চিত ক্ষতি বলা যাবে না। ঋণ আদায়, জামানত বিক্রি, মামলা, ঋণ পুনর্গঠন এবং অন্যান্য পুনরুদ্ধার কার্যক্রমের মাধ্যমে অর্থ ফেরত আসতে পারে।
অনুসন্ধানে তাই প্রতিটি ব্যাংকের ক্ষেত্রে জানতে হবে— কত ঋণ আদায়যোগ্য, কত টাকা আদায় হয়েছে, কত টাকা অবলোপন করা হয়েছে, কত ঋণ আদালতের স্থগিতাদেশে আটকে আছে এবং কত টাকা পুনরুদ্ধারের বাস্তব সম্ভাবনা রয়েছে।
ঋণ পুনঃতফসিল— সুবিধা বাড়ছে, আদায় কতটা?
| বছর | পুনঃতফসিল করা ঋণ |
|---|---|
| ২০২২ | ৬২,৭১৯ কোটি টাকা |
| ২০২৩ | ৯১,২২১ কোটি টাকা |
| ২০২৪ | ৮৫,৬৭৯ কোটি টাকা |
| ২০২৫ | ১,৭০,৫০৩ কোটি টাকা |
সূত্র: বাংলাদেশ ব্যাংকের Financial Stability Report 2025; প্রকাশিত পরিসংখ্যান।
২০২৫ সালে পুনঃতফসিল করা ঋণের পরিমাণ ২০২৪ সালের তুলনায় প্রায় ৯৯ শতাংশ বেড়েছে। এই বৃদ্ধি গুরুত্বপূর্ণ, কারণ পুনঃতফসিলের উদ্দেশ্য ছিল প্রকৃত ব্যবসায়িক সংকটে পড়া ঋণগ্রহীতাকে সময় দিয়ে ঋণ আদায়ের সম্ভাবনা বাড়ানো।
কিন্তু সুবিধাটি যদি এমন ঋণগ্রহীতাও পান, যাদের ঋণ পরিশোধের সক্ষমতা নেই কিংবা যারা ইচ্ছাকৃতভাবে অর্থ ফেরত দিচ্ছেন না, তাহলে ব্যাংকের প্রকৃত আর্থিক অবস্থা আড়াল হওয়ার ঝুঁকি তৈরি হয়।
বাংলাদেশ ব্যাংকের ২০২৫ সালের বিশেষ পুনঃতফসিল ব্যবস্থায় নির্দিষ্ট যোগ্যতার আওতায় ঋণ পরিশোধের সময় বাড়ানোর সুযোগ রাখা হয়েছিল। এর যৌক্তিকতা যাচাই করতে হলে দেখতে হবে, সুবিধাপ্রাপ্ত ঋণগ্রহীতারা পরবর্তী সময়ে নিয়মিত কিস্তি দিয়েছেন কিনা।
এখানে চারটি তথ্য অত্যন্ত জরুরি:
১. পুনঃতফসিল পাওয়া ঋণের কত টাকা আদায় হয়েছে?
২. কত টাকা আবার খেলাপি হয়েছে?
৩. কতজন ঋণগ্রহীতা একাধিকবার পুনঃতফসিলের সুবিধা পেয়েছেন?
৪. বড় ঋণগ্রহীতা ও ক্ষুদ্র ব্যবসায়ীদের ক্ষেত্রে একই নিয়ম সমানভাবে প্রয়োগ করা হয়েছে কি?
এই তথ্যগুলো ছাড়া পুনঃতফসিল নীতির কার্যকারিতা বা অপব্যবহার সম্পর্কে চূড়ান্ত সিদ্ধান্ত যাওয়া কঠিন।
টদুর্বল ব্যাংককে তারল্য সহায়তা— কারা কত অর্থ পেয়েছে?
বাংলাদেশ ব্যাংকের তথ্যের ভিত্তিতে ২০২৬ সালের জুন পর্যন্ত প্রকাশিত হিসাব অনুযায়ী, সংকটে থাকা ব্যাংকগুলোকে জরুরি তারল্য সহায়তা দেওয়া হয়েছে।
| ব্যাংক | প্রকাশিত সহায়তার পরিমাণ |
|---|---|
| ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক | ১৫,৮১০ কোটি টাকা |
| এক্সিম ব্যাংক | ১২,০১০ কোটি টাকা |
| সোশ্যাল ইসলামী ব্যাংক | ১০,৮৪১ কোটি টাকা |
| ন্যাশনাল ব্যাংক | ১০,৫৬৮ কোটি টাকা |
| ইউনিয়ন ব্যাংক | ৫,৪২০ কোটি টাকা |
| প্রিমিয়ার ব্যাংক | ৫,০০০ কোটি টাকা |
| এবি ব্যাংক | ৪,২৭০ কোটি টাকা |
| গ্লোবাল ইসলামী ব্যাংক | ৩,০০৩ কোটি টাকা |
| বাংলাদেশ কমার্স ব্যাংক | ৬২৪ কোটি টাকা |
| আইসিবি ইসলামিক ব্যাংক | ২৫২ কোটি টাকা |
| পদ্মা ব্যাংক | ২৫২ কোটি টাকা |
| বেসিক ব্যাংক | ১৯৫ কোটি টাকা |
সূত্র: অর্থমন্ত্রীর সংসদে দেওয়া বক্তব্যের ভিত্তিতে The Daily Star, ২৪–২৫ জুন ২০২৬।
বাংলাদেশ ব্যাংক শেষ আশ্রয়দাতা ঋণদাতা হিসেবে সংকটে থাকা ব্যাংককে তারল্য সহায়তা দিতে পারে। এই সহায়তার উদ্দেশ্য হতে পারে ব্যাংকের স্বল্পমেয়াদি নগদ সংকট সামাল দেওয়া এবং আমানতকারীদের অর্থ উত্তোলনের সুযোগ বজায় রাখা।
কিন্তু তারল্য সংকট এবং দীর্ঘমেয়াদি আর্থিক দেউলিয়াত্ব এক বিষয় নয়। কোনো ব্যাংকের হাতে নগদ অর্থ কম থাকলে স্বল্পমেয়াদি সহায়তা কাজে লাগতে পারে। কিন্তু ব্যাংকের ঋণ আদায় না হওয়া, মূলধন ঘাটতি ও সঞ্চিত লোকসান যদি কাঠামোগত সমস্যা হয়, তাহলে শুধু অর্থ ধার দিয়ে স্থায়ী সমাধান হয় না।
বাংলাদেশ ব্যাংকের কাছে তাই জানতে হবে— প্রতিটি ব্যাংক কী শর্তে সহায়তা পেয়েছে, কত টাকা ফেরত দিয়েছে, কী জামানত বা নিরাপত্তা নেওয়া হয়েছে এবং ঋণগ্রহীতাদের কাছ থেকে অর্থ আদায়ে কী ব্যবস্থা নেওয়া হয়েছে।
ব্যাংকিং সংকটের বোঝা সাধারণ মানুষের ওপর কীভাবে পড়তে পারে?
| ব্যাংকিং খাতের সমস্যা | সাধারণ মানুষের সম্ভাব্য ক্ষতি | যাচাইয়ের প্রয়োজনীয় তথ্য |
|---|---|---|
| বড় অঙ্কের খেলাপি ঋণ | আমানতের নিরাপত্তা ও ব্যাংকের স্থিতিশীলতা নিয়ে ঝুঁকি | ব্যাংকভিত্তিক খেলাপি, আদায় ও তারল্য |
| প্রভিশন ঘাটতি | ঋণক্ষতি সামলানোর সক্ষমতা দুর্বল হওয়া | প্রয়োজনীয় ও সংরক্ষিত প্রভিশন |
| অতিরিক্ত ঋণ পুনঃতফসিল | প্রকৃত ঋণমান আড়াল হওয়ার আশঙ্কা | পুনঃতফসিলের পর কিস্তি আদায় |
| দুর্বল ব্যাংকে জরুরি সহায়তা | সহায়তা ফেরত না এলে আর্থিক ঝুঁকি | মূল অর্থ, সুদ ও জামানতের হিসাব |
| রাষ্ট্রীয় ব্যাংকের লোকসান | সরকারি মূলধন সহায়তার সম্ভাব্য চাপ | বাজেট বরাদ্দ ও পুনরুদ্ধারের হিসাব |
| ব্যাংক পরিচালনায় অনিয়ম | বিনিয়োগ ও ঋণপ্রবাহে অনিশ্চয়তা | নিরীক্ষা, পরিদর্শন ও শাস্তিমূলক ব্যবস্থা |
| ঋণ আদায়ে দীর্ঘসূত্রতা | উৎপাদনশীল খাতে ঋণপ্রাপ্তি কঠিন হওয়া | নতুন ঋণ, সুদের হার ও ঋণ বিতরণের খাতভিত্তিক তথ্য |
এখানে ক্ষতির সম্ভাবনা এবং নিশ্চিত ক্ষতির মধ্যে পার্থক্য রাখতে হবে। খেলাপি ঋণ বাড়লেই সব আমানতকারী অর্থ হারাবেন, এমন নয়। একইভাবে ব্যাংকের লোকসান হলেই সরকারকে সমপরিমাণ অর্থ দিতে হবে না।
তবে সংকট দীর্ঘস্থায়ী হলে ব্যাংকের অর্থায়ন ব্যয়, ঋণ দেওয়ার সক্ষমতা এবং সামগ্রিক অর্থনীতিতে এর প্রভাব পড়ে। সরকারি অর্থ দিয়ে ব্যাংক উদ্ধার করতে হলে করদাতার অর্থের ব্যবহার নিয়েও প্রশ্ন উঠবে।
বাংলাদেশ ব্যাংকের দায় নির্ধারণে কোন নথি প্রয়োজন?
| অনুসন্ধানের প্রশ্ন | প্রয়োজনীয় নথি | কী যাচাই করা হবে |
|---|---|---|
| ঝুঁকিপূর্ণ ঋণ আগে শনাক্ত হয়েছিল কি? | ব্যাংক পরিদর্শন প্রতিবেদন | আগাম সতর্কতা ও তদারকি |
| অনিয়ম ধরা পড়ার পর ব্যবস্থা নেওয়া হয়েছিল কি? | নির্দেশনা, জরিমানা ও ব্যবস্থা গ্রহণের রেকর্ড | বিধি প্রয়োগ |
| পুনঃতফসিলের সুবিধা কারা পেয়েছেন? | অনুমোদন, ঋণস্থিতি ও আদায়ের তথ্য | নীতির প্রয়োগে বৈষম্য বা অপব্যবহার |
| জরুরি সহায়তার অর্থ ফেরত এসেছে কি? | ব্যাংকভিত্তিক পরিশোধ বিবরণী | আর্থিক ঝুঁকি ব্যবস্থাপনা |
| একই অনিয়ম বারবার ঘটেছে কি? | ধারাবাহিক পরিদর্শন ও সংশোধনী প্রতিবেদন | তদারকির কার্যকারিতা |
| পরিচালকদের বিরুদ্ধে ব্যবস্থা নেওয়া হয়েছে কি? | তদন্ত, জরিমানা ও অপসারণসংক্রান্ত নথি | জবাবদিহি |
| বড় ঋণগ্রহীতাদের ঝুঁকি নিয়ন্ত্রণ করা হয়েছিল কি? | ঋণসীমা, সংশ্লিষ্ট পক্ষের ঋণ ও অনুমোদন | ঋণ কেন্দ্রীভবন ও ঝুঁকি ব্যবস্থাপনা |
এই টেবিলের প্রতিটি প্রশ্নের উত্তর নথির মাধ্যমে প্রতিষ্ঠা করা গেলে বাংলাদেশ ব্যাংকের ভূমিকা নিয়ে আরও নির্দিষ্ট অনুসন্ধান করা সম্ভব হবে।
বাংলাদেশ ব্যাংকের ব্যর্থতা কোথায় হতে পারে?
ব্যাংকিং খাতের সংকটের জন্য কেবল কেন্দ্রীয় ব্যাংককে দায়ী করা যথেষ্ট নয়। ব্যাংকমালিক, পরিচালনা পর্ষদ, ব্যবস্থাপনা, ঋণগ্রহীতা, আদালতে চলমান মামলা এবং সামষ্টিক অর্থনৈতিক পরিস্থিতি— সবকিছুর ভূমিকা থাকতে পারে।
তবে নিয়ন্ত্রক সংস্থার দায়িত্বের মধ্যে রয়েছে ব্যাংকের ঝুঁকি শনাক্ত করা, বিধি প্রয়োগ করা, প্রয়োজন হলে সংশোধনমূলক ব্যবস্থা নেওয়া এবং আমানতকারীর স্বার্থ রক্ষায় পদক্ষেপ গ্রহণ করা।
এই দায়িত্ব পালনে ব্যর্থতা ছিল কিনা, তা নির্ধারণের জন্য অন্তত চারটি বিষয় পরীক্ষা করা দরকার।
প্রথমত, আগাম সতর্কতা: খেলাপি ঋণ, মূলধন ঘাটতি এবং বড় ঋণগ্রহীতাদের ঝুঁকি সম্পর্কে বাংলাদেশ ব্যাংক কত আগে অবগত হয়েছিল?
দ্বিতীয়ত, বিধি প্রয়োগ: অনিয়ম শনাক্ত হওয়ার পর সংশ্লিষ্ট ব্যাংক ও পরিচালকদের বিরুদ্ধে কী ব্যবস্থা নেওয়া হয়েছিল? নির্দেশ অমান্য হলে তার পরিণতি কী হয়েছিল?
তৃতীয়ত, নীতিগত সুবিধা: ঋণ পুনঃতফসিল ও পুনর্গঠনের সুযোগ কাদের দেওয়া হয়েছিল? সুবিধাপ্রাপ্ত ঋণগ্রহীতাদের অর্থ পরিশোধের সক্ষমতা কতটা যাচাই করা হয়েছিল?
চতুর্থত, জবাবদিহি: নিয়ন্ত্রক সংস্থার কর্মকর্তা বা ব্যাংক ব্যবস্থাপনার কোনো সিদ্ধান্তে অবহেলা, বিধিভঙ্গ কিংবা পক্ষপাতের প্রমাণ পাওয়া গেলে সংশ্লিষ্ট ব্যক্তির বিরুদ্ধে কী ব্যবস্থা নেওয়া হয়েছে?
এসব প্রশ্নের উত্তর ছাড়া বাংলাদেশ ব্যাংককে সরাসরি দুর্নীতিগ্রস্ত ঘোষণা করা যায় না। কিন্তু নথিতে যদি দেখা যায়, প্রতিষ্ঠানটি গুরুতর ঝুঁকি সম্পর্কে অবগত ছিল অথচ যথাযথ ব্যবস্থা নেয়নি, অথবা একই ধরনের ক্ষেত্রে বৈষম্যমূলক আচরণ করেছে, তাহলে নিয়ন্ত্রক ব্যর্থতার দায় নির্ধারণের ভিত্তি তৈরি হবে।
জনগণের সঞ্চয় রক্ষায় বাংলাদেশ ব্যাংকের কাছে সাতটি প্রশ্ন
১. ২০২০ থেকে ২০২৬ সালের জুন পর্যন্ত ব্যাংক খাতে বছরভিত্তিক খেলাপি ঋণ, পুনঃতফসিল ও পুনর্গঠিত ঋণের পরিমাণ কত?
২. ২০২৫ সালের বিশেষ পুনঃতফসিল সুবিধার আওতায় কত টাকা ঋণ পুনঃতফসিল হয়েছে এবং পরবর্তী সময়ে কত টাকা আদায় হয়েছে?
৩. কোন ব্যাংক কত বছর ধরে প্রভিশন ও মূলধন ঘাটতিতে রয়েছে এবং তাদের বিরুদ্ধে কী ব্যবস্থা নেওয়া হয়েছে?
৪. সংকটে থাকা ব্যাংকগুলোকে দেওয়া তারল্য সহায়তার শর্ত কী ছিল, কত টাকা ফেরত এসেছে এবং অবশিষ্ট ঝুঁকি কত?
৫. বড় ঋণগ্রহীতা ও সংশ্লিষ্ট ব্যবসায়িক গোষ্ঠীগুলোর ঋণ কেন্দ্রীভবন নিয়ন্ত্রণে কী পদক্ষেপ নেওয়া হয়েছিল?
৬. পরিদর্শনে অনিয়ম শনাক্ত হওয়ার পর ব্যাংক পরিচালক ও কর্মকর্তাদের বিরুদ্ধে কতটি শাস্তিমূলক ব্যবস্থা নেওয়া হয়েছে?
৭. ব্যাংকিং খাতের বর্তমান সংকট মোকাবিলায় প্রস্তাবিত সরকারি অর্থের প্রয়োজন কত, অর্থের উৎস কী এবং ভবিষ্যতে একই ধরনের সংকট ঠেকাতে কী নিশ্চয়তা রয়েছে?
এই প্রশ্নগুলোর লিখিত উত্তর সংগ্রহ করে প্রকাশ করা হলে পাঠক বুঝতে পারবেন, কেন্দ্রীয় ব্যাংকের নীতিগত সিদ্ধান্ত ও বাস্তব তদারকির মধ্যে কোথায় ঘাটতি রয়েছে।
ব্যাংকের সংকট, জনগণের অর্থ— জবাবদিহি নিশ্চিত হবে কবে?
বাংলাদেশের ব্যাংকিং খাতের প্রকাশিত পরিসংখ্যান একটি গভীর সংকটের চিত্র তুলে ধরে। ২০২৬ সালের জুনে খেলাপি ঋণ ৬ লাখ কোটি টাকা ছাড়িয়েছে। ২২টি ব্যাংকের সঞ্চিত লোকসান ২ লাখ ৫৩ হাজার কোটি টাকার বেশি বলে প্রকাশিত হয়েছে। অন্যদিকে, সংকটে থাকা ব্যাংকগুলোকে বিপুল তারল্য সহায়তা দিতে হয়েছে।
বাংলাদেশ ব্যাংকের গভর্নর ২০২৬ সালের অক্টোবরে বলেছেন, ব্যাংক খাতের ক্ষতি মোকাবিলায় আগামী পাঁচ থেকে আট বছর প্রতিবছর জাতীয় বাজেট থেকে ৬০ হাজার কোটি টাকা প্রয়োজন হতে পারে। এই প্রস্তাব বাস্তবায়িত হলে সম্ভাব্য সরকারি ব্যয় হবে পাঁচ বছরে ৩ লাখ কোটি এবং আট বছরে ৪ লাখ ৮০ হাজার কোটি টাকা। এটি একটি প্রস্তাবিত ব্যয়, ইতোমধ্যে ব্যয় করা অর্থ নয়।
প্রশ্ন হলো, ব্যাংকিং খাতের এই ক্ষতির দায় শেষ পর্যন্ত কে বহন করবে? অনিয়মের সঙ্গে জড়িত ঋণগ্রহীতা ও দায়িত্বপ্রাপ্ত ব্যক্তিদের কাছ থেকে অর্থ আদায় কতটা সম্ভব হবে? জনগণের করের অর্থ ব্যবহার করা হলে তার জবাবদিহি কীভাবে নিশ্চিত করা হবে?
বাংলাদেশ ব্যাংককে দায়ী করার সবচেয়ে শক্তিশালী পথ হলো অনুমান নয়, নথি। কোন কর্মকর্তা কখন কী জানতেন, কী ক্ষমতা প্রয়োগ করতে পারতেন, কী সিদ্ধান্ত নিয়েছিলেন এবং তার ফলে কী ক্ষতি বা সুবিধা তৈরি হয়েছিল— সেই ধারাবাহিকতা প্রতিষ্ঠা করা জরুরী।
জনগণের সঞ্চয় দিয়ে ব্যাংকিং ব্যবস্থা পরিচালিত হয়, সংকট তৈরি হলে জনগণ ঝুঁকি বহন করবে, অথচ কার সিদ্ধান্তে সেই ঝুঁকি তৈরি হলো তা জানার সুযোগ থাকবে না— এমন ব্যবস্থা গ্রহণযোগ্য নয়।
ব্যাংকিং খাতের সংকট শুধু অর্থের হিসাব নয়; এটি জনগণের সঞ্চয়, রাষ্ট্রীয় সম্পদ এবং জবাবদিহির প্রশ্ন। বাংলাদেশ ব্যাংক সেই দায়িত্ব কতটা পালন করেছে, তার উত্তর এখন নথি ও তথ্যের ভিত্তিতে প্রকাশ করা প্রয়োজন।