ফরেনসিক অডিটে সাবেক চেয়ারম্যান এইচবিএম ইকবাল ও তার পরিবারের সংশ্লিষ্টতা নিয়ে প্রশ্ন | সিএসআর, বিজ্ঞাপন, অফিসভাড়া ও সরবরাহকারীর হিসাবে গুরুতর অভিযোগ | দুদকের একাধিক মামলা | বর্তমান ব্যবস্থাপনার কাছে অর্থ উদ্ধার ও জবাবদিহির প্রশ্ন
বিশেষ অনুসন্ধান | FollowUpNews
ব্যাংকের অর্থ কি আমানতকারীদের স্বার্থ রক্ষায় ব্যবহৃত হয়েছে, নাকি সামাজিক দায়বদ্ধতা, বিজ্ঞাপন, অফিসভাড়া ও বিভিন্ন সরবরাহের নামে বিপুল অর্থের হিসাব প্রশ্নবিদ্ধ হয়েছে? প্রিমিয়ার ব্যাংক পিএলসির ফরেনসিক অডিট নিয়ে প্রকাশিত তথ্য এমন কিছু প্রশ্ন সামনে এনেছে, যেগুলোর উত্তর শুধু সাবেক পরিচালকদের কাছেই নয়, বর্তমান ব্যবস্থাপনা ও নিয়ন্ত্রক কর্তৃপক্ষের কাছেও চাওয়া প্রয়োজন।
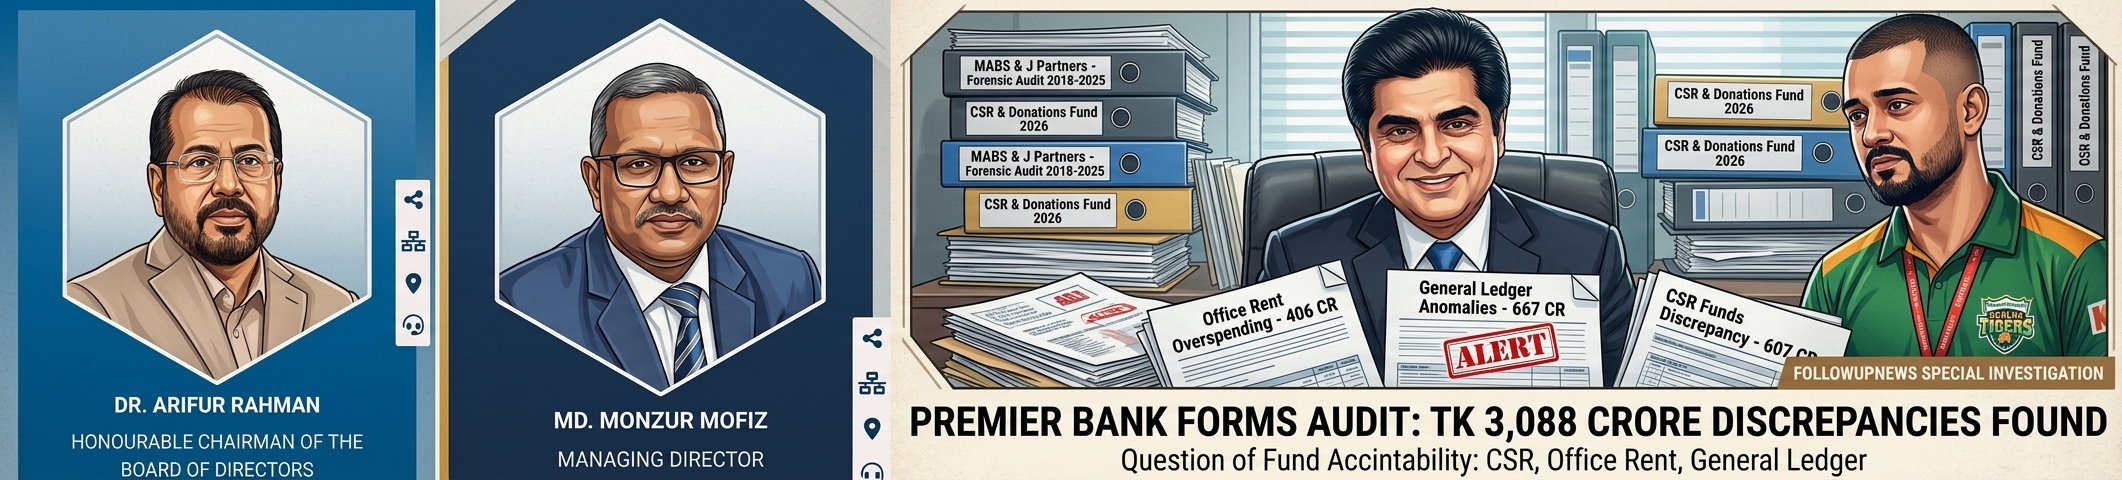
২০২৬ সালের ৯ এপ্রিল দ্য ডেইলি স্টার-এ প্রকাশিত এক অনুসন্ধানী প্রতিবেদনে বলা হয়, ২০১৮ সাল থেকে ২০২৫ সালের সেপ্টেম্বর পর্যন্ত প্রিমিয়ার ব্যাংকের বিভিন্ন খাতে প্রায় ৩ হাজার ৮৮ কোটি টাকার কথিত আর্থিক অনিয়মের তথ্য ফরেনসিক অডিটে উঠে এসেছে। এমএবিএস অ্যান্ড জে পার্টনারস নামের একটি চার্টার্ড অ্যাকাউন্ট্যান্ট প্রতিষ্ঠান এই নিরীক্ষা করে। বাংলাদেশ ব্যাংকের নির্দেশনার পর ব্যাংকের তৎকালীন পরিচালনা পর্ষদ অনুমোদিত তদন্ত কমিটির উদ্যোগে অডিটটি পরিচালিত হয়। তদন্ত কমিটি ২০২৬ সালের জানুয়ারিতে প্রতিবেদন জমা দেয়।
প্রতিবেদনে অফিসভাড়া, সিএসআর, বিজ্ঞাপন, প্রচারণা, সরবরাহকারীর নামে অর্থ ছাড়, হিসাবের খাতায় কারসাজি, ক্রয়প্রক্রিয়া এবং সংস্কারকাজের ব্যয় নিয়ে গুরুতর প্রশ্ন তোলা হয়। ব্যাংক কর্তৃপক্ষ কথিত অর্থ উদ্ধারে মামলা করার কথাও জানায়।
এটি কোনো ছোটখাটো হিসাবের ভুলের অভিযোগ নয়। যদি অডিটের পর্যবেক্ষণগুলো যথাযথ নথি ও বিচারিক প্রক্রিয়ায় প্রতিষ্ঠিত হয়, তাহলে প্রশ্ন ওঠে— ব্যাংকের অভ্যন্তরীণ নিয়ন্ত্রণ, পরিচালনা পর্ষদের তদারকি এবং সংশ্লিষ্ট কর্মকর্তাদের অনুমোদনব্যবস্থা এত বড় অঙ্কের লেনদেন কীভাবে ঠেকাতে ব্যর্থ হলো?
এখানে উল্লেখিত অঙ্কগুলো অডিট ও সংবাদমাধ্যমে প্রকাশিত অভিযোগের ভিত্তিতে দেওয়া হয়েছে। এগুলোকে আদালতে চূড়ান্তভাবে প্রমাণিত আত্মসাতের অঙ্ক হিসেবে ধরে নেওয়া হচ্ছে না।
সূত্র: “The Daily Star, ৯ এপ্রিল ২০২৬—Audit uncovers embezzlement of Tk 3,088 crore” (https://www.thedailystar.net/business/news/audit-uncovers-embezzlement-tk-3088-crore-4147236)
সিএসআর ও প্রচারণার নামে ৬০৭ কোটি টাকাঃ সামাজিক দায়বদ্ধতার অর্থ কোথায় গেল?
প্রিমিয়ার ব্যাংকের ফরেনসিক অডিট-সংক্রান্ত প্রতিবেদনের সবচেয়ে উদ্বেগজনক অংশগুলোর একটি হলো সিএসআর, বিজ্ঞাপন, প্রচারণা, বিনোদন, ব্যবসা উন্নয়ন, ফাউন্ডেশনে অর্থ প্রদান এবং অন্যান্য বিবেচনাধীন ব্যয়ের হিসাব।
প্রকাশিত অডিট-তথ্য অনুযায়ী, এসব খাতে ৬০৭ কোটি টাকার অনিয়মের অভিযোগ রয়েছে। নিরীক্ষায় প্রতিযোগিতামূলক দরপত্রের অভাব, অসম্পূর্ণ ভাউচার, সহায়ক নথির ঘাটতি, অর্থ ব্যয়ের পর ব্যবহার-প্রতিবেদন না থাকা এবং যথাযথ যাচাই ছাড়াই অর্থ ছাড়ের বিষয়গুলো উঠে এসেছে। কিছু লেনদেনে সংশ্লিষ্ট পক্ষের ভূমিকা ও ব্যয়ের প্রকৃত উপযোগিতা নিয়েও প্রশ্ন তোলা হয়েছে।
সিএসআর হলো ব্যাংকের সামাজিক দায়বদ্ধতা পালনের একটি গুরুত্বপূর্ণ মাধ্যম। এই তহবিলের উদ্দেশ্য সাধারণ মানুষের কল্যাণ, শিক্ষা, স্বাস্থ্যসেবা, দুর্যোগ মোকাবিলা ও সামাজিক উন্নয়নে অবদান রাখা। ফলে সিএসআরের নামে অর্থ ব্যয়ের হিসাব অস্পষ্ট হলে তা কেবল হিসাবরক্ষণগত সমস্যা থাকে না; সামাজিক দায়বদ্ধতার প্রতিশ্রুতি বাস্তবে কতটা পালন করা হয়েছে, সেই প্রশ্নও সামনে আসে।
যে অর্থ দিয়ে দরিদ্র মানুষের চিকিৎসা, শিক্ষার্থীদের সহায়তা, দুর্যোগকবলিত মানুষের পুনর্বাসন কিংবা শীতার্তদের কম্বল দেওয়ার কথা, সেই অর্থের বিপরীতে বাস্তব কাজের প্রমাণ না থাকলে তার ব্যাখ্যা দেওয়া জরুরি।
অবশ্য কোনো ব্যয়ের ভাউচার অসম্পূর্ণ থাকলেই পুরো অর্থ আত্মসাৎ হয়েছে— এমন সিদ্ধান্তে পৌঁছানো যায় না। কিন্তু শতকোটি টাকার ব্যয়ের ক্ষেত্রে একই ধরনের নথিগত ঘাটতি, বাস্তব সরবরাহের অসংগতি এবং দুর্বল যাচাইয়ের অভিযোগ একত্রে উঠলে তা উপেক্ষা করার সুযোগ নেই।
প্রশ্ন হলো, সিএসআর ও প্রচারণার প্রতিটি বড় ব্যয় কে অনুমোদন করেছেন? অর্থ ছাড়ের আগে কী যাচাই করা হয়েছিল? সুবিধাভোগীদের তালিকা, সরবরাহের প্রমাণ ও অর্থের চূড়ান্ত গন্তব্য কি ব্যাংকের কাছে আছে?
এসব প্রশ্নের উত্তর প্রকাশ না হলে ব্যাংকের সামাজিক দায়বদ্ধতার ব্যয় সম্পর্কে আমানতকারী ও সাধারণ মানুষের আস্থা ক্ষতিগ্রস্ত হওয়াই স্বাভাবিক।
কম্বল, ত্রাণ ও অনুদানের ১২৮ কোটি টাকা: সুবিধাভোগীরা কি সহায়তা পেয়েছেন?
প্রকাশিত ফরেনসিক অডিট-সংক্রান্ত প্রতিবেদনে কম্বল, ত্রাণ ও অনুদানের জন্য ১২৮ কোটি টাকা ব্যয়ের হিসাবের বিপরীতে বাস্তব সরবরাহ নিয়ে গুরুতর প্রশ্ন তোলা হয়েছে। প্রতিবেদনে বলা হয়েছে, পণ্যের উল্লেখযোগ্য অংশ আংশিকভাবে সরবরাহ করা হয়েছিল অথবা সরবরাহের প্রমাণ পাওয়া যায়নি।
এই তথ্য যাচাইয়ের জন্য প্রথমেই প্রয়োজন সংশ্লিষ্ট ক্রয়াদেশ, সরবরাহকারীর চালান, পণ্য গ্রহণের রেজিস্টার, পরিবহন ব্যয়ের নথি এবং সুবিধাভোগীদের তালিকা।
ব্যাংক যদি নির্দিষ্টসংখ্যক কম্বল কেনার জন্য অর্থ দিয়ে থাকে, তাহলে কতটি কম্বল কেনা হয়েছিল, কতটি গুদামে গ্রহণ করা হয়েছিল এবং কতটি বাস্তবে বিতরণ করা হয়েছে— তার হিসাব থাকার কথা। একইভাবে ত্রাণের নামে অর্থ ব্যয় হলে বিতরণকারী সংস্থা, কার্যক্রমের স্থান, তারিখ ও সুবিধাভোগীদের পরিচয় যাচাই করা সম্ভব হওয়া উচিৎ।
এখানে সবচেয়ে গুরুত্বপূর্ণ প্রশ্নটি হলো, অর্থের হিসাব দেখানো হয়েছে, নাকি অর্থের বিপরীতে বাস্তব কাজও সম্পন্ন হয়েছে?
সিএসআর ব্যয়ের ক্ষেত্রে শুধু বিল-ভাউচার থাকাই যথেষ্ট নয়। যে সামাজিক উদ্দেশ্যে অর্থ বরাদ্দ দেওয়া হয়েছে, সেই উদ্দেশ্য বাস্তবে পূরণ হয়েছে কিনা, সেটিও যাচাই করতে হবে।
তবে ১২৮ কোটি টাকার পুরো অর্থ আত্মসাৎ হয়েছে— এমন সিদ্ধান্ত এই তথ্য থেকে টানা যায় না। অডিটে উত্থাপিত অসংগতির বিপরীতে কত টাকা বাস্তবে ব্যয় হয়েছে, কত টাকার পণ্য সরবরাহ করা হয়নি এবং কত টাকা উদ্ধারযোগ্য— তা মূল নথি থেকে নির্ধারণ করা প্রয়োজন।
পাঁচ সরবরাহকারীর হিসাবে ৭৪ কোটি ৪৯ লাখ টাকার প্রশ্ন
অডিট-সংক্রান্ত প্রতিবেদনে পাঁচটি সরবরাহকারীর হিসাবের মাধ্যমে ৭৪ কোটি ৪৯ লাখ টাকার কথিত আত্মসাতের তথ্যও উল্লেখ করা হয়েছে।
এই অংশে সরবরাহকারীদের পরিচয়, মালিকানা, কার্যাদেশ, পণ্য বা সেবার বাস্তব সরবরাহ, অর্থ পরিশোধ এবং সংশ্লিষ্ট ব্যাংক কর্মকর্তাদের অনুমোদন যাচাই করা জরুরি।
সরবরাহকারী বাস্তবে কাজ করেছে কিনা, পণ্যের মূল্য বাজারদরের সঙ্গে সামঞ্জস্যপূর্ণ কিনা এবং অর্থ ছাড়ের পর তা আবার অন্য কোনো ব্যক্তি বা প্রতিষ্ঠানে স্থানান্তরিত হয়েছে কিনা— এসব তথ্য ছাড়া অর্থের প্রকৃত গন্তব্য নির্ধারণ করা সম্ভব নয়।
ব্যাংকের ক্রয় ও সরবরাহ ব্যবস্থায় যদি প্রতিযোগিতামূলক দরপত্র, স্বাধীন যাচাই এবং কাজ সম্পন্ন হওয়ার প্রমাণ দুর্বল থাকে, তাহলে সেই ব্যবস্থার দায় নির্ধারণ করা প্রয়োজন। তবে কোনো প্রতিষ্ঠানের নাম অডিটে আসা মানেই তার মালিক বা কর্মকর্তা অপরাধ করেছেন— এমন নয়। ব্যক্তিগত দায় প্রতিষ্ঠা করতে সংশ্লিষ্ট লেনদেনের প্রমাণ দরকার।
‘সান্ড্রি ডেটরস’ হিসাবে ৬৬৭ কোটি ১৫ লাখ টাকা: অগ্রিম, নাকি অর্থের গন্তব্য আড়াল?
ফরেনসিক অডিটের আরেকটি গুরুত্বপূর্ণ পর্যবেক্ষণ হলো ‘Sundry Debtors’ বা বিবিধ দেনাদার হিসাবের ব্যবহার।
প্রকাশিত প্রতিবেদনে বলা হয়েছে, বৈধ অনুমোদন, কার্যাদেশ বা চুক্তির পর্যাপ্ত সমর্থন ছাড়া বিভিন্ন সরবরাহকারী, প্রতিষ্ঠান ও একটি ব্যক্তিগত হিসাবে ৬৬৭ কোটি ১৫ লাখ টাকা স্থানান্তর করা হয়েছিল। অর্থগুলোকে অস্থায়ী অগ্রিম হিসেবে দেখানো হয়েছিল বলে প্রতিবেদনে উল্লেখ রয়েছে। এর মধ্যে ২২টি সরবরাহকারী ও একটি ব্যক্তিগত হিসাবের মাধ্যমে ৬৫৫ কোটি ৫০ লাখ টাকার কথিত আত্মসাতের অভিযোগও রয়েছে।
এখানে ৬৬৭ কোটি ১৫ লাখ এবং ৬৫৫ কোটি ৫০ লাখ টাকা দুটি আলাদা অঙ্ক; এগুলো যোগ করে মোট অনিয়ম দেখানো যাবে না। দ্বিতীয় অঙ্কটি প্রথম অঙ্কের মধ্যে নির্দিষ্ট লেনদেনের অংশ হিসেবে বর্ণিত হয়েছে।
একটি ব্যাংক অস্থায়ী অগ্রিম দিতে পারে। কিন্তু সেই অগ্রিমের বিপরীতে চুক্তি, অনুমোদন, পণ্য বা সেবার সরবরাহ এবং নির্ধারিত সময়ের মধ্যে সমন্বয় থাকা প্রয়োজন। কোনো অঙ্ককে অগ্রিম হিসেবে দেখানো হলে সেটি নিজে থেকেই বৈধ হয়ে যায় না।
অতএব প্রশ্নগুলো সরাসরিঃ
– কোন কর্মকর্তা বা কমিটি অর্থ ছাড়ের অনুমোদন দিয়েছে?
– কার্যাদেশ ও চুক্তি ছাড়া অর্থ ছাড়ের অনুমতি দেওয়া হয়েছিল কি?
– অগ্রিমের অর্থ পরবর্তী সময়ে কীভাবে সমন্বয় করা হয়েছে?
– হিসাবের খাত পরিবর্তন বা সমন্বয়ের পেছনে কী নথি ছিল?
– অর্থের চূড়ান্ত সুবিধাভোগী কারা এবং কত টাকা উদ্ধার করা সম্ভব হয়েছে?
ব্যাংকের হিসাবরক্ষণে এই প্রশ্নগুলোর উত্তর থাকা উচিৎ। না থাকলে তা শুধু একটি বিভাগের নয়, সংশ্লিষ্ট নিয়ন্ত্রণব্যবস্থারও গুরুতর দুর্বলতার ইঙ্গিত দেয়।
ক্যালেন্ডার ও বার্ষিক প্রতিবেদন ছাপাতে ১২৯ কোটি টাকা: সরবরাহের প্রমাণ কোথায়?
অডিট-সংক্রান্ত প্রতিবেদনে মুদ্রণ ও স্টেশনারি খাতে ১২৯ কোটি ৩৬ লাখ টাকা ব্যয়ের হিসাবের বিপরীতে সরবরাহ নিয়ে প্রশ্ন তোলা হয়েছে। নিরীক্ষায় বিল করা পণ্যের মাত্র ৩০–৩৫ শতাংশ সরবরাহের তথ্য পাওয়া যায় বলে প্রতিবেদনে উল্লেখ রয়েছে। এই খাতে ৮১ কোটি ৭৩ লাখ টাকার কথিত আত্মসাতের অভিযোগও তুলে ধরা হয়েছে।
এর মধ্যে কালার ওয়েব নামের একটি প্রতিষ্ঠানের কাছে অতিরিক্ত পরিমাণ ও মূল্য দেখিয়ে ৮০ কোটি ৬২ লাখ টাকা পরিশোধের অভিযোগ রয়েছে।
ব্যাংকের বার্ষিক প্রতিবেদন ও ক্যালেন্ডার ছাপানোর ব্যয় যাচাই করা তুলনামূলকভাবে সহজ হওয়ার কথা। কতটি কপি ছাপানোর কার্যাদেশ দেওয়া হয়েছে, প্রতি কপির মূল্য কত, কাগজের মান কী, কতটি কপি সরবরাহ করা হয়েছে এবং সেগুলো কোথায় বিতরণ করা হয়েছে— এসব তথ্য নথিতে থাকার কথা।
যদি কার্যাদেশে এক পরিমাণ, বিলের অঙ্কে আরেক পরিমাণ এবং বাস্তব সরবরাহে তার চেয়ে অনেক কম পণ্য পাওয়া যায়, তাহলে সংশ্লিষ্ট ক্রয়প্রক্রিয়া ও বিল অনুমোদনের দায়িত্বশীল ব্যক্তিদের ভূমিকা যাচাই করা প্রয়োজন।
অফিসভাড়ায় ৪০৬ কোটি ৩৫ লাখ টাকার অভিযোগ: বাজারদরের সঙ্গে চুক্তির তুলনা হয়েছিল?
ফরেনসিক অডিট-সংক্রান্ত প্রকাশিত প্রতিবেদনে ২০১৮ সালের জানুয়ারি থেকে ২০২৫ সালের সেপ্টেম্বর পর্যন্ত অফিসভাড়ার চুক্তি ও নবায়ন ঘিরে ৪০৬ কোটি ৩৫ লাখ টাকার বেশি কথিত আত্মসাতের অভিযোগ রয়েছে।
প্রতিবেদনে বলা হয়, সাবেক চেয়ারম্যান এইচবিএম ইকবাল ও তার পরিবারের সঙ্গে সম্পর্কিত একটি ভাড়াদাতা প্রতিষ্ঠানের সঙ্গে চুক্তির ক্ষেত্রে বাজারদরের তুলনায় বেশি ভাড়া, অতিরিক্ত সার্ভিস চার্জ এবং ২৪ থেকে ৩৬ মাস পর্যন্ত অগ্রিম ভাড়া দেওয়ার বিষয়গুলো প্রশ্নের মুখে পড়েছে। কিছু অফিসের ব্যবহারযোগ্যতা ও বাণিজ্যিক যৌক্তিকতা নিয়েও আপত্তি তোলা হয়েছে।
অডিটে প্রতি বর্গফুটে ৩৫০–৫০৬ টাকা ভাড়ার বিপরীতে সংশ্লিষ্ট এলাকার বাজারদর ১২০–১৬০ টাকা বলে তুলনা করা হয়েছে। এসব হার মূল চুক্তি, সম্পত্তির অবস্থান ও তুলনীয় বাজারদরের নথি দিয়ে যাচাই করা প্রয়োজন।
সম্পর্কিত পক্ষের কাছ থেকে সম্পত্তি ভাড়া নেওয়া আইনত সব পরিস্থিতিতে নিষিদ্ধ নয়। কিন্তু এমন চুক্তিতে স্বার্থের সংঘাত প্রকাশ, স্বাধীন মূল্যায়ন, বাজারদরের সঙ্গে তুলনা এবং যথাযথ অনুমোদন অত্যন্ত গুরুত্বপূর্ণ।
যদি বাজারদরের চেয়ে উল্লেখযোগ্য বেশি ভাড়া দেওয়া হয়ে থাকে, তাহলে সেই সিদ্ধান্ত কে নিয়েছেন, ব্যাংকের জন্য তার প্রয়োজনীয়তা কী ছিল এবং চুক্তির সময় স্বাধীন মূল্যায়ন করা হয়েছিল কিনা— তার উত্তর প্রয়োজন।
বিজ্ঞাপনের নামে ১৫ কোটি ১৩ লাখ টাকা: দুদকের ১১ মামলা
প্রিমিয়ার ব্যাংকের বিজ্ঞাপন ব্যয়ের অভিযোগে দুর্নীতি দমন কমিশন (দুদক) ২০২৬ সালের ২৮ জানুয়ারি সাবেক চেয়ারম্যান এইচবিএম ইকবালসহ ১৭ জনের বিরুদ্ধে ১১টি মামলা দায়েরের কথা জানায়।
দুদকের অনুসন্ধান অনুযায়ী, ২০২১–২২ অর্থবছরে মাইন্ডট্রি লিমিটেডকে বিজ্ঞাপন প্রচারের জন্য ১৯ কোটি ৮০ লাখ টাকার ১১টি কার্যাদেশ দেওয়া হয়েছিল। চুক্তি অনুযায়ী প্রতিটি সংশ্লিষ্ট টেলিভিশন চ্যানেলে ১০০ মিনিট বিজ্ঞাপন প্রচারের কথা থাকলেও ট্রান্সমিশন সার্টিফিকেট পর্যালোচনায় ৫০ মিনিট প্রচারের তথ্য পাওয়া যায়।
দুদক জানায়, ওই কার্যাদেশগুলোর বিপরীতে প্রকৃত অর্থ পরিশোধিত হয়েছিল ৪ কোটি ৬৭ লাখ টাকা; বাকি ১৫ কোটি ১৩ লাখ টাকা বিজ্ঞাপন প্রচারের নামে আত্মসাতের অভিযোগে মামলা করা হয়।
মামলার আসামিদের মধ্যে সাবেক চেয়ারম্যান এইচবিএম ইকবাল, তার দুই ছেলে ও সাবেক পরিচালক মোহাম্মদ ইমরান ইকবাল এবং মঈন ইকবাল, সাবেক পরিচালক ও সংসদ সদস্য আবদুস সালাম মুর্শেদী, সাবেক সংসদ সদস্য বজলুল হক হারুন, ব্যাংকের কয়েকজন সাবেক পরিচালক ও ঊর্ধ্বতন কর্মকর্তা এবং মাইন্ডট্রি লিমিটেডের ব্যবস্থাপনা পরিচালক ইকবাল আল মাহমুদের নাম রয়েছে।
২০১১ থেকে ২০২৫: মাইন্ডট্রির নামে ৪৩৮ কোটি ৭১ লাখ টাকা অগ্রিম
দুদকের অনুসন্ধান-সংক্রান্ত তথ্য অনুযায়ী, ২০১১ সালের ৪ আগস্ট থেকে ২০২৫ সালের ২৫ মার্চ পর্যন্ত মাইন্ডট্রি বা মাইন্ডট্রি লিমিটেডের নামে বিজ্ঞাপন ব্যয়ের অগ্রিম হিসেবে প্রায় ৪৩৮ কোটি ৭১ লাখ টাকা জমা দেওয়া হয়েছিল।
এর মধ্যে প্রায় ৩৪২ কোটি ২৯ লাখ টাকা বিভিন্ন কার্যাদেশের বিপরীতে সমন্বয় দেখানো হলেও ৯৬ কোটি ৪১ লাখ টাকা অসমন্বিত ছিল বলে দুদক জানায়।
এই অঙ্কের অর্থ ব্যাংকের হিসাবের মধ্যে এত দীর্ঘ সময় ধরে অগ্রিম হিসেবে কীভাবে পরিচালিত হয়েছে, তা একটি গুরুত্বপূর্ণ প্রশ্ন। কোন সময় কোন কার্যাদেশের বিপরীতে সমন্বয় করা হয়েছে, বিজ্ঞাপন বাস্তবে প্রচারিত হয়েছিল কিনা এবং অসমন্বিত অর্থ উদ্ধারে কী ব্যবস্থা নেওয়া হয়েছিল— এসব তথ্য প্রকাশ করা প্রয়োজন।
দুদকের অভিযোগ অনুযায়ী, সংশ্লিষ্ট ব্যক্তিরা ক্ষমতার অপব্যবহার, প্রতারণা, অপরাধমূলক বিশ্বাসভঙ্গ ও জাল নথি ব্যবহারের মাধ্যমে অর্থ আত্মসাতের সঙ্গে জড়িত ছিলেন। এসব অভিযোগ আদালতে প্রমাণসাপেক্ষ।
সূত্র: “বাংলাদেশ সংবাদ সংস্থা (বাসস), ২৮ জানুয়ারি ২০২৬” (https://www.bssnews.net/bangla/news/277818); “The Business Standard, ২৮ জানুয়ারি ২০২৬” (https://www.tbsnews.net/bangladesh/corruption/17-face-acc-cases-over-tk15cr-embezzlement-premier-bank-ads-1346621)
শুধু সিএসআর নয়: খরচের অন্য খাতেও প্রশ্ন
ফরেনসিক অডিটে বাংলাদেশ প্রিমিয়ার লিগে খুলনা টাইগার্সের ফ্র্যাঞ্চাইজি ব্যয় নিয়েও প্রশ্ন তোলা হয়েছে। প্রকাশিত প্রতিবেদনে এই খাতে ৪৪ কোটি ৯৯ লাখ টাকার কথিত অনিয়মের কথা উল্লেখ রয়েছে। অডিটের বর্ণনা অনুযায়ী, প্রকৃত ফ্র্যাঞ্চাইজি ব্যয় ছিল ৬ কোটি টাকা এবং বাংলাদেশ ক্রিকেট বোর্ডকে ৩ কোটি ৩৫ লাখ টাকা পরিশোধ করা হয়েছিল; বাকি ব্যয়ের বড় অংশের হিসাব নিয়ে প্রশ্ন তোলা হয়েছে।
এ ছাড়া অফিসের অভ্যন্তরীণ সাজসজ্জা, সংস্কার, নির্মাণ, ব্যবসা উন্নয়ন, টেলিভিশন বিজ্ঞাপন, অগ্রিম সরবরাহকারী পেমেন্ট ও ভবন মেরামতের খরচেও অস্বাভাবিকতা নিয়ে প্রশ্ন উঠেছে।
এখানে প্রতিটি খাতের অঙ্ক আলাদাভাবে যাচাই করা জরুরি। কোনো খাতে উল্লেখিত অর্থ অন্য খাতের অঙ্কের অন্তর্ভুক্ত হলে সেটিকে আবার যোগ করে মোট অনিয়ম বাড়িয়ে দেখানো যাবে না। মূল অডিটের তফসিল ছাড়া সব অঙ্কের পারস্পরিক সম্পর্ক নিশ্চিত করা সম্ভব নয়।
তবু সামগ্রিক চিত্রটি একটি বড় প্রশ্ন সামনে আনে: ব্যাংকের বিভিন্ন বিভাগের ক্রয়, অর্থ ছাড়, হিসাব সমন্বয় ও নিরীক্ষার মধ্যে কার্যকর নিয়ন্ত্রণ ছিল কিনা?
বর্তমান চেয়ারম্যান আরিফুর রহমান ও পরিচালনা পর্ষদের কাছে প্রশ্ন
দ্য ডেইলি স্টার-এর প্রতিবেদনে ব্যাংকের বর্তমান চেয়ারম্যান আরিফুর রহমানের বক্তব্য উদ্ধৃত করে বলা হয়, বাংলাদেশ ব্যাংক ২০২৫ সালের ১৯ আগস্ট পরিচালনা পর্ষদ পুনর্গঠন করে। নতুন পর্ষদ আগের পর্ষদের সময়ে করপোরেট গভর্ন্যান্সের বড় দুর্বলতা ও অর্থ আত্মসাতের প্রমাণ পেয়েছে বলে তিনি জানান। অনিয়মের ব্যাপ্তি নির্ধারণে ছয়টি নিরীক্ষা প্রতিষ্ঠান নিয়োগ করা হয়েছিল বলেও তার বক্তব্যে উল্লেখ রয়েছে।
এ বক্তব্য গুরুত্বপূর্ণ। কারণ, বর্তমান পর্ষদ যদি আগের ব্যবস্থাপনায় গুরুতর দুর্বলতা শনাক্ত করে থাকে, তাহলে পরবর্তী পদক্ষেপের অগ্রগতি সম্পর্কেও তথ্য প্রকাশ করা প্রয়োজন।
কতটি মামলায় কত টাকা দাবি করা হয়েছে? কত টাকা উদ্ধার হয়েছে? কতজন সাবেক কর্মকর্তা বা পরিচালকের বিরুদ্ধে বিভাগীয় ব্যবস্থা নেওয়া হয়েছে? বাংলাদেশ ব্যাংকের নির্দেশনা অনুযায়ী অভ্যন্তরীণ নিয়ন্ত্রণে কী পরিবর্তন এসেছে? সিএসআর, বিজ্ঞাপন ও সরবরাহকারীর অর্থ ছাড়ে এখন কী ধরনের যাচাই করা হচ্ছে?
এসব প্রশ্নের উত্তর শুধু ব্যাংকের সুনাম রক্ষার জন্য নয়, আমানতকারীদের আস্থা বজায় রাখার জন্যও প্রয়োজন।
এমডি মনজুর মফিজের কাছে সরাসরি প্রশ্ন
ব্যাংকের বর্তমান ব্যবস্থাপনা পরিচালক মনজুর মফিজের কাছে এই অনুসন্ধানের প্রধান প্রশ্নগুলো হলো:
১. সিএসআর ব্যয়ের হিসাব: অডিটে সিএসআর ও অন্যান্য বিবেচনাধীন ব্যয়ে ৬০৭ কোটি টাকার অনিয়মের অভিযোগের পরিপ্রেক্ষিতে কত টাকা যাচাই, উদ্ধার বা সমন্বয় করা হয়েছে? কম্বল, ত্রাণ ও অনুদানের নামে দেখানো ১২৮ কোটি টাকার ব্যয়ের বিপরীতে বাস্তব বিতরণের প্রমাণ কি ব্যাংকের কাছে আছে?
২. অর্থ উদ্ধারের অগ্রগতি: ব্যাংক কর্তৃপক্ষ কথিত অর্থ উদ্ধারে যে মামলাগুলো করেছে, সেগুলোর বর্তমান অবস্থা কী? কত টাকা ফেরত এসেছে এবং কত টাকা এখনো আদায় হয়নি?
৩. অভ্যন্তরীণ নিয়ন্ত্রণ: বর্তমান ব্যবস্থাপনা কি সিএসআর, বিজ্ঞাপন, সরবরাহকারী ও অগ্রিম অর্থের লেনদেনে নতুন যাচাইব্যবস্থা চালু করেছে? কার্যাদেশ ও বাস্তব সরবরাহের মধ্যে মিল না থাকলে অর্থ পরিশোধ বন্ধ রাখার ব্যবস্থা কী?
৪. সংশ্লিষ্ট পক্ষের লেনদেন: ব্যাংকের পরিচালনা পর্ষদ, কর্মকর্তা বা তাঁদের স্বার্থসংশ্লিষ্ট প্রতিষ্ঠানের সঙ্গে লেনদেন হলে স্বার্থের সংঘাত শনাক্ত ও নিয়ন্ত্রণের কী ব্যবস্থা রয়েছে?
৫. স্বাধীন তদন্ত ও প্রকাশ: ফরেনসিক অডিটের পূর্ণাঙ্গ প্রতিবেদন বা অন্তত অভিযোগভিত্তিক সারসংক্ষেপ আমানতকারী ও শেয়ারহোল্ডারদের জন্য প্রকাশ করা হবে কি? তদন্তে যাঁদের বিরুদ্ধে অভিযোগ উঠেছে, তাঁদের বক্তব্য ও আত্মপক্ষ সমর্থনের সুযোগ কীভাবে নিশ্চিত করা হচ্ছে?
এই প্রশ্নগুলো মনজুর মফিজকে পূর্ববর্তী অনিয়মের জন্য স্বয়ংক্রিয়ভাবে দায়ী করার উদ্দেশ্যে নয়। তার দায়িত্বকালে ব্যাংকের বর্তমান পদক্ষেপ, অর্থ উদ্ধারের অগ্রগতি এবং ভবিষ্যৎ নিয়ন্ত্রণব্যবস্থা সম্পর্কে স্পষ্টতা পাওয়াই এর উদ্দেশ্য।
২০২৫ সালের আর্থিক বিবরণী: ঋণ ও প্রভিশন ঘাটতির আরেকটি সতর্কসংকেত
প্রিমিয়ার ব্যাংকের আর্থিক অবস্থার আরেকটি গুরুত্বপূর্ণ দিক হলো শ্রেণিকৃত ঋণের বিপরীতে প্রভিশন ঘাটতি। ২০২৫ সালের আর্থিক বিবরণী সম্পর্কে প্রকাশিত নিরীক্ষকের পর্যবেক্ষণে বিপুল ঘাটতির কথা উঠে আসে।
প্রকাশিত তথ্য অনুযায়ী, ২০২৫ সালের ৩১ ডিসেম্বর ব্যাংকটির ঋণ ও অগ্রিমের পরিমাণ ছিল প্রায় ৩৩ হাজার ৫০০ কোটি টাকা। এর মধ্যে শ্রেণিকৃত ঋণ ও অগ্রিম ছিল প্রায় ১০ হাজার ৩৮৯ কোটি টাকা। শ্রেণিকৃত ঋণের বিপরীতে প্রয়োজনীয় প্রভিশন এবং বাস্তবে সংরক্ষিত প্রভিশনের মধ্যে বড় ব্যবধান ছিল বলে নিরীক্ষকের পর্যবেক্ষণে উল্লেখ করা হয়।
প্রভিশন ঘাটতি সরাসরি আত্মসাতের প্রমাণ নয়। এটি সম্ভাব্য ঋণক্ষতির বিপরীতে প্রয়োজনীয় সংরক্ষণ ও বাস্তবে সংরক্ষিত অর্থের ব্যবধান। তবে উচ্চ খেলাপি ঋণ এবং বড় প্রভিশন ঘাটতি ব্যাংকের ঝুঁকি ব্যবস্থাপনা ও আর্থিক সক্ষমতা নিয়ে গুরুতর প্রশ্ন তৈরি করে।
এই হিসাবের ক্ষেত্রে মূল নিরীক্ষা প্রতিবেদন, বাংলাদেশ ব্যাংকের নির্দেশনা এবং পরবর্তী সংশোধিত আর্থিক বিবরণী যাচাই করে সর্বশেষ অবস্থা নির্ধারণ করা প্রয়োজন।
অভিযোগের নিষ্পত্তি, অর্থ উদ্ধার ও জবাবদিহিই এখন মূল পরীক্ষা
প্রিমিয়ার ব্যাংকের ফরেনসিক অডিট, সিএসআর ও প্রচারণার ব্যয়ের অভিযোগ, অফিসভাড়ার হিসাব এবং বিজ্ঞাপনসংক্রান্ত দুদকের মামলাগুলো ব্যাংকটির করপোরেট গভর্ন্যান্স নিয়ে গুরুতর প্রশ্ন তুলেছে। এসব অভিযোগের সত্যতা ও আর্থিক দায় আদালত, নিরীক্ষা এবং সংশ্লিষ্ট তদন্তের মাধ্যমে নির্ধারিত হতে হবে।
সাবেক চেয়ারম্যান এইচবিএম ইকবাল, তাঁর পরিবারের সদস্য, সাবেক পরিচালক ও কর্মকর্তাদের বিরুদ্ধে যেসব অভিযোগ উঠেছে, সেগুলোর প্রতিটির ক্ষেত্রে ব্যক্তিগত ভূমিকা ও প্রমাণ আলাদা করে দেখতে হবে। একইভাবে বর্তমান চেয়ারম্যান আরিফুর রহমান ও এমডি মনজুর মফিজের ক্ষেত্রেও তাঁদের নিজ নিজ দায়িত্বকাল, সিদ্ধান্ত এবং পদক্ষেপের ভিত্তিতেই মূল্যায়ন হওয়া উচিত।
তবে একটি প্রশ্ন এড়িয়ে যাওয়ার সুযোগ নেই: ব্যাংকের সামাজিক দায়বদ্ধতা, বিজ্ঞাপন, অফিসভাড়া ও সরবরাহের মতো বিভিন্ন খাতে এত বড় অঙ্কের অনিয়মের অভিযোগ উঠলে আমানতকারীদের অর্থ রক্ষা এবং ভবিষ্যতে অনিয়ম প্রতিরোধে কী ব্যবস্থা নেওয়া হয়েছে?
বর্তমান ব্যবস্থাপনা যদি সত্যিই জবাবদিহি প্রতিষ্ঠা করতে চায়, তাহলে শুধু অতীতের অনিয়মের কথা বলা যথেষ্ট নয়। প্রয়োজন অভিযোগভিত্তিক অগ্রগতির হিসাব, উদ্ধার হওয়া অর্থের তথ্য, দায়িত্বশীলদের বিরুদ্ধে গৃহীত ব্যবস্থার বিবরণ এবং নিয়ন্ত্রণব্যবস্থার দৃশ্যমান পরিবর্তন।
FollowUpNews-এর প্রশ্ন তাই স্পষ্ট: সিএসআর ও প্রচারণার অর্থ কোথায় ব্যয় হয়েছে, কথিত অনিয়মের কত টাকা উদ্ধার হয়েছে এবং ব্যাংকের বর্তমান ব্যবস্থাপনা আমানতকারীদের কাছে কী জবাব দেবে?