১৭ হাজার কোটি টাকার বেশি শ্রেণিকৃত ঋণ | অনাদায়ী সুদ, প্রভিশন ও শীর্ষ ব্যবস্থাপনার জবাবদিহি নিয়ে অনুসন্ধান
নিজস্ব প্রতিবেদক | ফলোআপ নিউজ
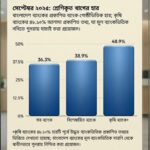
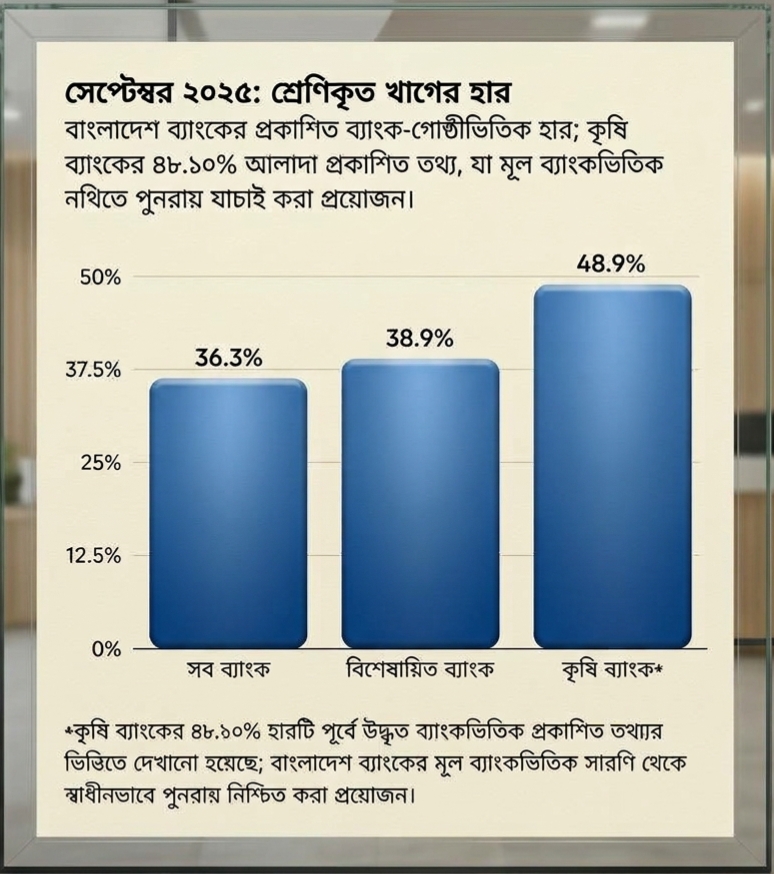
কৃষকের অর্থায়ন ও গ্রামীণ অর্থনীতির বিকাশে প্রতিষ্ঠিত বাংলাদেশ কৃষি ব্যাংকের ঋণ ব্যবস্থাপনা, আদায় কার্যক্রম এবং আর্থিক হিসাব নিয়ে গুরুতর প্রশ্ন উঠেছে। ২০২৫ সালের সেপ্টেম্বর শেষে ব্যাংকটির শ্রেণিকৃত ঋণের পরিমাণ দাঁড়ায় ১৭ হাজার ৩৬৯ কোটি ৭৯ লাখ টাকা, যা মোট ঋণের ৪৮.৯০ শতাংশ বলে প্রকাশিত ব্যাংকভিত্তিক পরিসংখ্যানে উল্লেখ করা হয়েছে। অর্থাৎ প্রকাশিত হিসাব অনুযায়ী, ব্যাংকটির মোট ঋণের প্রায় অর্ধেকই শ্রেণিকৃত।
একই সময়ে ব্যাংকটির ঋণ পুনঃতফসিল করে আদায় দেখানো, নতুন ঋণ বিতরণের পরিসংখ্যান এবং বাস্তবে নগদ অর্থের প্রবাহের মধ্যে সামঞ্জস্য রয়েছে কিনা— তা নিয়েও অনুসন্ধানের প্রয়োজন দেখা দিয়েছে। অভিযোগ রয়েছে, পুনঃতফসিল ও হিসাব সমন্বয়ের মাধ্যমে ঋণ আদায় এবং নতুন ঋণ বিতরণের ইতিবাচক চিত্র তুলে ধরা হলেও বাস্তবে কত টাকা আদায় হচ্ছে এবং কত টাকা নতুন করে ঋণগ্রহীতাদের কাছে পৌঁছাচ্ছে, তা স্পষ্ট নয়।
এর পাশাপাশি শ্রেণিকৃত ঋণের বিপরীতে সুদ স্থগিত হিসাব, প্রভিশন এবং ঘোষিত মুনাফার হিসাবও যাচাই করা প্রয়োজন। কারণ ঋণ পুনঃতফসিল, হিসাবগত সমন্বয় কিংবা অনাদায়ী সুদকে ভুলভাবে আয় হিসাবে দেখানো হলে ব্যাংকের প্রকৃত আর্থিক অবস্থার সঙ্গে প্রকাশিত চিত্রের পার্থক্য তৈরি হতে পারে।
তবে এসব প্রশ্নের উত্তর পেতে নিরীক্ষিত আর্থিক বিবরণী, ঋণ হিসাব, নগদ প্রবাহ, বাংলাদেশ ব্যাংকের পরিদর্শন প্রতিবেদন এবং সংশ্লিষ্ট কর্মকর্তাদের সিদ্ধান্তের নথি প্রয়োজন।
পাঁচ বছরে শ্রেণিকৃত ঋণের চিত্র
বাংলাদেশ কৃষি ব্যাংকের ২০২৩ সালের নিরীক্ষিত আর্থিক বিবরণীতে ২০২২ ও ২০২৩ সালের ঋণ শ্রেণিকরণের বিস্তারিত হিসাব রয়েছে। ওই নথি অনুযায়ী, ২০২২ সালের ৩০ জুন ব্যাংকের মোট ঋণ ও অগ্রিম ছিল ২৯ হাজার ৫৫৫ কোটি ৪৪ লাখ টাকা। এর মধ্যে শ্রেণিকৃত ঋণ ছিল ২ হাজার ৬২৫ কোটি ৪৪ লাখ টাকা।
২০২৩ সালের ৩০ জুন মোট ঋণ ও অগ্রিম বেড়ে দাঁড়ায় ৩২ হাজার ৪৮ কোটি ৩২ লাখ টাকা। একই সময়ে শ্রেণিকৃত ঋণ বেড়ে হয় ৬ হাজার ৫০০ কোটি ৮৮ লাখ টাকা। অর্থাৎ এক বছরে শ্রেণিকৃত ঋণ বেড়েছে প্রায় ৩ হাজার ৮৭৫ কোটি ৪৪ লাখ টাকা।
পরবর্তী সময়ে প্রকাশিত তথ্যেও শ্রেণিকৃত ঋণের উচ্চ পরিমাণ দেখা যায়।
| হিসাবের তারিখ | শ্রেণিকৃত ঋণ | প্রকাশিত শ্রেণিকৃত ঋণের হার |
|---|---|---|
| ৩০ জুন ২০২২ | ২,৬২৫.৪৪ কোটি টাকা | ৮.৮৮% |
| ৩০ জুন ২০২৩ | ৬,৫০০.৮৮ কোটি টাকা | ২০.২৮% |
| ৩০ জুন ২০২৫ | ১৭,৫৪৬ কোটি টাকা | প্রায় ৪৫.৫৭% |
| সেপ্টেম্বর ২০২৫ | ১৭,৩৬৯.৭৯ কোটি টাকা | ৪৮.৯০% |
সূত্র: বাংলাদেশ কৃষি ব্যাংকের ২০২৩ সালের নিরীক্ষিত আর্থিক বিবরণী এবং ২০২৫ সালের ব্যাংকভিত্তিক প্রকাশিত পরিসংখ্যান। পরবর্তী সময়ের অঙ্কগুলো মূল নিরীক্ষিত হিসাবের সঙ্গে পুনর্মিলন করা প্রয়োজন।
২০২২ থেকে ২০২৩ সালের মধ্যে শ্রেণিকৃত ঋণের পরিমাণ প্রায় ১৪৮ শতাংশ বেড়েছিল। ২০২২ সালের তুলনায় ২০২৫ সালের জুনে শ্রেণিকৃত ঋণের অঙ্ক প্রায় ৬.৭ গুণ। তবে দীর্ঘ সময়ের এই পরিবর্তনের কারণ নির্ধারণে নতুন করে খেলাপি হওয়া ঋণ, পুনঃতফসিল, ঋণ আদায় এবং শ্রেণিবিন্যাসের নিয়মের পরিবর্তন আলাদা করে পরীক্ষা করা প্রয়োজন।
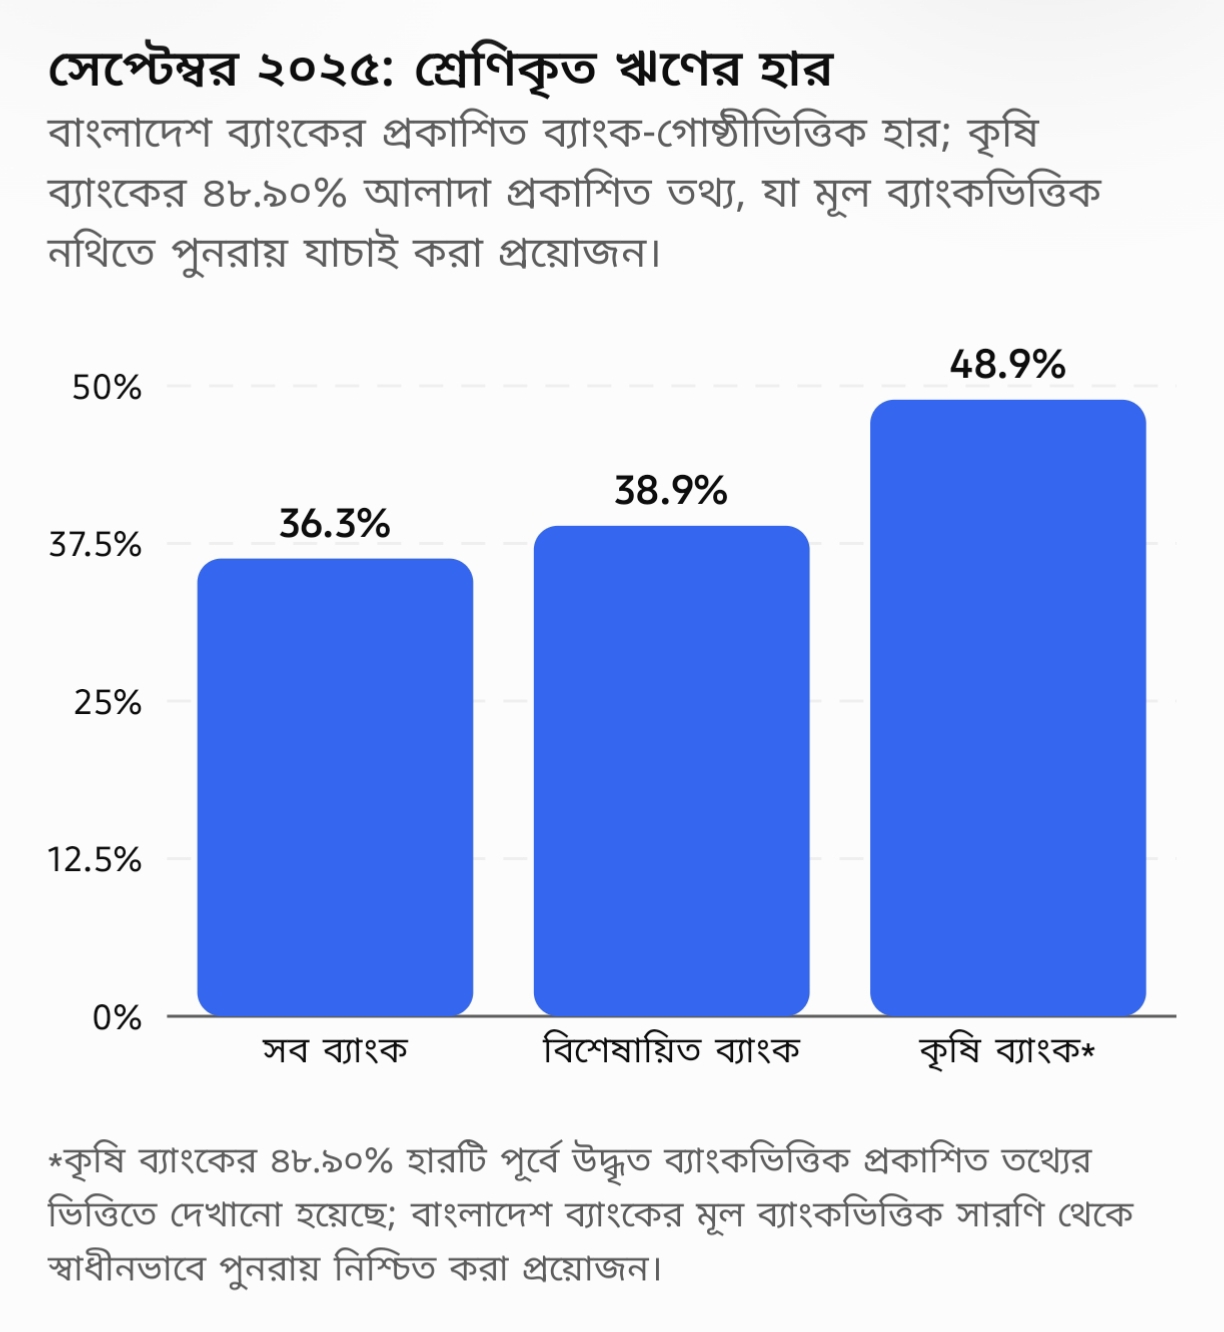 শ্রেণিকৃত ঋণের প্রায় অর্ধেক: কতটা ঝুঁকি, কতটা সম্ভাব্য ক্ষতি?
শ্রেণিকৃত ঋণ মানেই পুরো অর্থ আত্মসাৎ বা নিশ্চিত ক্ষতি নয়। কোনো ঋণ শ্রেণিকৃত হলেও তার বিপরীতে বন্ধকী সম্পদ, গ্যারান্টি কিংবা ভবিষ্যতে অর্থ আদায়ের সম্ভাবনা থাকতে পারে। আবার জামানত অতিমূল্যায়িত হলে বা আদায় অসম্ভব হয়ে পড়লে প্রকৃত ক্ষতি আরও বেশি হতে পারে।
তাই কৃষি ব্যাংকের আর্থিক ঝুঁকি মূল্যায়নে অন্তত চারটি বিষয় একসঙ্গে দেখতে হবেঃ
১. মোট শ্রেণিকৃত ঋণের মধ্যে সাব-স্ট্যান্ডার্ড, ডাউটফুল এবং ব্যাড/লস ঋণের পরিমাণ কত।
২. শ্রেণিকৃত ঋণের বিপরীতে প্রয়োজনীয় প্রভিশন কত এবং প্রকৃতপক্ষে কত টাকা সংরক্ষিত রয়েছে।
৩. সুদ স্থগিত হিসাবে কত টাকা রয়েছে এবং বছরে কত টাকা আদায় হয়েছে।
৪. ঘোষিত মুনাফার কত অংশ নগদ সুদ আদায় থেকে এসেছে এবং কত অংশ অন্যান্য হিসাবের সমন্বয়ের ফল।
এসব তথ্য ছাড়া শুধু শ্রেণিকৃত ঋণের হার দিয়ে ব্যাংকের প্রকৃত ক্ষতি বা মুনাফার সত্যতা সম্পর্কে চূড়ান্ত সিদ্ধান্ত দেওয়া যাবে না।
পুনঃতফসিলের আদায় কি বাস্তব নগদ আদায়?
ব্যাংকের ঋণ ব্যবস্থাপনায় পুনঃতফসিল একটি স্বীকৃত ব্যবস্থা। ঋণগ্রহীতার আর্থিক সক্ষমতা ও প্রযোজ্য নীতিমালা অনুযায়ী ঋণের কিস্তি, মেয়াদ বা পরিশোধের শর্ত পরিবর্তন করা হতে পারে। কিন্তু পুনঃতফসিল করা ঋণের অঙ্ক এবং ব্যাংকের হিসাবে বাস্তবে জমা হওয়া নগদ অর্থ এক বিষয় নয়।
অভিযোগ রয়েছে, বাংলাদেশ কৃষি ব্যাংকে পুনঃতফসিলের মাধ্যমে ঋণ আদায়ের ইতিবাচক চিত্র তৈরি হলেও বাস্তবে কত টাকা নগদে ফেরত আসছে, তা নিয়ে প্রশ্ন রয়েছে। এই অভিযোগ যাচাই করতে হলে পুনঃতফসিলের আগে ও পরে ঋণের স্থিতি, নগদ জমা, কিস্তি পরিশোধ এবং পুনরায় খেলাপি হওয়ার তথ্য একসঙ্গে দেখতে হবে।
যদি কোনো ঋণ পুনঃতফসিলের পর নিয়মিত দেখানো হয়, কিন্তু ঋণগ্রহীতা বাস্তবে নির্ধারিত অর্থ পরিশোধ না করেন, তাহলে সেই ঋণের আর্থিক অবস্থা নিয়ে প্রশ্ন উঠতে পারে। তবে পুনঃতফসিল করলেই ঋণ আদায় দেখানো হয়েছে— এমন সিদ্ধান্তও নথি ছাড়া দেওয়া যাবে না।
এ কারণে ব্যাংকের কাছে বছরভিত্তিক পুনঃতফসিল করা ঋণের মোট পরিমাণ, পুনঃতফসিলের সময় নগদে আদায়, পরবর্তী কিস্তি থেকে আদায় এবং পুনরায় খেলাপি হওয়া ঋণের হিসাব চাওয়া প্রয়োজন।
নতুন ঋণ বিতরণের অঙ্কের বিপরীতে বাস্তবে কত টাকা ছাড়?
নতুন ঋণ বিতরণের ঘোষিত অঙ্কও আলাদাভাবে পরীক্ষা করা প্রয়োজন। ঋণ অনুমোদন, অর্থ ছাড়, ঋণগ্রহীতার হিসাবে অর্থ জমা এবং পুরোনো ঋণের দায় সমন্বয়— এগুলো পৃথক আর্থিক ঘটনা।
অভিযোগ রয়েছে, নতুন ঋণ বিতরণের পরিসংখ্যান প্রকাশ করা হলেও বাস্তবে কত টাকা নতুন অর্থায়ন হিসেবে ঋণগ্রহীতার কাছে পৌঁছাচ্ছে, তা স্পষ্ট নয়। এই প্রশ্নের উত্তর পেতে ব্যাংকের অনুমোদনপত্র, অর্থ ছাড়ের ভাউচার, ঋণগ্রহীতার হিসাব বিবরণী, অর্থ উত্তোলন এবং ঋণের ব্যবহার যাচাই করা প্রয়োজন।
নতুন ঋণের অর্থের কোনো অংশ যদি পুরোনো দায় সমন্বয়ে ব্যবহৃত হয়, সেটি স্বয়ংক্রিয়ভাবে অনিয়ম নয়। তবে মোট ঋণ বিতরণের অঙ্কের মধ্যে প্রকৃত নতুন অর্থায়ন কত এবং পুরোনো দায় সমন্বয় কত— তা পৃথকভাবে চিহ্নিত করা জরুরি।
যদি নথিতে দেখা যায়, ঘোষিত ঋণ বিতরণের বিপরীতে প্রকৃত অর্থ ছাড় হয়নি, অথবা হিসাবের এন্ট্রিকে বাস্তব নগদ লেনদেন হিসেবে উপস্থাপন করা হয়েছে, তাহলে সংশ্লিষ্ট হিসাব ও অনুমোদনপ্রক্রিয়া নিয়ে গভীর অনুসন্ধান প্রয়োজন হবে।
সুদ স্থগিত হিসাবে ১,৬৭১.৯৮ কোটি টাকা
বাংলাদেশ কৃষি ব্যাংকের ২০২৩ সালের নিরীক্ষিত আর্থিক বিবরণীর Annexure ‘F’-এ ২০২৩ সালের ৩০ জুন পর্যন্ত সুদ স্থগিত হিসাবের পরিমাণ দেখানো হয়েছে ১ হাজার ৬৭১ কোটি ৯৭ লাখ ৫৫ হাজার টাকা। আগের বছর, অর্থাৎ ২০২২ সালের ৩০ জুন এই অঙ্ক ছিল ১ হাজার ৪৯৩ কোটি ৩১ লাখ ২৯ হাজার টাকা।
একই সারণিতে ২০২৩ সালের মোট ঋণ ও অগ্রিমের মধ্যে ৬ হাজার ৫০০ কোটি ৮৮ লাখ টাকা শ্রেণিকৃত হিসেবে দেখানো হয়েছে। ওই বছরের প্রয়োজনীয় প্রভিশন ছিল ২ হাজার ৫১৩ কোটি ১০ লাখ ৫৭ হাজার টাকা এবং প্রকৃত প্রভিশন ছিল ২ হাজার ৫১৮ কোটি ১০ লাখ ৯৮ হাজার টাকা।
অর্থাৎ ওই বছরের সারণি অনুযায়ী, প্রয়োজনীয় প্রভিশনের তুলনায় প্রকৃত প্রভিশন প্রায় ৫ কোটি টাকা বেশি ছিল। ফলে ২০২৩ সালের এই নির্দিষ্ট হিসাব থেকে প্রভিশন ঘাটতি ছিল—এমন দাবি করা যাবে না।
তবে সুদ স্থগিত হিসাবে থাকা অর্থও গুরুত্বপূর্ণ। সংশ্লিষ্ট ঋণের অবস্থার কারণে এই সুদ সাধারণ আয় হিসাবে স্বীকৃত না হয়ে স্থগিত রাখা হয়। ব্যাংকের আয় বিবরণী, নগদ সুদ আদায় এবং সুদ স্থগিত হিসাবের পরিবর্তন মিলিয়ে দেখতে হবে, অনাদায়ী সুদকে নিয়মবহির্ভূতভাবে আয় হিসাবে দেখানো হয়েছে কিনা।
অনাদায়ী সুদ দেখিয়ে কীভাবে মুনাফা বেশি দেখানো সম্ভব?
ধরা যাক, কোনো ঋণগ্রহীতার কাছে ব্যাংকের ১০০ কোটি টাকা ঋণ রয়েছে এবং বার্ষিক সুদের হার ১২ শতাংশ। এক বছরে সুদ দাঁড়াল ১২ কোটি টাকা, কিন্তু ঋণগ্রহীতা কোনো সুদ পরিশোধ করেননি।
ঋণটি শ্রেণিকৃত হলে প্রযোজ্য বিধি অনুযায়ী এই সুদ আয় হিসাবে স্বীকৃতি না দিয়ে সুদ স্থগিত হিসাবে রাখতে হতে পারে। কিন্তু নিয়মবহির্ভূতভাবে ১২ কোটি টাকা আয় হিসাবে দেখানো হলে, অন্য সব হিসাব অপরিবর্তিত থাকলে মুনাফা ১২ কোটি টাকা বেশি দেখানোর ঝুঁকি তৈরি হবে।
এটি ব্যাখ্যামূলক উদাহরণ; কৃষি ব্যাংকের বাস্তব হিসাব থেকে এমন অনিয়মের প্রমাণ পাওয়া গেছে— এমন দাবি নয়।
কৃষি ব্যাংকের ক্ষেত্রে যাচাই করতে হবে, শ্রেণিকৃত ঋণের সুদ আয় হিসাবে নেওয়া হয়েছে কিনা, সুদ স্থগিত হিসাবে স্থানান্তর ও আদায়ের অঙ্ক কী এবং নিরীক্ষক কোনো হিসাব সংশোধনের সুপারিশ করেছেন কিনা।
বড় ঋণ, জামানত ও ঋণ অনুমোদনের দায়
শ্রেণিকৃত ঋণের অঙ্ক বাড়ার পেছনে ঋণ বিতরণ, পুনঃতফসিল, জামানতের মূল্যায়ন এবং আদায়ের দুর্বলতা ভূমিকা রাখতে পারে। এ কারণে ব্যাংকের বড় ঋণগ্রহীতাদের তালিকা, ঋণ অনুমোদনের নথি, জামানতের মূল্যায়ন, পুনঃতফসিলের সিদ্ধান্ত এবং মামলা থেকে অর্থ আদায়ের তথ্য পরীক্ষা করা প্রয়োজন।
কোনো কর্মকর্তা দায়িত্বে থাকাকালে শ্রেণিকৃত ঋণ বেড়েছে— এটুকু দিয়ে তার বিরুদ্ধে দুর্নীতির অভিযোগ প্রমাণিত হয় না। কিন্তু সতর্কসংকেত উপেক্ষা করে নিয়মবহির্ভূত ঋণ অনুমোদন, অপর্যাপ্ত জামানত গ্রহণ, অনিয়মিত নবায়ন কিংবা আদায়যোগ্য ঋণ আদায়ে অযৌক্তিক নিষ্ক্রিয়তার নথি পাওয়া গেলে সংশ্লিষ্ট কর্মকর্তার ভূমিকা নিয়ে নির্দিষ্ট প্রশ্ন তোলা যায়।
শীর্ষ ব্যবস্থাপনার কাছে যে প্রশ্নগুলোর উত্তর প্রয়োজন
বাংলাদেশ কৃষি ব্যাংকের চেয়ারম্যান, ব্যবস্থাপনা পরিচালক এবং ক্রেডিট বিভাগের দায়িত্বশীল কর্মকর্তাদের কাছে জানতে চাওয়া প্রয়োজন:
- ২০২২ থেকে ২০২৫ সালের মধ্যে শ্রেণিকৃত ঋণ এত বেড়েছে কেন?
- বড় ঋণগ্রহীতাদের মধ্যে কতজনের ঋণ পুনঃতফসিল করা হয়েছে এবং পুনঃতফসিলের পর কত টাকা নগদে আদায় হয়েছে?
- পুনঃতফসিলের পর কত ঋণ আবার খেলাপি হয়েছে?
- নতুন ঋণ বিতরণের ঘোষিত অঙ্কের কতটা প্রকৃত নতুন অর্থায়ন এবং কতটা পুরোনো দায় সমন্বয়?
- শ্রেণিকৃত ঋণের বিপরীতে প্রয়োজনীয় প্রভিশন সম্পূর্ণ রাখা হয়েছে কি?
- সুদ স্থগিত হিসাবের অর্থ কত এবং এর মধ্যে বছরে কত টাকা আদায় হয়েছে?
- ব্যাংকের ঘোষিত মুনাফায় অনাদায়ী সুদের কোনো প্রভাব রয়েছে কি?
- বড় ঋণ অনিয়মের ঘটনায় দায়ী কর্মকর্তা শনাক্ত, বিভাগীয় ব্যবস্থা গ্রহণ এবং অর্থ উদ্ধারের অগ্রগতি কী?
এসব প্রশ্নের উত্তর শুধু ব্যবস্থাপনার বক্তব্য দিয়ে নয়, বরং নিরীক্ষিত আর্থিক বিবরণী, বাংলাদেশ ব্যাংকের পরিদর্শন প্রতিবেদন, ঋণ অনুমোদনের নথি এবং আদায়ের হিসাব দিয়ে যাচাই করা প্রয়োজন।
ঋণের হিসাব নয়, বাস্তব অর্থপ্রবাহের পরীক্ষা জরুরি
বাংলাদেশ কৃষি ব্যাংকের শ্রেণিকৃত ঋণের পরিমাণ এবং মোট ঋণের তুলনায় তার উচ্চ হার ব্যাংকটির ঋণমান ও আদায় সক্ষমতা নিয়ে গুরুতর অনুসন্ধানের প্রয়োজনীয়তা তুলে ধরে। এর সঙ্গে পুনঃতফসিলের আদায়, নতুন ঋণ বিতরণের প্রকৃত অর্থপ্রবাহ এবং সুদ স্থগিত হিসাব যুক্ত হওয়ায় অনুসন্ধানের পরিধি আরও বিস্তৃত হচ্ছে।
প্রতিবেদনের কেন্দ্রীয় প্রশ্ন হলো— পুনঃতফসিলের মাধ্যমে কত টাকা আদায় দেখানো হয়েছে, তার বিপরীতে বাস্তবে কত টাকা ব্যাংকে এসেছে; নতুন ঋণ বিতরণের ঘোষিত অঙ্কের কতটা সত্যিকার নতুন অর্থায়ন; এবং অনাদায়ী সুদ, প্রভিশন ও অন্যান্য হিসাব সমন্বয়ের পর ব্যাংকের প্রকৃত মুনাফা কত?
এই প্রশ্নগুলোর উত্তর পেতে প্রয়োজন ঋণগ্রহীতাভিত্তিক তথ্য, সুদ আয় ও নগদ আদায়ের পুনর্মিলন, প্রভিশনের ধারাবাহিক হিসাব এবং পর্ষদের বড় ঋণসংক্রান্ত সিদ্ধান্তের নথি। নথি যাচাইয়ের পরই নির্ধারণ করা সম্ভব হবে, ব্যাংকের আর্থিক দুর্বলতার পেছনে কতটা ঋণঝুঁকি, কতটা নীতিগত সীমাবদ্ধতা এবং কতটা সম্ভাব্য ব্যবস্থাপনাগত অনিয়ম দায়ী।
কৃষকের অর্থায়নের জন্য প্রতিষ্ঠিত ব্যাংকের ক্ষেত্রে প্রশ্নটি শুধু কত টাকা খেলাপি হয়েছে, তা নয়। প্রশ্ন হলো— ঋণের টাকা কোথায় আটকে আছে, কেন আদায় হচ্ছে না, পুনঃতফসিল ও বিতরণের পরিসংখ্যান বাস্তব লেনদেনের সঙ্গে মেলে কিনা এবং জনগণের অর্থ রক্ষায় সংশ্লিষ্ট ব্যক্তিদের জবাবদিহি নিশ্চিত হচ্ছে কি না।