২০১৫ সাল থেকে ডিএমডি থাকাকালে CRO ও Chief Credit Officer— দুই দায়িত্বে মতি উল হাসান; শ্রেণিকৃত ঋণ, অবলোপন ও ঝুঁকি ব্যবস্থাপনা নিয়ে প্রশ্ন, বাংলাদেশ ব্যাংকের তদারকি কতটা কার্যকর?
ফলোআপ নিউজ | অনুসন্ধানী প্রতিবেদন
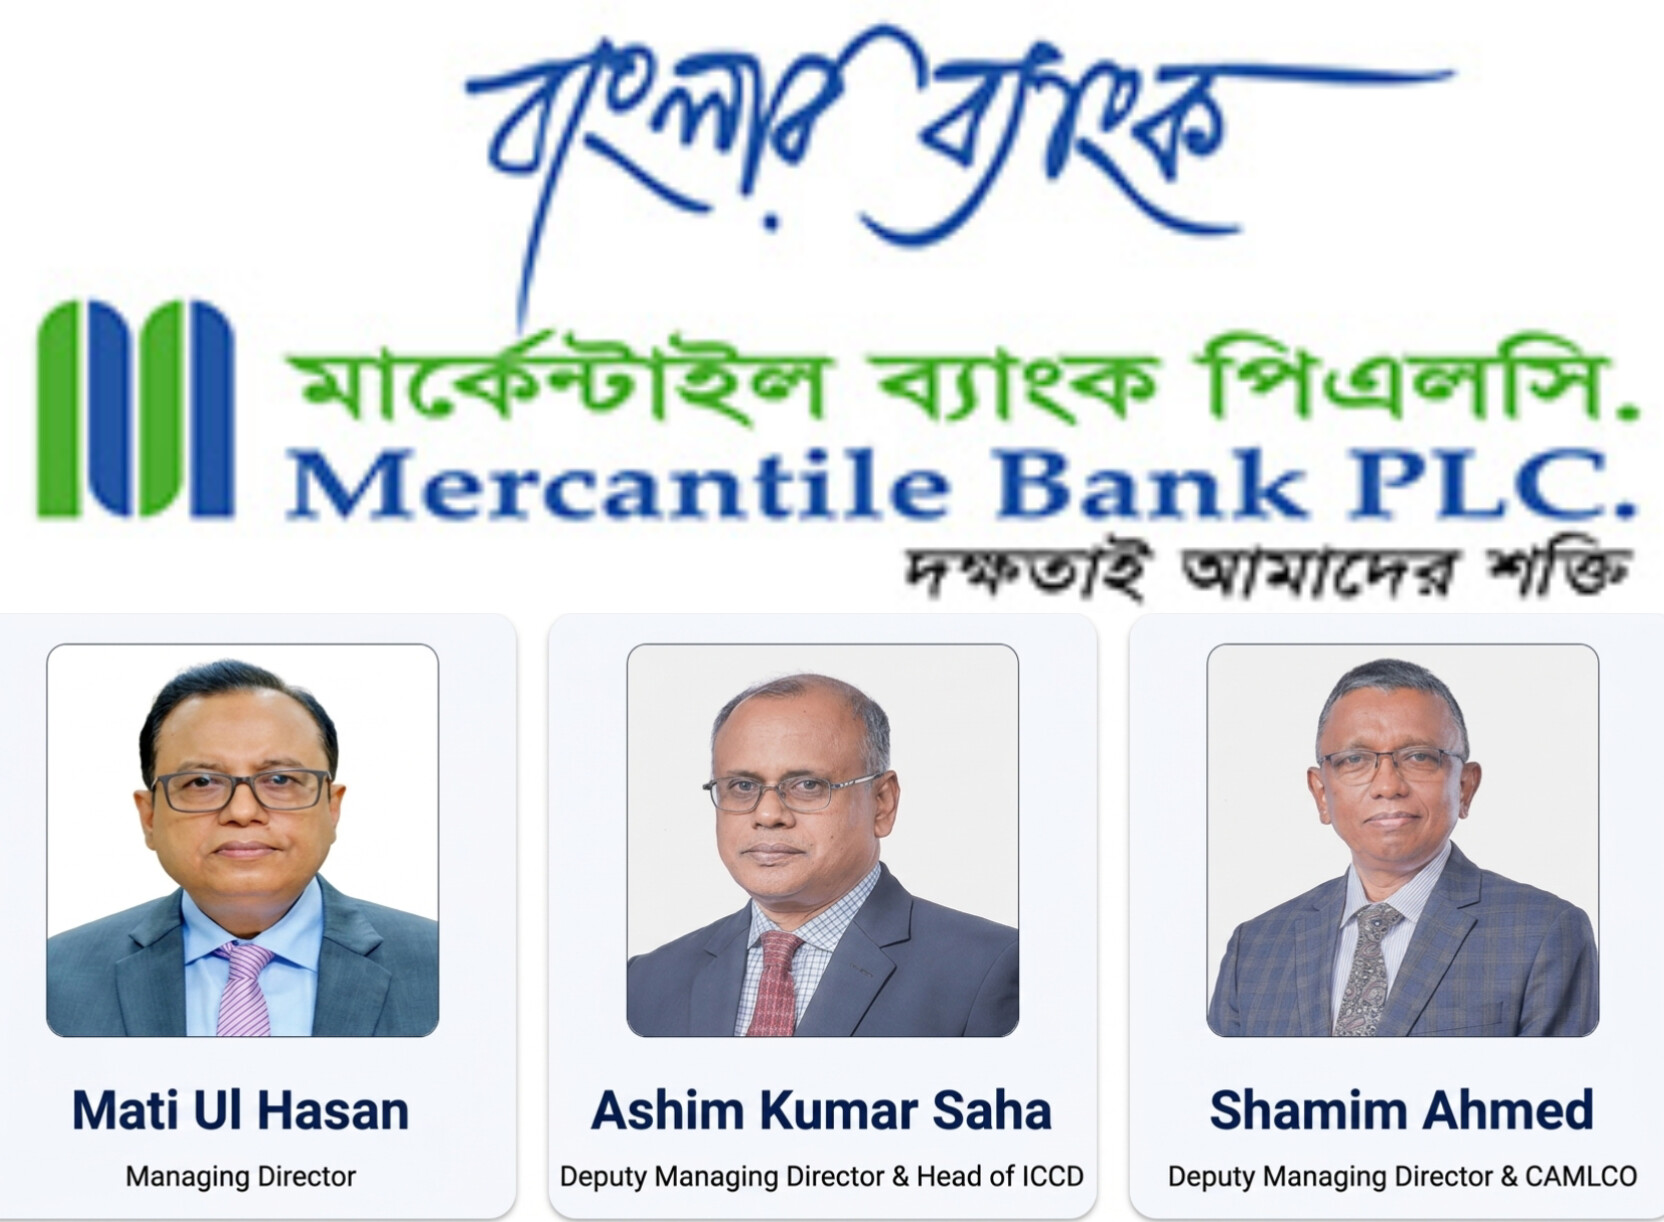
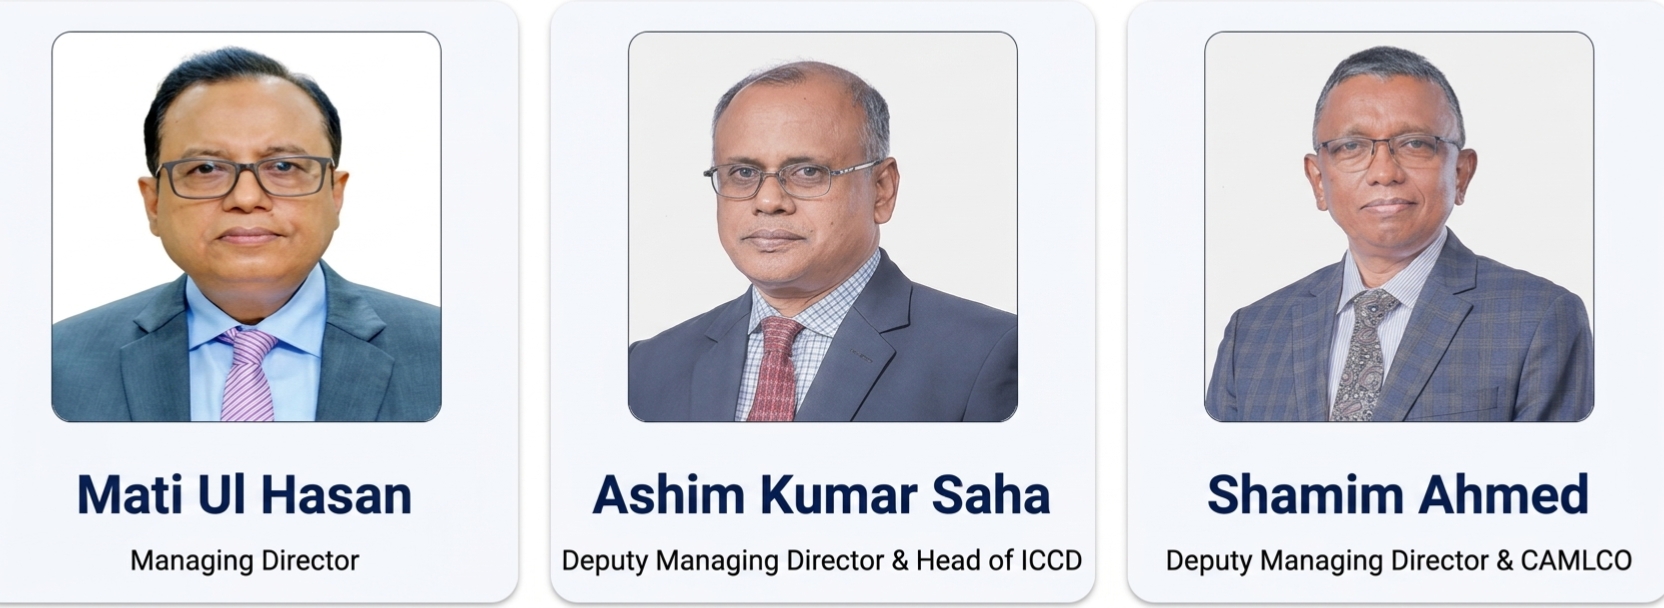
মার্কেন্টাইল ব্যাংক পিএলসির ঋণ ব্যবস্থাপনা, শ্রেণিকৃত ঋণ, ঋণ অবলোপন এবং ঝুঁকি নিয়ন্ত্রণের কার্যকারিতা নিয়ে গুরুত্বপূর্ণ প্রশ্ন উঠেছে। ব্যাংকের বর্তমান ব্যবস্থাপনা পরিচালক (এমডি) মতিউল হাসানের দায়িত্বকাল এ অনুসন্ধানের কেন্দ্রে রয়েছে। বিশেষ করে ২০১৫ সাল থেকে উপব্যবস্থাপনা পরিচালক (ডিএমডি) থাকাকালে তিনি প্রধান ঝুঁকি কর্মকর্তা (Chief Risk Officer—CRO) এবং Chief Credit Officer— দুই গুরুত্বপূর্ণ দায়িত্ব পালন করেছেন। এই তথ্যের ভিত্তিতে তার দায়িত্বের সময় ব্যাংকের বড় ঋণগুলোর ঝুঁকি মূল্যায়ন, ঋণ অনুমোদন-প্রক্রিয়া, শ্রেণিকরণ এবং অবলোপনের ক্ষেত্রে কী ভূমিকা ছিল, তা খতিয়ে দেখা জরুরি।
ফলোআপ নিউজের কাছে আসা ব্যাংক-সংশ্লিষ্ট একটি সূত্রের দাবি, ব্যাংকটির প্রকৃত শ্রেণিকৃত ঋণের পরিমাণ প্রকাশিত হিসাবের তুলনায় অনেক বেশি হতে পারে— এমনকি তা ১০ হাজার কোটি টাকার কাছাকাছি। একই সূত্রের বরাতে প্রায় ৩ হাজার ১০০ কোটি টাকার ঋণ অবলোপন নিয়েও প্রশ্ন উঠেছে।
তবে এই দু’টি অঙ্কের পক্ষে পূর্ণাঙ্গ ঋণভিত্তিক তালিকা, নিরীক্ষা প্রতিবেদন বা বাংলাদেশ ব্যাংকের যাচাইকৃত হিসাব এখনো স্বাধীনভাবে নিশ্চিত করা যায়নি। ফলে এগুলোকে প্রমাণিত আর্থিক তথ্য হিসেবে উপস্থাপন করা হচ্ছে না। বরং এসব দাবির সত্যতা নির্ধারণে ব্যাংক ও নিয়ন্ত্রক সংস্থার কাছে নথিভিত্তিক ব্যাখ্যা প্রয়োজন।
মূল প্রশ্ন হলো— ব্যাংকের প্রকাশিত আর্থিক তথ্য, শীর্ষ ব্যবস্থাপনার দায়িত্ব বণ্টন, ঝুঁকি নিয়ন্ত্রণ এবং বাংলাদেশ ব্যাংকের তদারকি একসঙ্গে পরীক্ষা করলে কী চিত্র পাওয়া যায়?
২০২৫ সালের আর্থিক চিত্র: মুনাফা থাকলেও ঋণের মান নিয়ে প্রশ্ন
মার্কেন্টাইল ব্যাংকের ওয়েবসাইটে প্রকাশিত ২০২৫ সালের আর্থিক তথ্য অনুযায়ী, ব্যাংকটির মোট সম্পদ ছিল প্রায় ৪৭ হাজার ৭৮৯ কোটি টাকা। ঋণ ও অগ্রিমের পরিমাণ ছিল প্রায় ২৮ হাজার ৫৯৪ কোটি টাকা এবং আমানত প্রায় ৩৯ হাজার ৪৬৮ কোটি টাকা। একই বছরে কর-পরবর্তী মুনাফা ছিল প্রায় ১২০ কোটি টাকা। ব্যাংকটির প্রকাশিত খেলাপি ঋণের অনুপাত ছিল ১৫.১৯ শতাংশ। <Cite refs={[“turn658600search6”]}/>
| আর্থিক সূচক | ২০২৫ সালের প্রকাশিত তথ্য |
|---|---|
| মোট সম্পদ | ৪৭,৭৮৮.৭৫ কোটি টাকা |
| ঋণ ও অগ্রিম | ২৮,৫৯৩.৫৬ কোটি টাকা |
| আমানত | ৩৯,৪৬৮.২১ কোটি টাকা |
| খেলাপি ঋণের অনুপাত (NPL) | ১৫.১৯% |
| কর-পরবর্তী মুনাফা | ১১৯.৯৯ কোটি টাকা |
| মূলধন-ঝুঁকিভিত্তিক সম্পদের অনুপাত (CRAR) | ১২.৫২% |
প্রকাশিত NPL অনুপাত ১৫.১৯ শতাংশকে মোট ঋণ ও অগ্রিমের ওপর আনুমানিক প্রয়োগ করলে প্রায় ৪ হাজার ৩৪৪ কোটি টাকার সমপরিমাণ পাওয়া যায়। এটি প্রকাশিত অনুপাত থেকে করা গাণিতিক হিসাব; ব্যাংকের পূর্ণাঙ্গ শ্রেণিকৃত ঋণতালিকা নয়।
ব্যাংকের প্রকাশিত তথ্যে আগের বছরের ১৭.২৫ শতাংশ থেকে NPL অনুপাত কমে ১৫.১৯ শতাংশ হয়েছে। এটি ইতিবাচক পরিবর্তন। তবে অনুপাত কমেছে বলেই সব বড় ঋণ নিরাপদ, পুনঃতফসিল করা ঋণ নিয়মিত অথবা অবলোপন করা ঋণ থেকে পর্যাপ্ত অর্থ আদায় হচ্ছে— এমন সিদ্ধান্তে পৌঁছানো যায় না।
ব্যাংকের ঋণের প্রকৃত অবস্থা বুঝতে হলে শ্রেণিকৃত ঋণ, পুনঃতফসিল করা ঋণ, অবলোপন, প্রভিশন সংরক্ষণ এবং ঋণ আদায়ের তথ্য একসঙ্গে পরীক্ষা করতে হবে।
২০১৫ সাল থেকে ডিএমডি, CRO ও Chief Credit Officer: একই সময়ে দুই গুরুত্বপূর্ণ দায়িত্ব
মার্কেন্টাইল ব্যাংকের বর্তমান এমডি মতিউল হাসান ২০১৪ সালে ব্যাংকটিতে যোগ দেন। ব্যাংকের নিজস্ব ওয়েবসাইটে তার পূর্ববর্তী দায়িত্বের মধ্যে অতিরিক্ত ব্যবস্থাপনা পরিচালক (AMD), প্রধান ঝুঁকি কর্মকর্তা (CRO) এবং উপব্যবস্থাপনা পরিচালক (DMD) হিসেবে কাজ করার তথ্য রয়েছে। <Cite refs={[“turn658600search0″,”turn658600search1”]}/>
এই অনুসন্ধানে পাওয়া তথ্য অনুযায়ী, ২০১৫ সাল থেকে ডিএমডি থাকাকালে তিনি CRO ও Chief Credit Officer— দুই গুরুত্বপূর্ণ দায়িত্ব পালন করেছেন। এই দায়িত্বগুলোর সঙ্গে ঋণঝুঁকি মূল্যায়ন, ক্রেডিট ব্যবস্থাপনা এবং ঝুঁকি নিয়ন্ত্রণের সম্পর্ক থাকায় তার দায়িত্বকালের ঋণগুলো নিয়ে বিস্তারিত অনুসন্ধান প্রয়োজন।
CRO-এর দায়িত্বের মধ্যে সাধারণত ব্যাংকের ঝুঁকি শনাক্ত করা, ঝুঁকির মাত্রা মূল্যায়ন, ঝুঁকি পর্যবেক্ষণ এবং ঝুঁকি নিয়ন্ত্রণের কাঠামো কার্যকর রাখার বিষয় থাকে। অন্যদিকে, Chief Credit Officer-এর দায়িত্বের সঙ্গে ঋণ মূল্যায়ন, ক্রেডিট নীতিমালা বাস্তবায়ন এবং ঋণ ব্যবস্থাপনার বিভিন্ন ধাপ যুক্ত থাকতে পারে।
একই ব্যক্তির হাতে এ ধরনের একাধিক দায়িত্ব থাকলে কয়েকটি বিষয় বিশেষভাবে গুরুত্বপূর্ণ হয়ে ওঠেঃ
১. বড় ঋণের ঝুঁকি মূল্যায়ন ও ঋণ অনুমোদনের দায়িত্বের মধ্যে যথাযথ বিভাজন ছিল কিনা।
২. ঋণঝুঁকি সম্পর্কে কোনো সতর্কবার্তা পাওয়া গেলে তা অনুমোদনকারী কর্তৃপক্ষের কাছে যথাসময়ে পৌঁছেছিল কিনা।
৩. ঝুঁকিপূর্ণ ঋণ শনাক্ত হওয়ার পর শ্রেণিকরণ ও আদায়ের উদ্যোগ নেওয়া হয়েছিল কিনা।
৪. ঋণ পুনঃতফসিল বা পুনর্গঠনের ক্ষেত্রে প্রযোজ্য নিয়ম যথাযথভাবে অনুসরণ করা হয়েছিল কিনা।
৫. অবলোপনের সিদ্ধান্তের আগে প্রয়োজনীয় ঝুঁকি মূল্যায়ন, প্রভিশন এবং অনুমোদনের প্রক্রিয়া সম্পন্ন হয়েছিল কিনা।
সংশ্লিষ্ট সময়ে তার দায়িত্বের সুনির্দিষ্ট পরিধি, ক্ষমতা, সিদ্ধান্ত ও তদারকির নথি পরীক্ষা করেই ব্যক্তিগত ভূমিকা নির্ধারণ করতে হবে।
বড় ঋণগুলোতে ঝুঁকি মূল্যায়ন কীভাবে হয়েছিল?
ব্যাংকের ঋণ ব্যবস্থাপনায় কোনো ঋণ খেলাপি হওয়ার পর সেটিকে শ্রেণিকৃত করা গুরুত্বপূর্ণ। কিন্তু তার চেয়েও গুরুত্বপূর্ণ হলো ঋণটি অনুমোদনের সময় ঋণগ্রহীতার আর্থিক সক্ষমতা, ব্যবসার অবস্থা, জামানতের যথার্থতা এবং অর্থ ফেরত দেওয়ার সম্ভাবনা সঠিকভাবে মূল্যায়ন করা হয়েছিল কিনা।
মতিউল হাসানের CRO ও Chief Credit Officer হিসেবে দায়িত্ব পালনের সময় যেসব বড় ঋণ অনুমোদিত হয়েছিল, সেগুলোর ক্ষেত্রে কয়েকটি নথি বিশেষভাবে পরীক্ষা করা প্রয়োজন:
- ঋণ প্রস্তাব ও ক্রেডিট মেমো;
- ঋণ অনুমোদনকারী কর্তৃপক্ষের সিদ্ধান্ত;
- ঝুঁকি মূল্যায়ন প্রতিবেদন;
- জামানতের মূল্যায়ন ও নিবন্ধন;
- ঋণের অর্থ ছাড় এবং অর্থের ব্যবহার;
- ঋণ খেলাপি হওয়ার সময়কাল;
- ঋণ শ্রেণিকরণ, পুনঃতফসিল ও আদায়সংক্রান্ত নথি।
যদি কোনো ঋণ অনুমোদনের আগেই ঝুঁকির লক্ষণ দেখা গিয়ে থাকে, তাহলে ঝুঁকি বিভাগ কী ব্যবস্থা নিয়েছিল— এ প্রশ্নের উত্তরও গুরুত্বপূর্ণ। আবার কোনো ঋণ পরে ব্যবসায়িক ব্যর্থতা, বাজার পরিস্থিতি বা অন্য কারণে খেলাপি হলে সেটিকে স্বয়ংক্রিয়ভাবে অনিয়ম বলা যায় না।
শ্রেণিকৃত ঋণ ১০ হাজার কোটি টাকা— দাবিটির সত্যতা কোথায়?
ব্যাংক-সংশ্লিষ্ট একটি সূত্রের দাবি, মার্কেন্টাইল ব্যাংকের শ্রেণিকৃত ঋণের প্রকৃত পরিমাণ প্রায় ১০ হাজার কোটি টাকা হতে পারে। কিন্তু ব্যাংকের প্রকাশিত ২০২৫ সালের NPL অনুপাত থেকে যে আনুমানিক অঙ্ক পাওয়া যায়, তা প্রায় ৪ হাজার ৩৪৪ কোটি টাকা।
দুই অঙ্কের মধ্যে পার্থক্য থাকলেই কোনো একটি হিসাব ভুল বা গোপন করা হয়েছে—এমন সিদ্ধান্তে পৌঁছানো যায় না। আগে জানতে হবে, ১০ হাজার কোটি টাকার দাবিতে কোন ধরনের ঋণ অন্তর্ভুক্ত করা হয়েছে এবং কোন সময়ের হিসাব ব্যবহার করা হয়েছে।
যাচাইয়ের জন্য প্রয়োজনঃ
| অনুসন্ধানের বিষয় | প্রয়োজনীয় তথ্য |
|---|---|
| প্রকাশিত NPL | নিরীক্ষিত আর্থিক বিবরণী ও বাংলাদেশ ব্যাংকের হিসাব |
| মোট শ্রেণিকৃত ঋণ | ঋণভিত্তিক শ্রেণিকরণ তালিকা |
| পুনঃতফসিল করা ঋণ | অনুমোদন, শর্ত ও প্রকৃত পরিশোধের তথ্য |
| অবলোপন করা ঋণ | পৃথক হিসাব, অনুমোদন ও পরবর্তী আদায় |
| প্রভিশন | প্রয়োজনীয় ও সংরক্ষিত প্রভিশনের তুলনা |
| বড় ঋণের ঝুঁকি | ঋণ প্রস্তাব, জামানত, অনুমোদন ও আদায়ের নথি |
বাংলাদেশ ব্যাংকের নির্ধারিত শ্রেণিকরণ পদ্ধতি অনুসারে ব্যাংকের নিজস্ব হিসাব এবং কেন্দ্রীয় ব্যাংকে দাখিল করা তথ্য মিলিয়ে না দেখলে প্রকৃত শ্রেণিকৃত ঋণের অঙ্ক নির্ধারণ করা সম্ভব নয়।
প্রায় ৩ হাজার ১০০ কোটি টাকা অবলোপনের অভিযোগ: কী যাচাই করা জরুরি?
ব্যাংক-সংশ্লিষ্ট সূত্রের বরাতে প্রায় ৩ হাজার ১০০ কোটি টাকার ঋণ অবলোপনের অভিযোগ উঠেছে। তবে অঙ্কটির সময়কাল, ঋণভিত্তিক বিবরণ, অনুমোদন এবং অবলোপনের পর আদায়ের তথ্য স্বাধীনভাবে নিশ্চিত করা যায়নি।
ঋণ অবলোপন মানেই ঋণ মওকুফ নয়। নির্দিষ্ট শর্তে আদায়-অনিশ্চিত ঋণ হিসাবের মূল ঋণখাত থেকে সরিয়ে নেওয়া হতে পারে। কিন্তু ঋণগ্রহীতার দায় এবং আদায়ের চেষ্টা বহাল থাকতে পারে। আসলে কী হয়েছে?
বাংলাদেশ ব্যাংকের বিধান অনুযায়ী ঋণ শ্রেণিকরণ ও প্রভিশন সংরক্ষণের পাশাপাশি অবলোপনসংক্রান্ত হিসাবের যথাযথ ব্যবস্থাপনা জরুরি। তাই অবলোপনের অঙ্ক সত্য হলে জানতে হবে— কোন সময়ে কতগুলো ঋণ অবলোপন করা হয়েছে, প্রয়োজনীয় প্রভিশন সংরক্ষিত ছিল কিনা, কোন কর্তৃপক্ষ অনুমোদন দিয়েছে এবং পরবর্তী সময়ে কত টাকা আদায় হয়েছে।
| প্রশ্ন | প্রয়োজনীয় নথি |
|---|---|
| মোট কত টাকা অবলোপন করা হয়েছে? | বছরভিত্তিক ও ঋণভিত্তিক তালিকা |
| কার অনুমোদনে অবলোপন হয়েছে? | অনুমোদনের আদেশ ও কার্যবিবরণী |
| প্রয়োজনীয় প্রভিশন ছিল কি? | প্রভিশন হিসাব ও নিরীক্ষা প্রতিবেদন |
| আইনগত পদক্ষেপ নেওয়া হয়েছিল কি? | মামলা ও আদালত-সংক্রান্ত নথি, যেখানে প্রযোজ্য |
| অবলোপনের পর কত টাকা আদায় হয়েছে? | ঋণ পুনরুদ্ধার বিভাগের হিসাব |
| নিরীক্ষায় আপত্তি উঠেছিল কি? | অভ্যন্তরীণ ও বহিঃনিরীক্ষার প্রতিবেদন |
অবলোপনের অঙ্ক, প্রভিশন এবং পরবর্তী আদায় আলাদা করে প্রকাশ না করলে ব্যাংকের ঋণ ব্যবস্থাপনার প্রকৃত অবস্থা বোঝা কঠিন।
বাংলাদেশ ব্যাংক কি শ্রেণিকৃত ঋণ ও অবলোপন নিয়ে গভীর নিরীক্ষা করছে?
মার্কেন্টাইল ব্যাংকের শ্রেণিকৃত ঋণ ও অবলোপন নিয়ে অনুসন্ধানের সবচেয়ে গুরুত্বপূর্ণ প্রশ্নগুলোর একটি হলো— বাংলাদেশ ব্যাংক এসব হিসাব কতটা গভীরভাবে যাচাই করেছে?
প্রকাশ্য নথিতে এমন প্রমাণ পাওয়া যায়নি, যার ভিত্তিতে বলা যায় বাংলাদেশ ব্যাংক এ বিষয়ে কোনো নিরীক্ষা বা পরিদর্শনই করেনি। বরং ঋণ শ্রেণিকরণ ও প্রভিশন-সংক্রান্ত তথ্য সংগ্রহের জন্য কেন্দ্রীয় ব্যাংকের নির্দিষ্ট বিধান রয়েছে।
বাংলাদেশ ব্যাংকের ২৫ জুন ২০২৫ তারিখের BRPD Circular No. 05-এ সংশোধিত CL-1 থেকে CL-5 ফরমে ঋণ শ্রেণিকরণ ও প্রভিশন-সংক্রান্ত তথ্য প্রস্তুত এবং নির্ধারিত টেমপ্লেটে Enterprise Data Warehouse-এ জমা দেওয়ার নির্দেশ দেওয়া হয়। ২০২৫ সালের ৩০ সেপ্টেম্বর সমাপ্ত প্রান্তিক থেকে সংশোধিত ফরমে প্রতিবেদন দাখিলের নির্দেশনাও ছিল। <Cite refs={[“turn658600search11″,”turn682929view2”]}/>
অর্থাৎ তথ্য সংগ্রহ ও প্রতিবেদন দাখিলের কাঠামো রয়েছে। কিন্তু নিয়মিত প্রতিবেদন জমা পড়া আর প্রতিটি বড় ঋণের জামানত, ঝুঁকি মূল্যায়ন, পুনঃতফসিলের বৈধতা ও অবলোপনের পর আদায় নিয়ে গভীর বিশেষ নিরীক্ষা সম্পন্ন হওয়া এক বিষয় নয়।
বাংলাদেশ ব্যাংকের কাছে তাই কয়েকটি নির্দিষ্ট প্রশ্নের উত্তর চাওয়া প্রয়োজনঃ
১. মার্কেন্টাইল ব্যাংকের ২০২৫ সালের শ্রেণিকৃত ঋণ ও প্রভিশন-সংক্রান্ত তথ্যের ওপর কোনো বিশেষ পরিদর্শন বা নিরীক্ষা হয়েছে কি?
২. ব্যাংকের বড় ঋণগুলোর জামানত মূল্যায়ন, অর্থের ব্যবহার এবং ঋণ অনুমোদন-প্রক্রিয়া পরীক্ষা করা হয়েছে কি?
৩. অবলোপন করা ঋণের ক্ষেত্রে প্রভিশন, অনুমোদন ও আদায় কার্যক্রম যাচাই করা হয়েছে কি?
৪. ব্যাংকের প্রকাশিত NPL অনুপাতের সঙ্গে ঋণভিত্তিক শ্রেণিকরণ, পুনঃতফসিল ও অবলোপনের হিসাব মিলিয়ে দেখা হয়েছে কি?
৫. কোনো নিরীক্ষা আপত্তি পাওয়া গেলে তা নিষ্পত্তির জন্য কী ব্যবস্থা নেওয়া হয়েছে?
৬. ঝুঁকি ব্যবস্থাপনা ও অভ্যন্তরীণ নিয়ন্ত্রণে দুর্বলতা পাওয়া গেলে সংশোধনী ব্যবস্থা নেওয়া হয়েছে কি?
৭. ব্যাংকের শীর্ষ ব্যবস্থাপনা ও সংশ্লিষ্ট কর্মকর্তাদের দায়িত্বের বিষয়ে কোনো নিয়ন্ত্রক পর্যবেক্ষণ রয়েছে কি?
বাংলাদেশ ব্যাংক কোনো নিরীক্ষা করেনি— এমন সিদ্ধান্তে পৌঁছানোর আগে পরিদর্শন ও নিরীক্ষার নথি প্রয়োজন। তবে নিরীক্ষার পরিধি, ফলাফল, আপত্তি এবং সংশোধনী ব্যবস্থার বিষয়ে জনস্বার্থে জবাবদিহি দাবি করা যৌক্তিক।
আব্দুল হালিমের শাখা-দায়িত্ব ও বড় ঋণ নিয়ে অভিযোগ
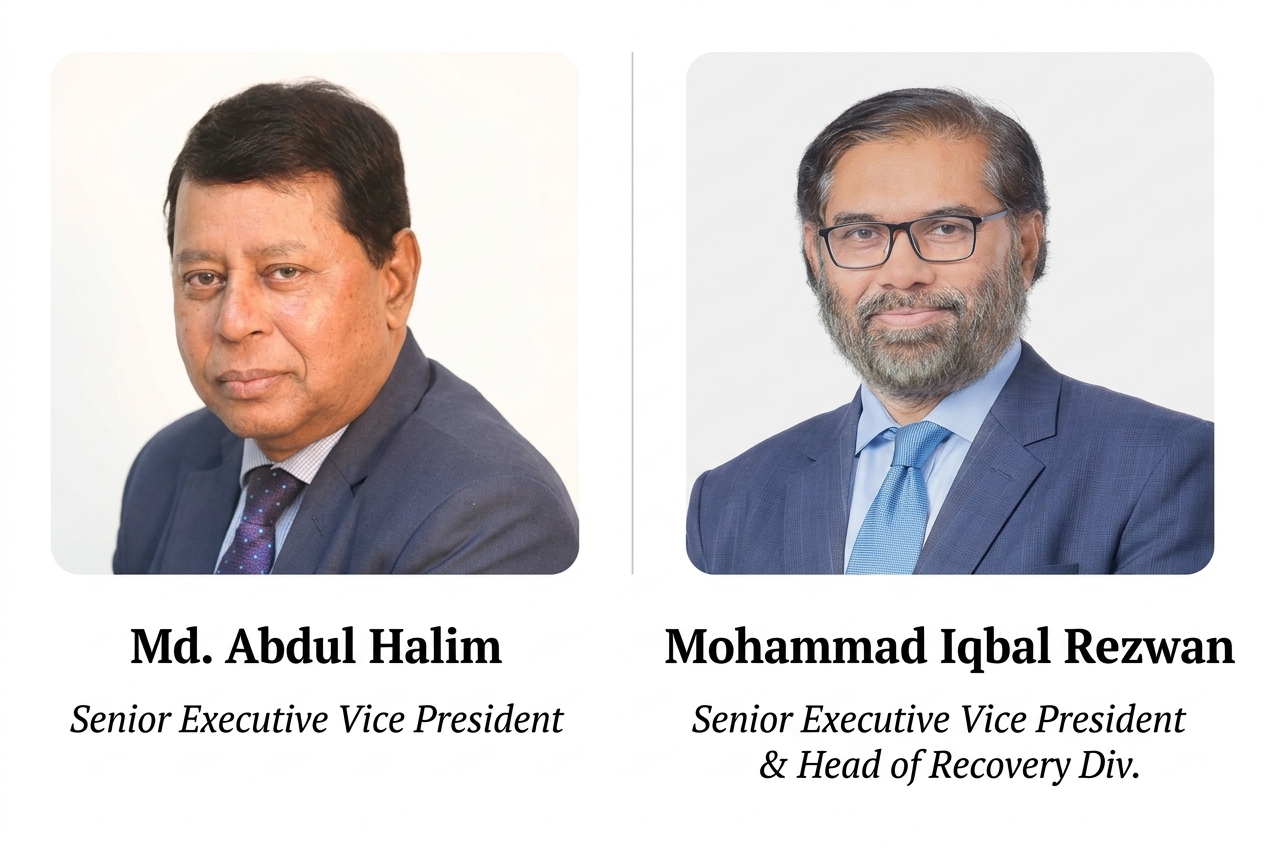
ফলোআপ নিউজের কাছে আসা অভিযোগে বলা হয়েছে, আব্দুল হালিম মহাখালী ও গুলশান শাখায় দায়িত্ব পালনকালে কয়েকটি বড় ঋণ বিতরণের সঙ্গে যুক্ত ছিলেন। এ অভিযোগ যাচাইয়ের জন্য সংশ্লিষ্ট ঋণের প্রস্তাব, অনুমোদন, জামানত, অর্থ ছাড়, শ্রেণিকরণের তারিখ এবং পরবর্তী আদায়ের তথ্য পরীক্ষা করতে হবে।
কোনো শাখায় দায়িত্ব পালন করলেই সেই শাখার সব ঋণের দায় সংশ্লিষ্ট কর্মকর্তার ওপর বর্তায় না। দেখতে হবে, তিনি ঋণ প্রস্তাব করেছিলেন কিনা, অনুমোদনের ক্ষমতা ছিল কিনা, ঝুঁকি সম্পর্কে সতর্কবার্তা দিয়েছিলেন কিনা এবং ঋণ খেলাপি হওয়ার পর কী ব্যবস্থা নিয়েছিলেন।
ঋণ অনুমোদন, ঝুঁকি মূল্যায়ন এবং আদায়ের দায়িত্ব আলাদা হতে পারে। তাই ব্যক্তিগত দায় নির্ধারণে সংশ্লিষ্ট সময়ের দায়িত্ব ও নথিভিত্তিক ভূমিকা অপরিহার্য।
অন্য যাঁদের নাম এসেছে, তাদের ভূমিকা কীভাবে যাচাই হবে?
ফলোআপ নিউজের কাছে আসা অভিযোগ ও আলোচনায় ইকবাল রেজওয়ান, আবদুল আওয়াল, আব্দুল হালিম, গোলাম কিবরিয়া, ইউসুফ আবদুল্লাহ হারুন, জামাল হোসেন ও খোরশেদ আহমেদের নাম এসেছে। সংশ্লিষ্ট ব্যক্তিদের ভূমিকা নির্ধারণে তাদের দায়িত্বের সময়কাল, নির্দিষ্ট ঋণ বা সিদ্ধান্তের সঙ্গে যোগসূত্র এবং প্রামাণ্য নথি যাচাই করা প্রয়োজন।
মো. জাকির হোসেন, শামীম আহমেদ ও আশিম কুমার সাহার ক্ষেত্রেও সংশ্লিষ্ট সময়ের দায়িত্ব অনুযায়ী ঝুঁকি ব্যবস্থাপনা, ক্রেডিট প্রক্রিয়া ও অভ্যন্তরীণ নিয়ন্ত্রণে ভূমিকা ছিল কিনা, তা নথি দিয়ে পরীক্ষা করা প্রয়োজন।
প্রত্যেকের ক্ষেত্রে জানতে হবে:
- সংশ্লিষ্ট সময়ে তার পদ ও দায়িত্ব কী ছিল;
- কোন ঋণ বা সিদ্ধান্তের সঙ্গে তাঁর যোগসূত্র রয়েছে;
- ঋণ অনুমোদন, ঝুঁকি মূল্যায়ন, তদারকি বা আদায়ে তাঁর ভূমিকা কী ছিল;
- কোনো নিরীক্ষা আপত্তি বা তদন্তে তার ভূমিকা সম্পর্কে নির্দিষ্ট তথ্য রয়েছে কিনা;
- অভিযোগের পক্ষে ও বিপক্ষে কী নথি রয়েছে।
দুইজন বর্তমান বা সাবেক পরিচালকের সংশ্লিষ্টতা নিয়েও অভিযোগের কথা এসেছে। তবে তাদের নাম ও অভিযোগের সঙ্গে সম্পর্কিত নথি স্বাধীনভাবে যাচাই করা যায়নি।
ওরিয়ন গ্রুপ-সংশ্লিষ্ট ঋণ মামলা: গুরুত্বপূর্ণ প্রেক্ষাপট
২০২৬ সালের ৮ জানুয়ারি মার্কেন্টাইল ব্যাংকের মাধ্যমে ওরিয়ন গ্রুপকে ঋণ দেওয়ার ক্ষেত্রে প্রায় ৫০৭ কোটি ৫১ লাখ ৪১ হাজার টাকা আত্মসাতের অভিযোগে দুর্নীতি দমন কমিশন (দুদক) মামলা দায়ের করে। বাংলাদেশ সংবাদ সংস্থা (বাসস) ও অন্যান্য সংবাদমাধ্যমের প্রতিবেদনে বর্তমান এমডি মতিউল হাসানের নাম অভিযুক্তদের মধ্যে উল্লেখ করা হয়েছে। <Cite refs={[“turn658600search4″,”turn658600search7”]}/>
দুদকের অভিযোগ অনুযায়ী, পর্যাপ্ত জামানত ছাড়া ঋণ অনুমোদন, অফশোর ব্যাংকিং ইউনিটের ঋণ দেশীয় ব্যাংকিং ইউনিটে স্থানান্তর, শ্রেণিকরণযোগ্য ঋণের দায় পরিশোধে নতুন ঋণ সৃষ্টি এবং যথাযথ ডাউন পেমেন্ট ছাড়াই ঋণ পুনঃতফসিলের মতো বিষয় অনুসন্ধানে উঠে এসেছে। <Cite refs={[“turn682929view0”]}/>
এগুলো মামলার অভিযোগ; আদালতের চূড়ান্ত রায় নয়। তবে ব্যাংকের ঋণ অনুমোদন, ঝুঁকি ব্যবস্থাপনা এবং ব্যবস্থাপনা পর্যায়ের জবাবদিহি নিয়ে অনুসন্ধানের ক্ষেত্রে মামলাটি প্রাসঙ্গিক।
এই মামলার অঙ্ককে ব্যাংকের মোট শ্রেণিকৃত ঋণ বা অবলোপনের অঙ্কের সঙ্গে এক করে দেখা যাবে না। প্রতিটি বিষয় আলাদাভাবে নথি দিয়ে যাচাই করতে হবে।
পরিচালনা পর্ষদ, ঝুঁকি বিভাগ ও নিরীক্ষার দায়
একটি ব্যাংকের বড় ঋণ সাধারণত একাধিক ধাপের মধ্য দিয়ে অনুমোদিত হয়। শাখা থেকে ঋণ প্রস্তাব, ক্রেডিট বিভাগের মূল্যায়ন, ঝুঁকি ব্যবস্থাপনা, অনুমোদনকারী কমিটি এবং প্রয়োজনে পরিচালনা পর্ষদের সিদ্ধান্ত— প্রতিটি ধাপে আলাদা দায়িত্ব থাকতে পারে।
তাই শুধু এমডিকে দায়ী করা কিংবা শুধু শাখা কর্মকর্তাকে দায়ী করাও যথেষ্ট নয়। দেখতে হবেঃ
১. ঋণগ্রহীতার আর্থিক সক্ষমতা যাচাই করা হয়েছিল কিনা।
২. জামানতের মূল্য বাস্তবসম্মত ছিল কি না এবং তা যথাযথভাবে নিবন্ধিত হয়েছিল কিনা।
৩. ঋণের অর্থ অনুমোদিত কাজে ব্যবহার হয়েছে কিনা।
৪. ঋণ খেলাপি হওয়ার লক্ষণ দেখা দেওয়ার পর ঝুঁকি বিভাগ কী ব্যবস্থা নিয়েছিল।
৫. পুনঃতফসিল বা ঋণ পুনর্গঠনের ক্ষেত্রে প্রযোজ্য নিয়ম মানা হয়েছিল কিনা।
৬. অভ্যন্তরীণ নিরীক্ষা ও কমপ্লায়েন্স বিভাগ কোনো আপত্তি তুলেছিল কিনা এবং তা কীভাবে নিষ্পত্তি হয়েছে।
৭. পরিচালনা পর্ষদ ও সংশ্লিষ্ট কমিটিগুলোকে যথাযথ তথ্য দেওয়া হয়েছিল কিনা।
বাংলাদেশ ব্যাংক ও মার্কেন্টাইল ব্যাংকের কাছে ফলোআপ নিউজের প্রশ্ন
জনস্বার্থে মার্কেন্টাইল ব্যাংক ও বাংলাদেশ ব্যাংকের কাছে নিচের তথ্যগুলো চাওয়া প্রয়োজনঃ
| বিষয় | যে তথ্য প্রয়োজন |
|---|---|
| শ্রেণিকৃত ঋণ | ২০২৫ সালের শেষে ঋণভিত্তিক পূর্ণাঙ্গ হিসাব |
| অবলোপন | গত পাঁচ বছরের বছরভিত্তিক অঙ্ক ও অনুমোদন |
| ঋণ আদায় | অবলোপন করা ঋণ থেকে বছরভিত্তিক আদায় |
| CRO-এর দায়িত্ব | মতিউল হাসানের দায়িত্বকাল ও দায়িত্ব বণ্টনের নথি |
| Chief Credit Officer পদ | সংশ্লিষ্ট সময়ের দায়িত্ব ও ক্ষমতার নথি |
| বড় ঋণ | অনুমোদন, ঝুঁকি মূল্যায়ন, জামানত ও আদায়ের বিবরণ |
| বাংলাদেশ ব্যাংকের তদারকি | পরিদর্শন, নিরীক্ষা আপত্তি ও নিষ্পত্তির তথ্য |
| দুদকের মামলা | মামলার অগ্রগতি ও ব্যাংকের অভ্যন্তরীণ ব্যবস্থা |
ফলোআপ নিউজের পর্যবেক্ষণ
মার্কেন্টাইল ব্যাংক ডুবে যাচ্ছে— এমন চূড়ান্ত সিদ্ধান্ত দেওয়ার মতো তথ্য এই অনুসন্ধানে প্রতিষ্ঠিত হয়নি। তবে ব্যাংকের প্রকাশিত NPL অনুপাত, শ্রেণিকৃত ঋণ ও অবলোপন নিয়ে ওঠা অভিযোগ এবং ওরিয়ন গ্রুপ-সংশ্লিষ্ট মামলায় বর্তমান এমডির নাম থাকার কারণে ঋণ ব্যবস্থাপনা ও নিয়ন্ত্রক তদারকি নিয়ে প্রশ্ন তোলা যৌক্তিক।
মতিউল হাসান ২০১৫ সাল থেকে ডিএমডি থাকাকালে CRO ও Chief Credit Officer— দুই দায়িত্ব পালন করেছেন। এই তথ্যের আলোকে তার দায়িত্বকালের ঋণঝুঁকি ব্যবস্থাপনা, বড় ঋণের মূল্যায়ন, শ্রেণিকরণ এবং অবলোপনের সিদ্ধান্তের সঙ্গে তার ভূমিকা কী ছিল, তা নথির ভিত্তিতে পরীক্ষা করা জরুরি। একই সময়ে দুই দায়িত্বের মধ্যে যথাযথ নিয়ন্ত্রণ ও দায়িত্বের বিভাজন কীভাবে কার্যকর ছিল, সেটিও অনুসন্ধানের গুরুত্বপূর্ণ বিষয়।
একইভাবে, প্রায় ১০ হাজার কোটি টাকা শ্রেণিকৃত ঋণ এবং প্রায় ৩ হাজার ১০০ কোটি টাকা অবলোপনের যে অঙ্ক আলোচনায় এসেছে, তার সত্যতা নির্ধারণে বাংলাদেশ ব্যাংকের যাচাইকৃত হিসাব ও ব্যাংকের ঋণভিত্তিক নথি প্রয়োজন। বাংলাদেশ ব্যাংক কোনো নিরীক্ষা করেনি— এমন দাবি করার মতো প্রমাণ নেই। তবে কী নিরীক্ষা হয়েছে, কী আপত্তি পাওয়া গেছে এবং কী ব্যবস্থা নেওয়া হয়েছে— এসব বিষয়ে স্বচ্ছ জবাবদিহি থাকা জরুরি।
মূল প্রশ্নটি তাই শুধু— মার্কেন্টাইল ব্যাংক কি ঝুঁকিতে? বরং প্রশ্ন হলো, ব্যাংকের শ্রেণিকৃত ঋণ, অবলোপন এবং বড় ঋণের ঝুঁকি সম্পর্কে পূর্ণাঙ্গ ও নিরীক্ষিত তথ্য কতটা স্বচ্ছঃ ঝুঁকি ব্যবস্থাপনার দায়িত্বে থাকা ব্যক্তিদের ভূমিকা কী ছিল; এবং বাংলাদেশ ব্যাংক সম্ভাব্য দুর্বলতা শনাক্ত করে প্রয়োজনীয় ব্যবস্থা নিয়েছে কিনা।
ব্যাংকের আমানতকারী, শেয়ারহোল্ডার এবং সামগ্রিক আর্থিক ব্যবস্থার স্বার্থে এসব প্রশ্নের উত্তর নথি দিয়ে দেওয়া প্রয়োজন। ব্যাংক কর্তৃপক্ষ, বাংলাদেশ ব্যাংক এবং সংশ্লিষ্ট ব্যক্তিদের বক্তব্য নিয়ে এই অনুসন্ধানের পরবর্তী ধাপ সম্পন্ন করা হবে।