১৫ বছরের সম্ভাব্য আয়ে ২ হাজার কোটি টাকা ছাড়ানোর হিসাব, ভ্যাটের অঙ্ক ২৬৬–৩০৬ কোটি টাকা!
নিজস্ব অনুসন্ধান | FollowUpNews
দেশজুড়ে শতাধিক শাখা, কয়েক দশকের ব্যবসা এবং প্রতিবছর বিপুলসংখ্যক শিক্ষার্থীর ভর্তি— সব মিলিয়ে দেশের কোচিং ব্যবসায় পরিচিত নাম ইউনিভার্সিটি কোচিং সেন্টার (ইউসিসি)। বিশ্ববিদ্যালয় ভর্তি পরীক্ষার প্রস্তুতিতে শিক্ষার্থীদের কাছ থেকে নেওয়া ভর্তি ফি, কোর্স ফি ও অন্যান্য চার্জের বিপরীতে প্রতিষ্ঠানটি কত টাকা ভ্যাট দিয়েছে, সেই হিসাব নিয়ে উঠেছে প্রশ্ন। অভিযোগ রয়েছে, দীর্ঘদিন ধরে বিপুল অঙ্কের ভ্যাট ফাঁকি দেওয়া হয়েছে। এমনকি ভ্যাট-সংক্রান্ত জটিলতা থেকে রেহাই পেতে সংশ্লিষ্ট পর্যায়ে ঘুষ দেওয়ার অভিযোগও রয়েছে। তবে এসব অভিযোগের সত্যতা নির্ধারণে জাতীয় রাজস্ব বোর্ড (এনবিআর), দুর্নীতি দমন কমিশন (দুদক) এবং ইউসিসির নথিপত্র যাচাই জরুরি।
প্রতিষ্ঠানটির নিজস্ব ওয়েবসাইটে শতাধিক শাখার কথা উল্লেখ রয়েছে। বিভিন্ন সময়ে প্রকাশিত সংবাদ প্রতিবেদনেও ঢাকাসহ দেশের বিভিন্ন অঞ্চলে ইউসিসির বিস্তৃত কার্যক্রমের তথ্য পাওয়া যায়। কিন্তু এত বড় নেটওয়ার্কের মাধ্যমে বছরে কত শিক্ষার্থী ভর্তি হয়েছে, গড়ে কত টাকা ফি আদায় হয়েছে এবং তার বিপরীতে কত ভ্যাট সরকারি কোষাগারে জমা পড়েছে— এমন পূর্ণাঙ্গ ও নিরীক্ষিত হিসাব জনসমক্ষে সহজলভ্য নয়।
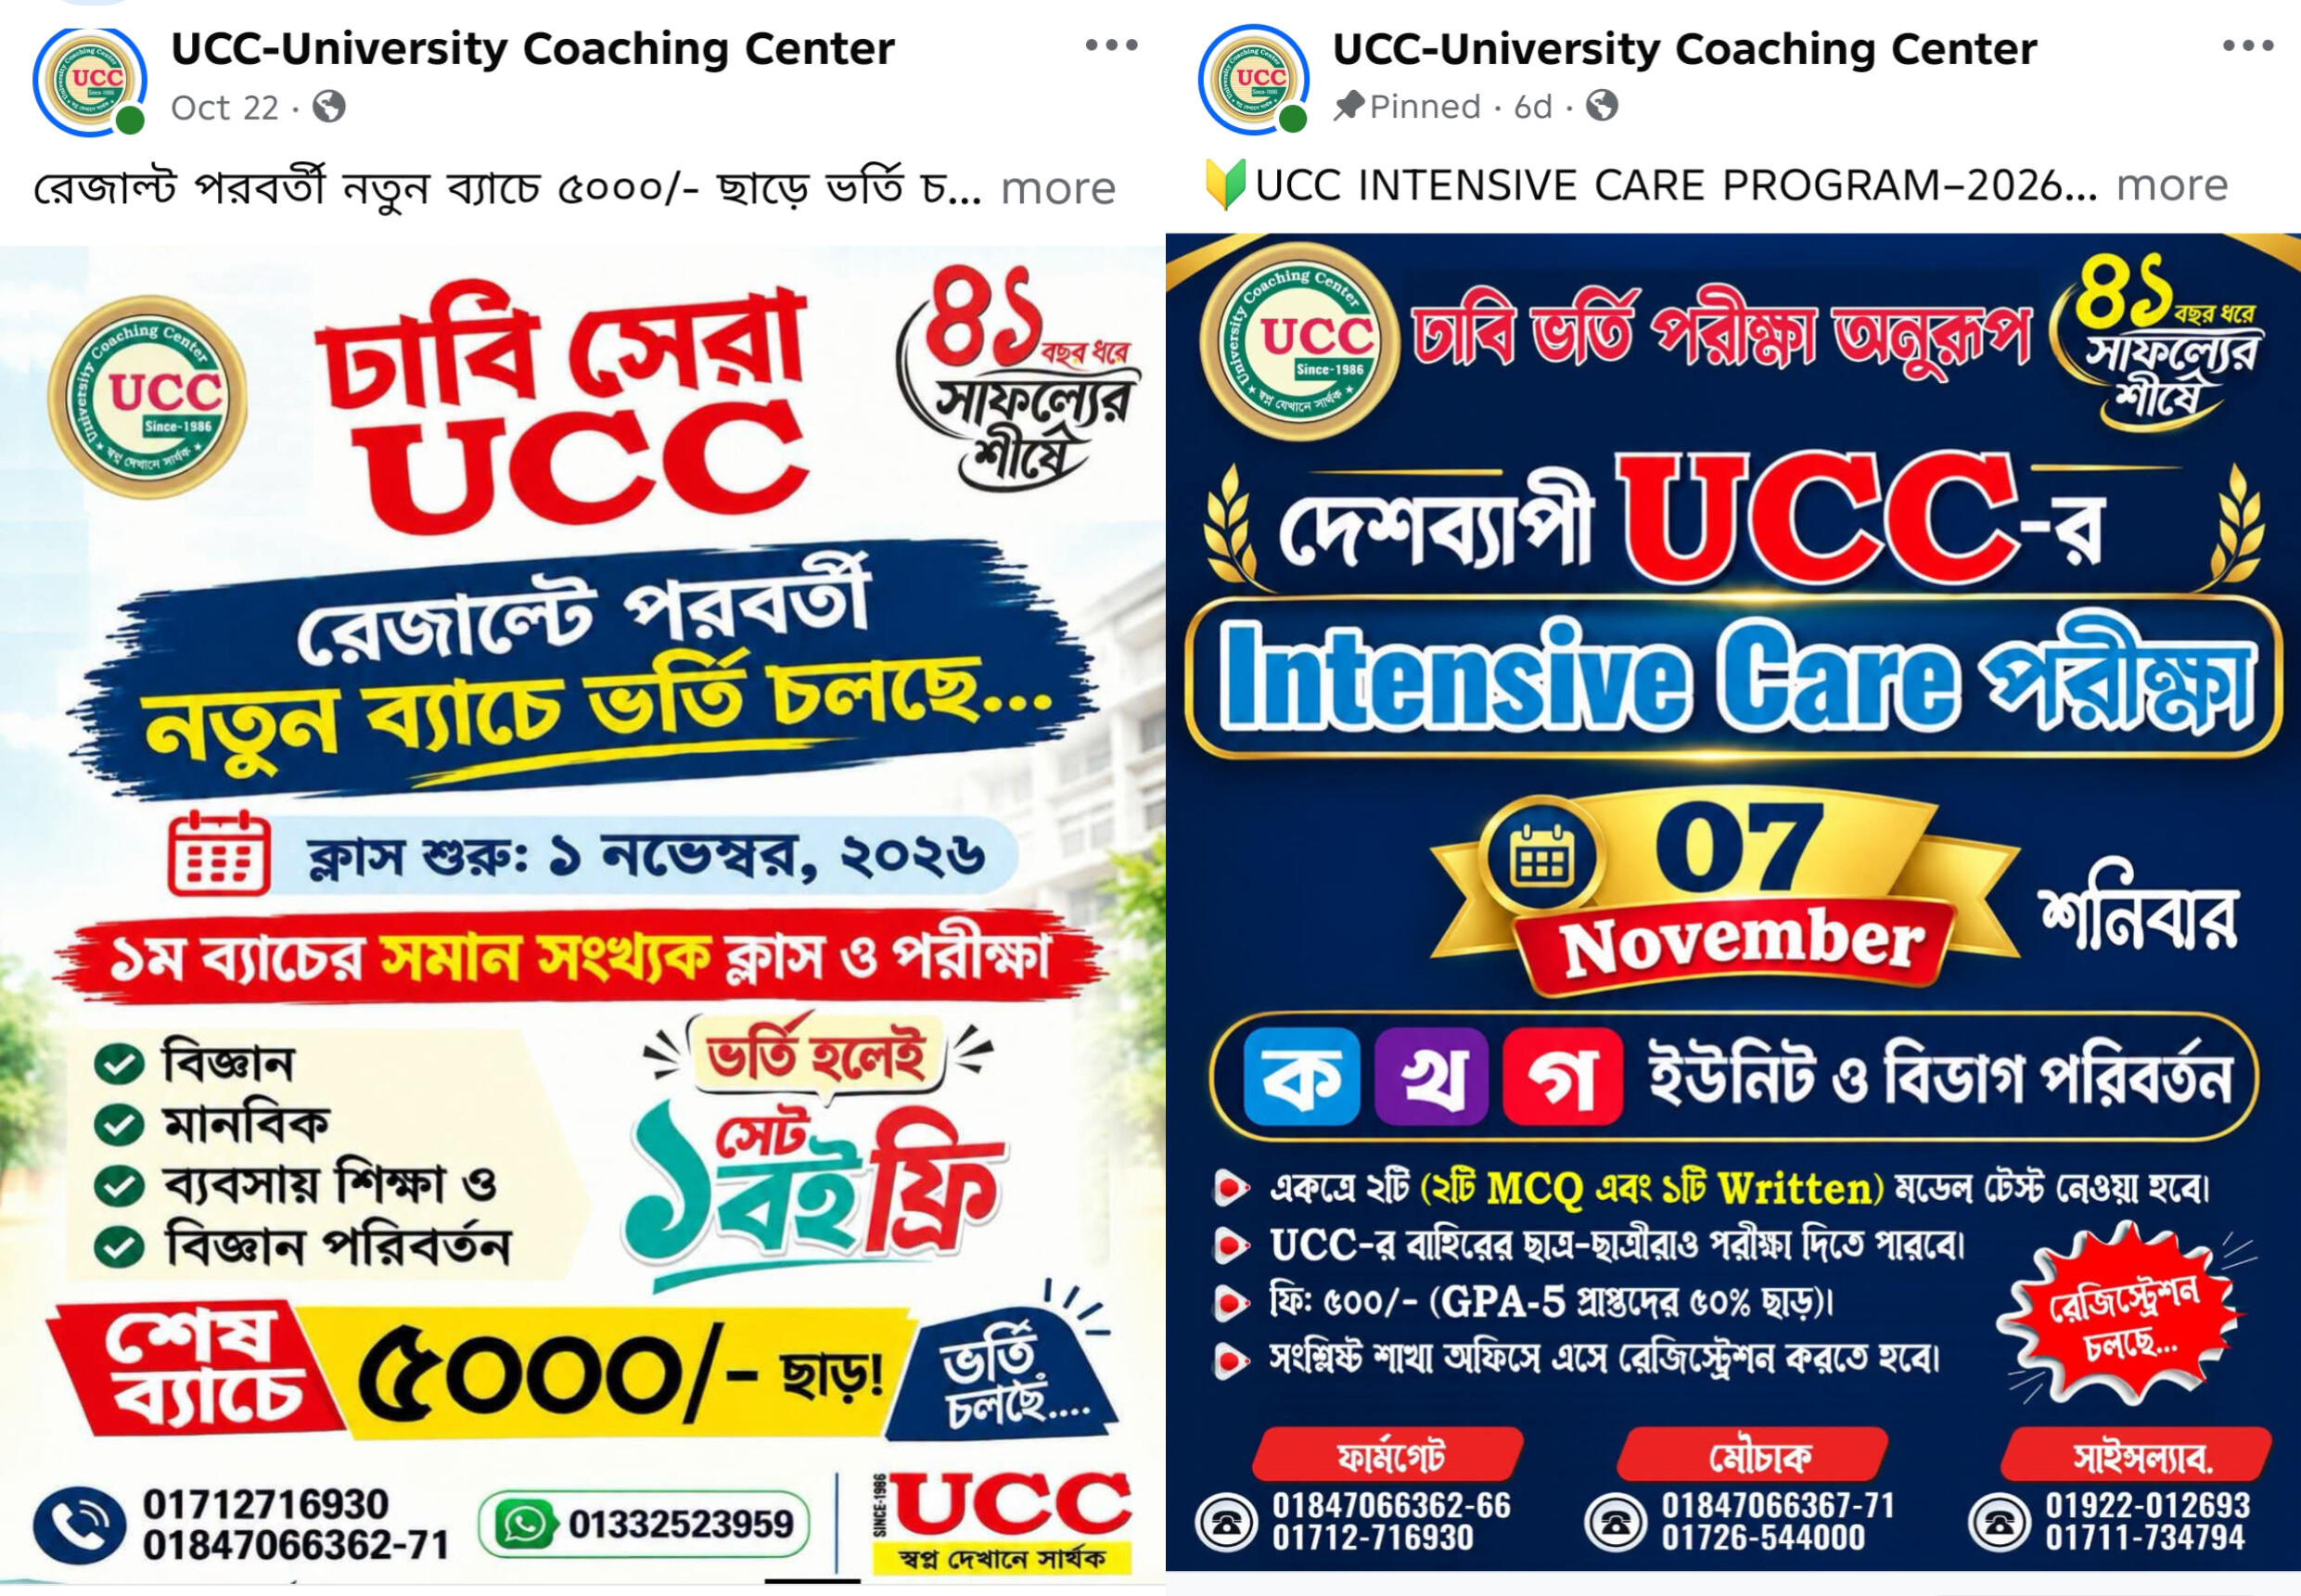
দেশজুড়ে শাখা, আয় কত?
ইউসিসির কার্যক্রম কয়েক দশক ধরে বিস্তৃত। প্রতিষ্ঠানটির ওয়েবসাইটে প্রতিষ্ঠাতা ও চেয়ারম্যান হিসেবে ড. এম এ হালিম পাটোয়ারীর নাম উল্লেখ রয়েছে। বিভিন্ন সংবাদ প্রতিবেদনে প্রতিষ্ঠানটির ব্যবস্থাপনা পরিচালক হিসেবে কামাল উদ্দিন পাটোয়ারীর নামও এসেছে। প্রতিষ্ঠানের মালিকানা, পরিচালনা কাঠামো, শাখাভিত্তিক আয় এবং ভ্যাট নিবন্ধনের পূর্ণাঙ্গ তথ্য সংশ্লিষ্ট কর্তৃপক্ষের কাছ থেকে যাচাই করা প্রয়োজন।
অতীতে প্রকাশিত একটি সংবাদ প্রতিবেদনে ঢাকার প্রধান কার্যালয়ে একটি ভর্তি মৌসুমে অন্তত ১০ হাজার শিক্ষার্থীর ভর্তির তথ্য উল্লেখ করা হয়েছিল। একই প্রতিবেদনে ঢাকায় ১০টি এবং ঢাকার বাইরে ৯৮টি শাখার কথাও উঠে আসে। অন্যদিকে, ইউসিসির নিজস্ব ওয়েবসাইটে ১০০টির বেশি শাখার উল্লেখ রয়েছে।
এখানে গুরুত্বপূর্ণ প্রশ্ন হলো, দেশের সব শাখার আয় একত্র করে ইউসিসি কেন্দ্রীয়ভাবে ভ্যাট হিসাব করে কিনা, নাকি শাখাভিত্তিক নিবন্ধন ও রিটার্নের মাধ্যমে হিসাব দেওয়া হয়। প্রতিটি শাখার ভর্তি, কোর্স ফি, শিক্ষার্থীসংখ্যা এবং আদায়কৃত অর্থের সঙ্গে ভ্যাট রিটার্নের মিল রয়েছে কিনা, তা যাচাই করা প্রয়োজন।
১৫ বছরের সম্ভাব্য আয় ও ভ্যাটের হিসাব
ইউসিসির প্রকৃত বছরভিত্তিক শিক্ষার্থীসংখ্যা, গড় ভর্তি ফি এবং বিক্রয়-আয়ের নিরীক্ষিত তথ্য হাতে না থাকায় নিচের হিসাবটি একটি উচ্চ-পরিসরের অনুমাননির্ভর মডেল। এতে দেশের সব শাখার সম্ভাব্য কার্যক্রম বিবেচনায় নিয়ে প্রতিবছরের ভর্তি/কোর্স নিবন্ধনের সংখ্যা এবং গড় ফি ধরা হয়েছে।
এটি ইউসিসির প্রকৃত বিক্রয় বা প্রমাণিত ভ্যাট ফাঁকির হিসাব নয়। বরং প্রতিষ্ঠানটির ব্যবসার সম্ভাব্য আকার এবং ভ্যাট-ঝুঁকি বোঝাতে একটি হিসাবি মডেল।
| অর্থবছর | অনুমিত ভর্তি/কোর্স নিবন্ধন | গড় ফি (টাকা) | সম্ভাব্য আয় (কোটি টাকা) |
|---|---|---|---|
| ২০১১-১২ | ৩০,০০০ | ৭,৫০০ | ২২.৫০ |
| ২০১২-১৩ | ৩৭,৫০০ | ৮,২৫০ | ৩০.৯৪ |
| ২০১৩-১৪ | ৪৫,০০০ | ৯,০০০ | ৪০.৫০ |
| ২০১৪-১৫ | ৫২,৫০০ | ৯,৭৫০ | ৫১.১৯ |
| ২০১৫-১৬ | ৬০,০০০ | ১০,৫০০ | ৬৩.০০ |
| ২০১৬-১৭ | ৬৭,৫০০ | ১১,২৫০ | ৭৫.৯৪ |
| ২০১৭-১৮ | ৭৫,০০০ | ১২,০০০ | ৯০.০০ |
| ২০১৮-১৯ | ৮২,৫০০ | ১২,৭৫০ | ১০৫.১৯ |
| ২০১৯-২০ | ৯০,০০০ | ১৩,৫০০ | ১২১.৫০ |
| ২০২০-২১ | ৯৭,৫০০ | ১৫,০০০ | ১৪৬.২৫ |
| ২০২১-২২ | ১,০৫,০০০ | ১৬,৫০০ | ১৭৩.২৫ |
| ২০২২-২৩ | ১,১২,৫০০ | ১৮,০০০ | ২০২.৫০ |
| ২০২৩-২৪ | ১,২০,০০০ | ১৯,৫০০ | ২৩৪.০০ |
| ২০২৪-২৫ | ১,৩৫,০০০ | ২২,৫০০ | ৩০৩.৭৫ |
| ২০২৫-২৬ | ১,৫০,০০০ | ২৫,৫০০ | ৩৮২.৫০ |
| মোট | ১২,৬০,০০০ | — | ২,০৪৩.০১ |
এই মডেল অনুযায়ী ১৫ বছরে সম্ভাব্য মোট বিক্রয় বা আয় দাঁড়ায় প্রায় ২ হাজার ৪৩ কোটি টাকা। প্রচলিত ১৫ শতাংশ হারে এই অঙ্কের ওপর সরাসরি হিসাব করলে সম্ভাব্য ভ্যাটের পরিমাণ দাঁড়ায় প্রায় ৩০৬ কোটি ৪৫ লাখ টাকা।
তবে ফি ভ্যাটসহ আদায় করা হয়ে থাকলে হিসাবের পদ্ধতি আলাদা হবে। সে ক্ষেত্রে মোট আদায়কৃত অর্থের মধ্যে ভ্যাটের অংশ হবে ১৫/১১৫। এই পদ্ধতিতে ২ হাজার ৪৩ কোটি ১ লাখ টাকার মধ্যে ভ্যাটের অংশ আনুমানিক ২৬৬ কোটি ৪৮ লাখ টাকা।
অতএব, প্রকৃত ভ্যাট দায় নির্ধারণে ফি ভ্যাটসহ না ভ্যাট ছাড়া নির্ধারিত, সংশ্লিষ্ট অর্থবছরের কার্যকর ভ্যাট হার কত ছিল এবং প্রতিষ্ঠান কী পরিমাণ ভ্যাট পরিশোধ করেছে— এসব তথ্য যাচাই অপরিহার্য।
কোচিং সেন্টারের সেবায় ভ্যাটের প্রশ্ন
ভ্যাট-সংক্রান্ত বিভিন্ন প্রকাশিত তথ্য ও সেবা কোডে কোচিং সেন্টারের সেবাকে ভ্যাটযোগ্য সেবার আওতায় দেখানো হয়েছে। সেবা কোড S068.00-কে কোচিং সেন্টার-সংক্রান্ত সেবার সঙ্গে যুক্ত করে বিভিন্ন সময়ে ১৫ শতাংশ ভ্যাটের উল্লেখ পাওয়া যায়।
তবে ২০১১-১২ থেকে ২০২৫-২৬ পর্যন্ত প্রতিটি অর্থবছরে কার্যকর আইন, প্রজ্ঞাপন, ভ্যাটের হার এবং হিসাবের পদ্ধতি আলাদাভাবে যাচাই করতে হবে। কোনো একটি অর্থবছরের হার পুরো ১৫ বছরের ওপর প্রয়োগ করে চূড়ান্ত বকেয়া নির্ধারণ করা আইনগতভাবে যথাযথ হবে না।
এনবিআরের কাছে জানতে হবে, ইউসিসির কেন্দ্রীয় প্রতিষ্ঠান ও শাখাগুলোর ভ্যাট নিবন্ধন কীভাবে পরিচালিত হয়েছে, কতগুলো শাখা নিবন্ধিত, কতগুলো শাখার রিটার্ন জমা হয়েছে এবং ঘোষিত বিক্রয়ের সঙ্গে ব্যাংক লেনদেন ও ভর্তি ফি আদায়ের মিল রয়েছে কি না।
অতীতেও উঠেছিল অনিয়মের অভিযোগ
ইউসিসিসহ দেশের বিভিন্ন কোচিং সেন্টারকে ঘিরে অতীতেও অনিয়মের অভিযোগ সংবাদমাধ্যমে প্রকাশিত হয়েছে। ২০১৭ সালে দুর্নীতি দমন কমিশন বিভিন্ন কোচিং সেন্টারে অভিযান ও অনুসন্ধান চালিয়েছিল। ওই সময় কোচিং ব্যবসার সঙ্গে সংশ্লিষ্ট বিভিন্ন অনিয়ম এবং সম্পদের তথ্য যাচাইয়ের বিষয় সংবাদে উঠে আসে।
এ ছাড়া বিভিন্ন কোচিং সেন্টারের কাছে নথিপত্র চাওয়া এবং শতাধিক প্রতিষ্ঠানের বিষয়ে অনুসন্ধানের খবরও প্রকাশিত হয়েছিল। তবে এসব অনুসন্ধান ও অভিযানকে সরাসরি ইউসিসির ভ্যাট ফাঁকির প্রমাণ হিসেবে দেখার সুযোগ নেই। সেগুলো ছিল ভিন্ন অভিযোগ ও অনুসন্ধানের বিষয়। ওই অনুসন্ধানে ইউসিসির বিরুদ্ধে কী সিদ্ধান্ত হয়েছিল, তা সংশ্লিষ্ট দুদক নথি থেকে নিশ্চিত হওয়া প্রয়োজন।
২০২৩-২৪ সালের দিকে ইউসিসির বিজ্ঞাপনে একজন শিক্ষার্থীর ছবি ও পরিচয় ব্যবহার নিয়ে আপত্তির খবরও প্রকাশিত হয়। ওই শিক্ষার্থী দাবি করেছিলেন, তিনি ইউসিসির শিক্ষার্থী নন; অন্য একটি প্রতিষ্ঠানে প্রস্তুতি নিয়েছিলেন। এ ঘটনাও প্রতিষ্ঠানের বিজ্ঞাপন ও শিক্ষার্থীসংক্রান্ত তথ্য ব্যবহারের স্বচ্ছতা নিয়ে প্রশ্ন তুলেছিল।
মোটা অংকের ঘুষ দিয়ে পার পাওয়ার অভিযোগ: তদন্তের দাবি
ইউসিসির ভ্যাট-সংক্রান্ত অনিয়মের অভিযোগের পাশাপাশি সংশ্লিষ্ট পর্যায়ে ঘুষ দিয়ে দায় এড়ানোর অভিযোগও সামনে এসেছে। তবে ঘুষ লেনদেনের অভিযোগের পক্ষে নির্দিষ্ট ব্যক্তি, সময়, অর্থের পরিমাণ, লেনদেনের মাধ্যম কিংবা নথিভিত্তিক প্রমাণ প্রকাশ্যে প্রতিষ্ঠিত না হওয়া পর্যন্ত কাউকে অপরাধী হিসেবে চিহ্নিত করা যায় না।
এ অভিযোগ যাচাইয়ে এনবিআরের সংশ্লিষ্ট ভ্যাট কমিশনারেটের দায়িত্বপ্রাপ্ত কর্মকর্তা, অডিট টিম, নিরীক্ষা প্রতিবেদন, কারণ দর্শানোর নোটিশ, জরিমানা বা দাবিনামা এবং আদায়সংক্রান্ত নথি পরীক্ষা করা প্রয়োজন। একই সঙ্গে সংশ্লিষ্ট কর্মকর্তাদের সম্পদ বিবরণী, ব্যাংক লেনদেন ও দায়িত্বকালীন সিদ্ধান্তের মধ্যে কোনো অস্বাভাবিক যোগসূত্র আছে কিনা, তা দুদকের তদন্তের বিষয় হতে পারে।
এনবিআর, দুদক ও ইউসিসির কাছে প্রশ্ন
জাতীয় রাজস্ব বোর্ডের কাছে প্রশ্ন:
১. ইউসিসির কেন্দ্রীয় প্রতিষ্ঠান ও দেশব্যাপী শাখাগুলোর মোট কতটি ভ্যাট নিবন্ধন রয়েছে?
২. ২০১১-১২ থেকে ২০২৫-২৬ অর্থবছর পর্যন্ত প্রতিষ্ঠানটির বছরভিত্তিক ঘোষিত বিক্রয় ও ভ্যাট পরিশোধের পরিমাণ কত?
৩. প্রতিষ্ঠানটির বিরুদ্ধে কোনো ভ্যাট অডিট, তদন্ত, জরিমানা বা দাবিনামা জারি হয়েছিল কিনা?
৪. শাখাভিত্তিক ভর্তি ফি ও কেন্দ্রীয় হিসাবের মধ্যে কোনো অসংগতি পাওয়া গেছে কিনা?
৫. ভ্যাট ফাঁকির অভিযোগে কোনো কর্মকর্তা বা প্রতিষ্ঠানের বিরুদ্ধে বিভাগীয় ব্যবস্থা নেওয়া হয়েছে কিনা?
দুর্নীতি দমন কমিশনের কাছে প্রশ্ন:
১. ইউসিসির বিরুদ্ধে অতীতে কোনো অনুসন্ধান বা তদন্ত হয়েছিল কিনা?
২. কোচিং ব্যবসার ভ্যাট-সংক্রান্ত অনিয়ম কিংবা সংশ্লিষ্ট কর্মকর্তাদের ঘুষ গ্রহণের অভিযোগ দুদকের কাছে এসেছে কিনা?
৩. অভিযোগ থাকলে তদন্তের অগ্রগতি ও সিদ্ধান্ত কী?
ইউসিসি কর্তৃপক্ষের কাছে প্রশ্ন:
১. প্রতিষ্ঠানটির বর্তমানে দেশে মোট কতটি কার্যকর শাখা রয়েছে?
২. প্রতিবছর মোট কতজন শিক্ষার্থী ভর্তি হয় বা কতটি কোর্স নিবন্ধন সম্পন্ন হয়?
৩. ২০১১-১২ থেকে ২০২৫-২৬ অর্থবছর পর্যন্ত মোট আয় ও ভ্যাট পরিশোধের হিসাব কী?
৪. প্রতিষ্ঠানটির সব শাখা কি ভ্যাট নিবন্ধনের আওতায় রয়েছে?
৫. ভ্যাট ফাঁকি ও ঘুষ দিয়ে পার পাওয়ার অভিযোগের বিষয়ে কর্তৃপক্ষের বক্তব্য কী?
প্রকৃত হিসাব প্রকাশের দাবি
একটি কোচিং প্রতিষ্ঠানের দেশব্যাপী শতাধিক শাখা থাকলে তার আর্থিক কার্যক্রম ও ভ্যাট পরিশোধের হিসাবও স্বচ্ছ হওয়া জরুরি। শিক্ষার্থীদের কাছ থেকে নেওয়া প্রতিটি ভর্তি ফি ও কোর্স ফির বিপরীতে যথাযথ ভ্যাট আদায় ও সরকারি কোষাগারে জমা হয়েছে কিনা, তা যাচাই করা রাজস্ব প্রশাসনের দায়িত্ব।
ইউসিসির প্রকৃত আয়, শাখাভিত্তিক ভর্তি, ভ্যাট রিটার্ন এবং পরিশোধের চালান প্রকাশ করা হলে অভিযোগের সত্যতা নির্ধারণ করা সম্ভব হবে। অন্যদিকে, ভ্যাট ফাঁকি বা ঘুষের অভিযোগ প্রমাণিত হলে সংশ্লিষ্ট ব্যক্তি ও প্রতিষ্ঠানের বিরুদ্ধে আইন অনুযায়ী ব্যবস্থা নেওয়া প্রয়োজন।
এই প্রতিবেদনে উপস্থাপিত ২ হাজার ৪৩ কোটি টাকার সম্ভাব্য আয় এবং ২৬৬ থেকে ৩০৬ কোটি টাকার সম্ভাব্য ভ্যাটের হিসাব অনুমাননির্ভর মডেল; এটি কোনো নিরীক্ষিত হিসাব বা প্রমাণিত সরকারি পাওনা নয়। প্রকৃত তথ্য প্রকাশের দায়িত্ব সংশ্লিষ্ট প্রতিষ্ঠান ও রাজস্ব কর্তৃপক্ষের।
তথ্যসূত্র
১. ইউনিভার্সিটি কোচিং সেন্টারের (UCC) নিজস্ব ওয়েবসাইট—প্রতিষ্ঠানের ইতিহাস, প্রতিষ্ঠাতা, চেয়ারম্যান ও শাখাসংক্রান্ত তথ্য।
২. ইউসিসির কোর্স ও ভর্তি ফি-সংক্রান্ত প্রকাশিত তথ্য এবং সংবাদ প্রতিবেদন।
৩. ইউসিসির শিক্ষার্থীসংখ্যা ও শাখাসংক্রান্ত অতীতে প্রকাশিত সংবাদ প্রতিবেদন।
৪. জাতীয় রাজস্ব বোর্ডের ভ্যাট-সংক্রান্ত আইন, বিধিমালা, প্রজ্ঞাপন এবং সেবা কোড S068.00।
৫. ২০১৭ সালে ইউসিসিসহ বিভিন্ন কোচিং সেন্টার নিয়ে দুর্নীতি দমন কমিশনের অভিযান ও অনুসন্ধানসংক্রান্ত সংবাদ প্রতিবেদন।
৬. কোচিং সেন্টারগুলোর নথিপত্র যাচাই এবং ১০৯টি প্রতিষ্ঠানের বিষয়ে অনুসন্ধানসংক্রান্ত প্রকাশিত সংবাদ।
৭. ইউসিসির বিজ্ঞাপনে শিক্ষার্থীর ছবি ও পরিচয় ব্যবহারের বিষয়ে আপত্তি নিয়ে প্রকাশিত সংবাদ প্রতিবেদন।
৮. ইউসিসির মালিকানা, ব্যবস্থাপনা ও পরিচালনা-সংক্রান্ত সংবাদ প্রতিবেদন।
সম্পাদকের নোট: প্রতিবেদনে উল্লিখিত অভিযোগগুলো স্বাধীনভাবে যাচাইয়ের জন্য এনবিআর, দুদক ও ইউসিসি কর্তৃপক্ষের বক্তব্য চাওয়া প্রয়োজন। বক্তব্য পাওয়া গেলে তা প্রতিবেদনে সংযোজন করা হবে।