নিজস্ব প্রতিবেদক, ঢাকা
দেশের ব্যাংক খাতে প্রকৃত আর্থিক চিত্র সামনে আসতে শুরু করায় বড় ধরনের লোকসানের মুখে পড়েছে পুঁজিবাজারে তালিকাভুক্ত বেশ কয়েকটি ব্যাংক। চলতি ২০২৬ সালের প্রথম ৯ মাসে (জানুয়ারি–সেপ্টেম্বর) দেশের তালিকাভুক্ত ৩১টি ব্যাংকের মধ্যে ৭টি ব্যাংকই সম্মিলিতভাবে ১৫ হাজার ২৫১ কোটি টাকা নিট লোকসান গুনেছে। তবে একই সময়ে বিপরীত চিত্রও দেখা গেছে; বাকি ২৪টি ব্যাংক সব মিলিয়ে ৯ হাজার ৪৫৩ কোটি টাকা মুনাফা অর্জন করেছে।
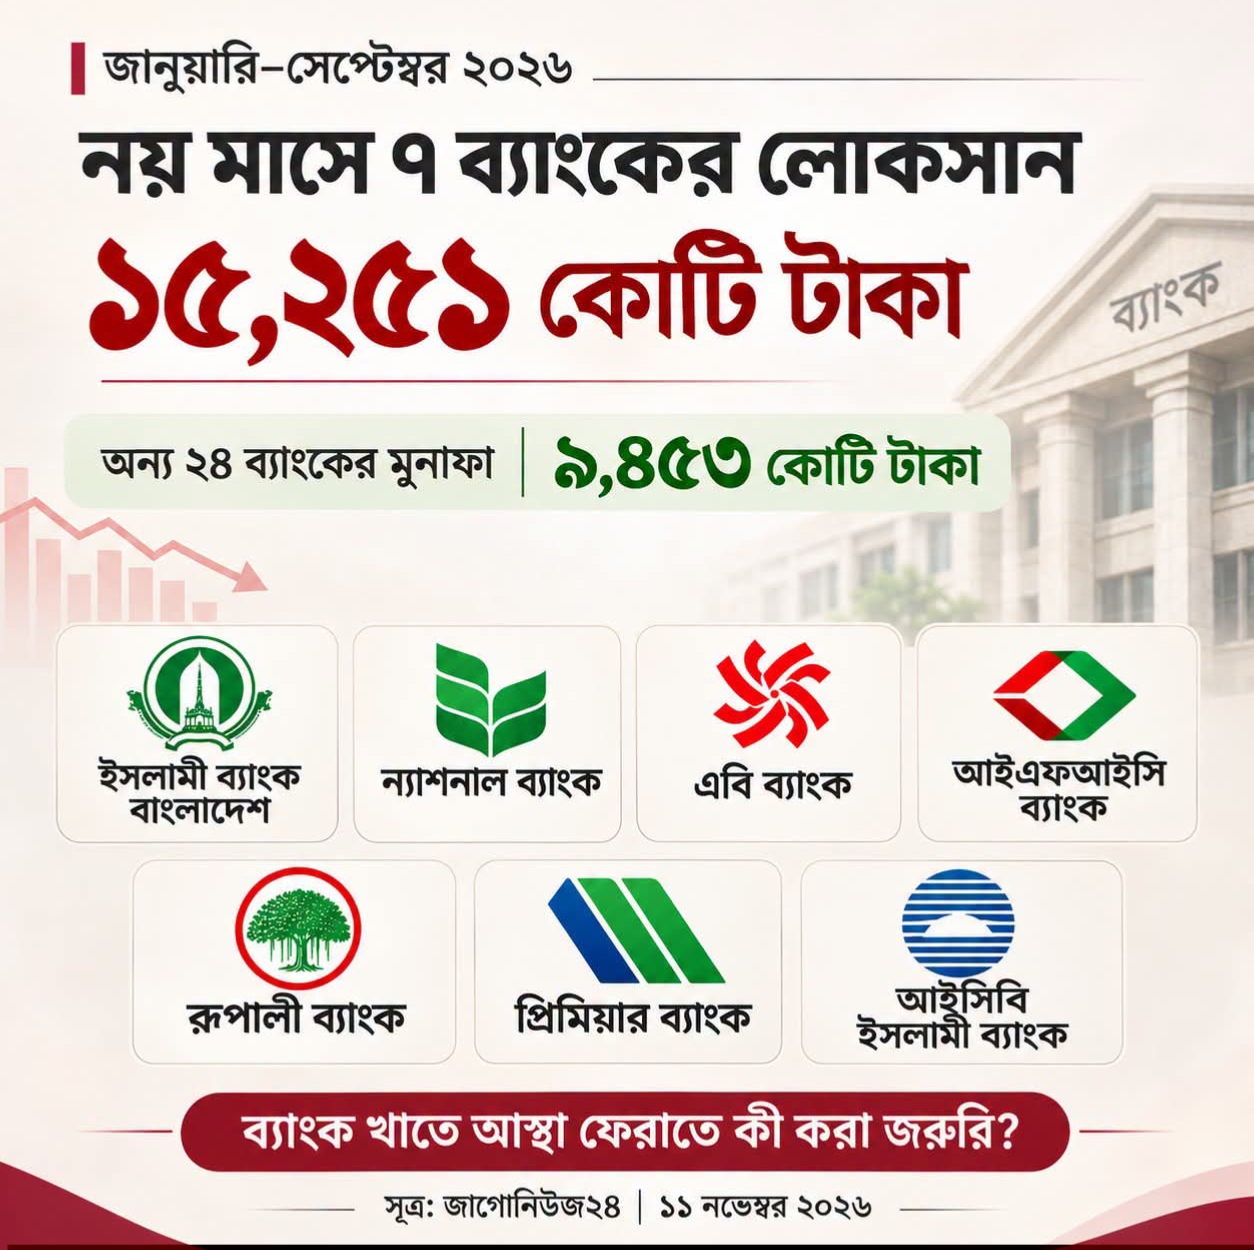
ব্যাংকগুলোর প্রকাশিত চলতি বছরের তৃতীয় প্রান্তিকের (জুলাই–সেপ্টেম্বর) অনিরীক্ষিত আর্থিক প্রতিবেদন বিশ্লেষণে এই তথ্য উঠে এসেছে।
লোকসানের শীর্ষে যেসব ব্যাংক
আর্থিক প্রতিবেদন অনুযায়ী, প্রথম ৯ মাসে লোকসানের তালিকায় শীর্ষে রয়েছে ইসলামী ব্যাংক বাংলাদেশ। ব্যাংকটি এ সময়ে ৩ হাজার ২৮৬ কোটি টাকা নিট লোকসান দিয়েছে। দ্বিতীয় অবস্থানে থাকা ন্যাশনাল ব্যাংকের লোকসান দাঁড়িয়েছে ৩ হাজার ১৭ কোটি টাকায়। এছাড়া এবি ব্যাংক ২ হাজার ৮১৮ কোটি টাকা এবং আইএফআইসি ব্যাংক ২ হাজার ৫০৬ কোটি টাকা লোকসান করেছে।
তালিকায় থাকা অন্য তিনটি ব্যাংকের মধ্যে রাষ্ট্রায়ত্ত রূপালী ব্যাংক ৯৯৬ কোটি টাকা, প্রিমিয়ার ব্যাংক ৫৫৮ কোটি টাকা এবং আইসিবি ইসলামী ব্যাংক ৭১ কোটি টাকা লোকসান গুনেছে।
একনজরে ৭ ব্যাংকের লোকসানের চিত্র (জানুয়ারি–সেপ্টেম্বর ২০২৬):
| ক্রমিক | ব্যাংকের নাম | নিট লোকসান (কোটি টাকায়) |
|---|---|---|
| ১ | ইসলামী ব্যাংক বাংলাদেশ | ৩,২৮৬ |
| ২ | ন্যাশনাল ব্যাংক | ৩,০১৭ |
| ৩ | এবি ব্যাংক | ২,৮১৮ |
| ৪ | আইএফআইসি ব্যাংক | ২,৫০৬ |
| ৫ | রূপালী ব্যাংক | ৯৯৬ |
| ৬ | প্রিমিয়ার ব্যাংক | ৫৫৮ |
| ৭ | আইসিবি ইসলামী ব্যাংক | ৭১ |
| মোট | ৭টি ব্যাংক | ১৫,২৫১ (প্রায়) |
(বি.দ্র.: দশমিকের হিসাবের কারণে ব্যাংকগুলোর একক লোকসানের যোগফলে সামান্য তারতম্য হতে পারে)
হঠাৎ কেন এই বড় লোকসান?
ব্যাংক খাত সংশ্লিষ্টরা বলছেন, অতীতে বিভিন্ন অনিয়ম, বেনামি ঋণ এবং বিশেষ গোষ্ঠীর প্রভাবে এসব ব্যাংক থেকে বিপুল পরিমাণ অর্থ বের হয়ে গিয়েছিল। সে সময় ঋণ আদায় না হলেও কাগজে-কলমে ঋণ নবায়ন করে এবং নিয়ম শিথিল রেখে কৃত্রিমভাবে মুনাফা দেখানো হতো।
তবে বর্তমান সময়ে বাংলাদেশ ব্যাংকের কঠোর তদারকি ও নীতিমালার কারণে ব্যাংকগুলো আর খেলাপি ঋণ আড়াল করতে পারছে না। দীর্ঘদিনের জমে থাকা অনিয়মিত ঋণগুলো খেলাপি হিসেবে চিহ্নিত হওয়ায় বিপরীতে বিপুল পরিমাণ নিরাপত্তা সঞ্চিতি (প্রভিশন) রাখতে হচ্ছে। পাশাপাশি তারল্য সংকট সামাল দিতে উচ্চ সুদে আমানত সংগ্রহ এবং ঋণ থেকে সুদ আয় কমে যাওয়ায় ব্যাংকগুলো বড় ধরনের এই আর্থিক ক্ষতির মুখে পড়েছে।
অন্যদিকে, সুশাসন বজায় রাখা এবং খেলাপি ঋণ নিয়ন্ত্রণে রাখতে পারায় তালিকাভুক্ত অপর ২৪টি ব্যাংক এই প্রতিকূল পরিস্থিতির মধ্যেও সাড়ে ৯ হাজার কোটি টাকার কাছাকাছি মুনাফা ধরে রাখতে সক্ষম হয়েছে।
২০২৬ সালের প্রথম ৯ মাসে (জানুয়ারি–সেপ্টেম্বর) মুনাফা অর্জনকারী ২৪টি ব্যাংকের মধ্যে সবচেয়ে বেশি মুনাফা করেছে ব্র্যাক ব্যাংক। শীর্ষ অবস্থানে থাকা ব্যাংকগুলোর মধ্যে আরও রয়েছে পূবালী ব্যাংক, সিটি ব্যাংক, প্রাইম ব্যাংক ও ইস্টার্ন ব্যাংক।
শীর্ষ মুনাফাকারী ব্যাংকগুলোর সংক্ষিপ্ত চিত্র: শীর্ষ মুনাফাকারী ব্যাংক (জানুয়ারি–সেপ্টেম্বর ২০২৬):
| অবস্থান | ব্যাংকের নাম | ৯ মাসে নিট মুনাফা / উল্লেখযোগ্য তথ্য |
|---|---|---|
| ১ | ব্র্যাক ব্যাংক | ১,৭৬৩ কোটি টাকা (এককভাবে) / ২,১২১ কোটি টাকা (সমন্বিত বা কনসলিডেটেড) |
| ২ | পূবালী ব্যাংক | ১,৫৮৫ কোটি টাকা (শেয়ারপ্রতি আয় বেড়েছে ৭৪%) |
| ৩ | সিটি ব্যাংক | ৮৬৭ কোটি টাকা |
| ৪ | প্রাইম ব্যাংক | ৬৮০ কোটি টাকা |
| ৫ | ইস্টার্ন ব্যাংক | ৬৬৪ কোটি টাকা (শেয়ারপ্রতি আয় বেড়েছে ৪৩%) |
এছাড়া উল্লেখযোগ্য মুনাফা করা অন্যান্য ব্যাংকের মধ্যে ইউসিবি (৬২৪ কোটি টাকা), যমুনা ব্যাংক (৫০২ কোটি টাকা), ব্যাংক এশিয়া (৪৭২ কোটি টাকা), শাহজালাল ইসলামী ব্যাংক (৪৪৫ কোটি টাকা) এবং উত্তরা ব্যাংক (৪৩১ কোটি টাকা) অন্যতম।
এই ব্যাংকগুলো কীভাবে বেশি মুনাফা করল?
# সরকারি ট্রেজারি বিল ও বন্ডে বিনিয়োগ: বেসরকারি খাতে ঋণ বিতরণ কম থাকলেও এই ব্যাংকগুলো তাদের উদ্বৃত্ত অর্থ নিরাপদ ও উচ্চ মুনাফাযুক্ত সরকারি ট্রেজারি বিল ও বন্ডে বিনিয়োগ করে ভালো আয় করেছে।
# কম খেলাপি ঋণ ও সুশাসন: লোকসানে থাকা ব্যাংকগুলোর তুলনায় এই ব্যাংকগুলোর খেলাপি ঋণের হার অনেক কম। ফলে এদের মুনাফার বড় অংশ প্রভিশন বা নিরাপত্তা সঞ্চিতি রাখতে গিয়ে আটকে যায়নি।
# গ্রাহকদের আস্থা ও আমানত বৃদ্ধি: সংকটাপন্ন ব্যাংকগুলো থেকে গ্রাহকরা টাকা তুলে এনে তুলনামূলক ভালো ও নিরাপদ ব্যাংকগুলোতে জমা রেখেছেন, যা এদের তারল্য ও বিনিয়োগ সক্ষমতা বাড়িয়েছে।