আন্তর্জাতিক বাজারে দামের উত্থান-পতনে সম্পদশালীদের মুনাফার সুযোগ, উচ্চমূল্যে স্বর্ণ কিনে বন্ধক রাখতে গিয়ে বিপাকে নিম্ন আয়ের পরিবার; আমদানি, মূল্য নির্ধারণ ও ঋণব্যবস্থায় স্বচ্ছতার প্রশ্ন।
অনুসন্ধানী প্রতিবেদন | FollowUpNews
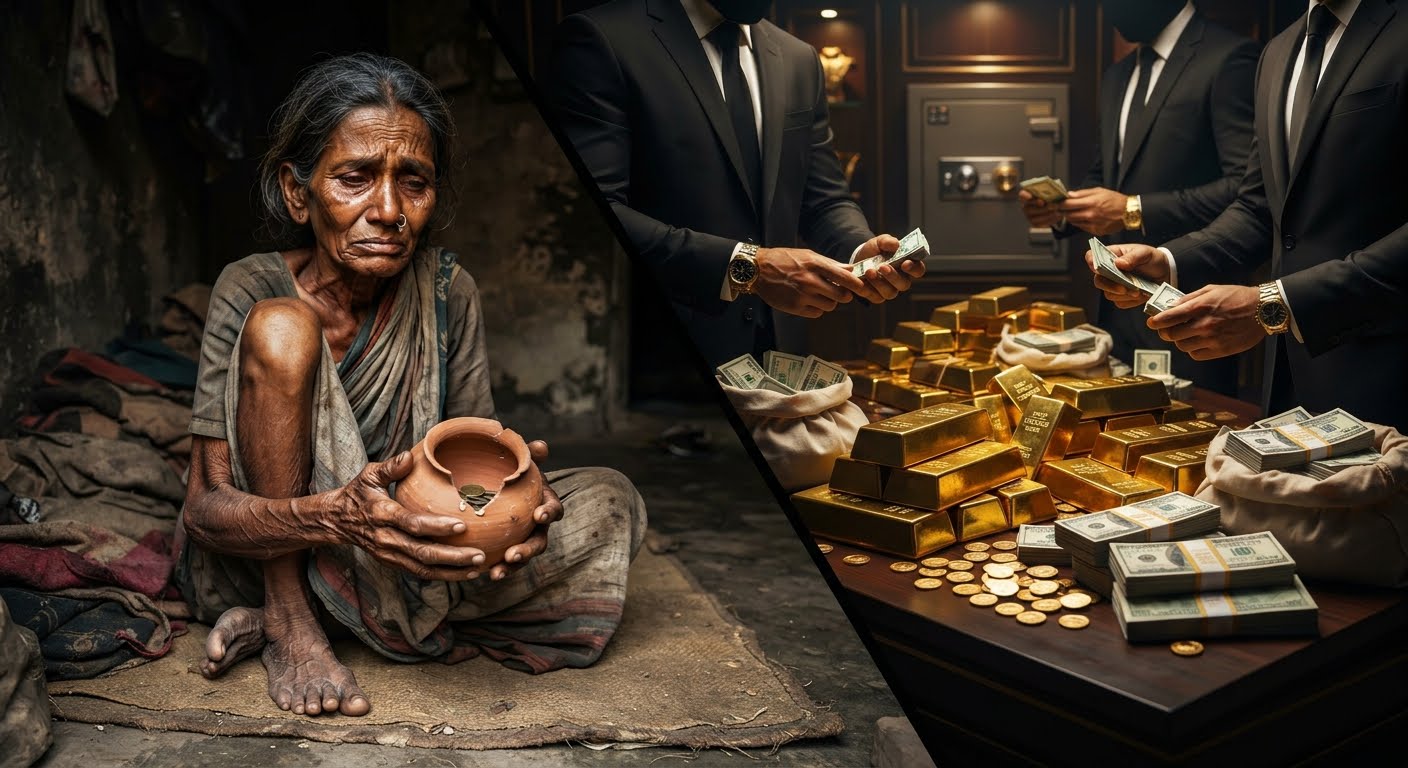
বাংলাদেশে স্বর্ণের বাজারে দামের উত্থান-পতন কেবল আন্তর্জাতিক বাজারের সরবরাহ ও চাহিদার প্রতিফলন নয়; এর সঙ্গে জড়িয়ে আছে আমদানির অস্বচ্ছতা, চোরাচালানের অভিযোগ, কালো টাকার সম্ভাব্য বিনিয়োগ, বাজার নিয়ন্ত্রণের প্রশ্ন এবং সাধারণ মানুষের সঞ্চয় হারানোর ঝুঁকি। আন্তর্জাতিক বাজারে স্বর্ণের দাম বাড়লে সম্পদশালী বিনিয়োগকারীরা মজুত ধরে রেখে মুনাফার অপেক্ষা করতে পারেন। কিন্তু একই সময়ে উচ্চমূল্যে স্বর্ণ কেনা নিম্ন আয়ের পরিবারের কেউ আর্থিক সংকটে পড়ে সেটি বন্ধক রাখতে গেলে অনেক কম মূল্য পান। আবার উচ্চ সুদের ঋণ পরিশোধ করতে না পারলে হারাতে পারেন পারিবারিক সঞ্চয়ের শেষ সম্বলটুকুও।
স্বর্ণের বাজারে এই বৈষম্য কতটা বাস্তব, কারা এর সুবিধাভোগী এবং কারা ক্ষতিগ্রস্ত— তা নিয়ে নতুন করে অনুসন্ধানের প্রয়োজন দেখা দিয়েছে।
রেকর্ড দামের পর পতন: লাভ কার, ক্ষতি কার?
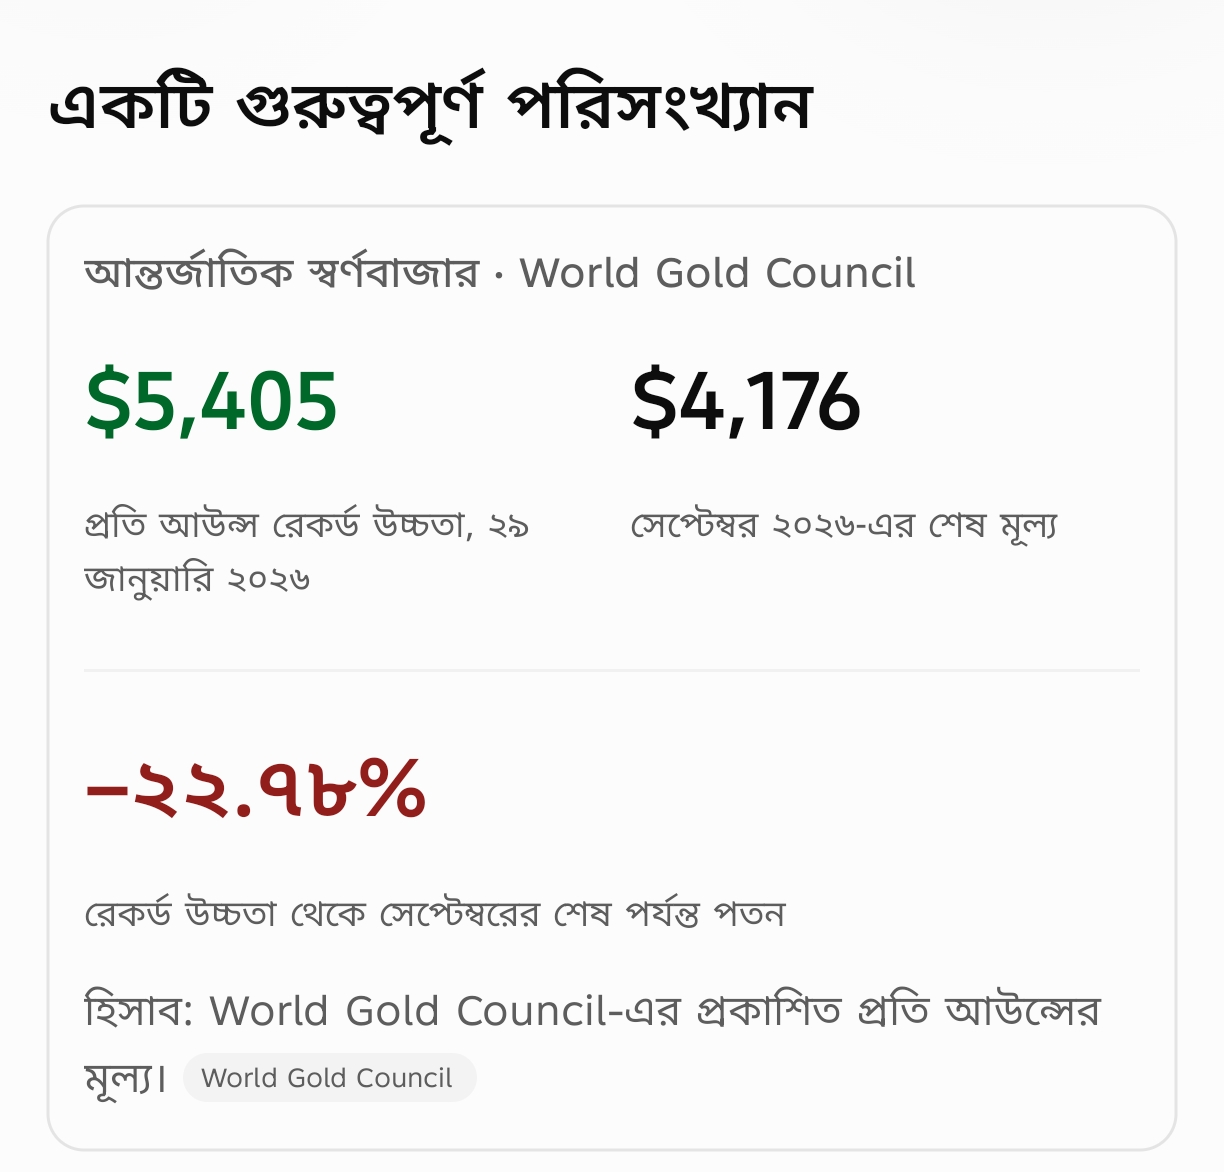
২০২৬ সালের ২৯ জানুয়ারি বাংলাদেশে ২২ ক্যারেট স্বর্ণের দাম প্রতি ভরি ২ লাখ ৮৬ হাজার ১ টাকা পর্যন্ত উঠেছিল। ৩০ অক্টোবরের ঐতিহাসিক মূল্যতথ্যে তা নেমে আসে ২ লাখ ২৩ হাজার ৭৪ টাকায়। অর্থাৎ সর্বোচ্চ দামের তুলনায় ভরিপ্রতি কমেছে ৬২ হাজার ৯২৭ টাকা, যা প্রায় ২২ শতাংশ।
এটি কেবল একটি মূল্যপতনের পরিসংখ্যান নয়। এই সময়ে যারা সর্বোচ্চ দামে স্বর্ণ কিনেছেন, তাদের সম্পদের বাজারমূল্য কমেছে। বিপরীতে যারা কম দামে কিনে উচ্চমূল্যে বিক্রি করতে পেরেছেন, তারা মুনাফা করেছেন। আর যাদের কাছে পর্যাপ্ত নগদ অর্থ রয়েছে, তারা দাম কমার সময় নতুন করে স্বর্ণ কেনার সুযোগও পাচ্ছেন।
এখানে একটি মৌলিক অর্থনৈতিক বৈষম্য কাজ করে। ধনী বিনিয়োগকারী বাজারের ওঠানামা সহ্য করতে পারেন; দরিদ্র পরিবার পারে না। কারণ দরিদ্রের কাছে স্বর্ণ অনেক সময় বিনিয়োগের চেয়ে বেশি— বিয়ে, চিকিৎসা, জরুরি ব্যয় ও পারিবারিক নিরাপত্তার সঞ্চয়।
আমদানি প্রায় নেই, বাজারে স্বর্ণ আসে কোথা থেকে?
বাংলাদেশের স্বর্ণবাজারের সবচেয়ে বড় প্রশ্নগুলোর একটি হলো বৈধ আমদানি ও বাজারে সরবরাহের মধ্যে অসামঞ্জস্য।
২০২৬ সালের ১৪ জানুয়ারি জাতীয় রাজস্ব বোর্ডের (এনবিআর) চেয়ারম্যান মো. আবদুর রহমান খান স্বর্ণ ব্যবসায়ীদের সঙ্গে বৈঠকে প্রশ্ন তোলেন, সরকারি হিসাবে উল্লেখযোগ্য বাণিজ্যিক আমদানি না থাকলেও দেশের বাজারে এত স্বর্ণ আসছে কোথা থেকে?
তিনি বলেন, আনুষ্ঠানিক আমদানি প্রত্যাশা অনুযায়ী হচ্ছে না। অতীতে আমদানি নিষিদ্ধ থাকার সময়ও স্বর্ণ অনানুষ্ঠানিক পথে দেশে প্রবেশ করত। তিনি আরও উল্লেখ করেন, কিছু এনবিআর কর্মকর্তার অবৈধ আমদানি সহজ করে দেওয়ার সঙ্গে সম্পৃক্ততার অভিযোগ রয়েছে।
একই বৈঠকে বাজুসের নেতারা দাবি করেন, জটিল আমদানি প্রক্রিয়া, লাইসেন্সসংক্রান্ত সমস্যা ও কর কাঠামোর কারণে বৈধ পথে স্বর্ণ আমদানি বাধাগ্রস্ত হচ্ছে। তাদের বক্তব্য অনুযায়ী, প্রতিবেশী ভারত, সিঙ্গাপুর ও দুবাইয়ের তুলনায় বাংলাদেশে ভরিপ্রতি স্বর্ণের দাম প্রায় ৩০ হাজার টাকা বেশি হতে পারে।
এনবিআর চেয়ারম্যানের বক্তব্য এবং ব্যবসায়ীদের পাল্টা বক্তব্য— দুটিই বাজারের কাঠামোগত সমস্যার ইঙ্গিত দেয়। তবে বাজারে থাকা সব স্বর্ণ অবৈধ, এমন সিদ্ধান্তে পৌঁছানোর সুযোগ নেই। পুরোনো স্বর্ণের পুনর্ব্যবহার, ব্যক্তিগত পর্যায়ে আনা স্বর্ণ এবং বৈধ আমদানিও সরবরাহের উৎস হতে পারে।
তাই প্রকৃত চিত্র জানতে আমদানি, পুনর্ব্যবহার, ব্যক্তিগত পর্যায়ে আনা স্বর্ণ, স্থানীয় ক্রয়-বিক্রয় ও মজুতের পূর্ণাঙ্গ হিসাব প্রয়োজন।
কালো টাকা ও স্বর্ণের ব্যবসা: তদন্তে উঠে এসেছে বড় অঙ্কের অভিযোগ
স্বর্ণের বাজারে অবৈধ অর্থের সম্ভাব্য প্রবাহ নিয়ে সবচেয়ে গুরুত্বপূর্ণ উদাহরণগুলোর একটি ডায়মন্ড ওয়ার্ল্ডকে ঘিরে সিআইডির তদন্ত।
২০২৫ সালের ১৭ নভেম্বর প্রতিষ্ঠানটির ব্যবস্থাপনা পরিচালক দিলীপ কুমার আগরওয়ালের বিরুদ্ধে ৬৭৮ কোটি ১৯ লাখ টাকার অর্থপাচারের অভিযোগে মামলা করে পুলিশের অপরাধ তদন্ত বিভাগ (সিআইডি)।
সিআইডির মামলার বিবরণ অনুযায়ী, ২০০৬ সালের ৬ সেপ্টেম্বর থেকে ২০২৪ সালের ৮ ফেব্রুয়ারি পর্যন্ত প্রতিষ্ঠানটি এলসির মাধ্যমে বৈধভাবে প্রায় ৩৮ কোটি ৪৭ লাখ টাকার স্বর্ণ, অলংকার ও হীরা আমদানি করেছিল। একই সময়ে স্থানীয় বাজার থেকে আরও ৬৭৮ কোটি ১৯ লাখ টাকার স্বর্ণ ও হীরা কেনা, বিনিময় বা রূপান্তরের তথ্য পাওয়া যায়। এসব পণ্যের উৎস ও সরবরাহকারীদের বিষয়ে যথাযথ নথি দিতে পারেনি প্রতিষ্ঠানটি বলে তদন্তে উল্লেখ করা হয়।
সিআইডির অভিযোগ, স্থানীয় বাজার থেকে সংগৃহীত এসব পণ্যের একটি বড় অংশের বৈধ উৎসের প্রমাণ নেই এবং সেগুলো চোরাচালানের মাধ্যমে আসতে পারে।
২০২৬ সালের ২০ অক্টোবর এই মামলায় ঢাকার একটি আদালত দিলীপ কুমার আগরওয়ালাকে এক দিনের রিমান্ডে পাঠান।
এটি তদন্তাধীন অভিযোগ; আদালতে অপরাধ প্রমাণিত হওয়ার সমতুল্য নয়। তবে এ ঘটনা স্বর্ণ ও হীরার ব্যবসায় পণ্যের উৎস, ক্রয়-বিক্রয়ের নথি এবং অর্থের প্রবাহ যাচাইয়ের প্রয়োজনীয়তা স্পষ্ট করে।
এখন প্রশ্ন হলো, একটি প্রতিষ্ঠানের বিরুদ্ধে শত শত কোটি টাকার অনথিভুক্ত স্বর্ণ ও হীরা সংগ্রহের অভিযোগ উঠে এলে পুরো বাজারে একই ধরনের উৎস যাচাই ও হিসাব নিরীক্ষা হচ্ছে কিনা।
স্বর্ণের দাম বাড়লে মজুতদারের সুবিধা, কমলে ক্রেতার ক্ষতি?
স্বর্ণের দাম বৃদ্ধির সময় যাদের হাতে নগদ অর্থ রয়েছে, তারা বড় পরিমাণে স্বর্ণ কিনে মজুত রাখতে পারেন। দাম আরও বাড়লে বিক্রি করে লাভ করার সুযোগ থাকে। বাজারে পতন শুরু হলেও তাদের তাৎক্ষণিক বিক্রির বাধ্যবাধকতা নেই।
অন্যদিকে একজন নিম্ন আয়ের মানুষ হয়তো পরিবারের সঞ্চয় দিয়ে বিয়ের জন্য এক ভরি স্বর্ণ কিনেছেন। কয়েক মাস পর চিকিৎসা, বাড়িভাড়া বা সন্তানের পড়াশোনার খরচ মেটাতে সেই স্বর্ণ বন্ধক রাখতে হলো। তখন বন্ধকগ্রহীতা বর্তমান বাজারদর, স্বর্ণের বিশুদ্ধতা, গলানোর খরচ, সম্ভাব্য বিক্রয়মূল্য ও ঋণ আদায়ের ঝুঁকি বিবেচনায় মূল্য নির্ধারণ করেন।
ফলে যে স্বর্ণ কিনতে তাকে সর্বোচ্চ বাজারদর দিতে হয়েছিল, সেটির বিপরীতে ঋণ নিতে গিয়ে তিনি অনেক কম অর্থ পান।
এখানে দুটি ক্ষতি একসঙ্গে কাজ করতে পারে:
১. কেনার পর বাজারদর কমে যাওয়ায় সম্পদের মূল্য হ্রাস।
২. বন্ধকী ঋণের ক্ষেত্রে বাজারমূল্যের চেয়ে কম মূল্যায়ন এবং সুদের বোঝা।
যদি ঋণ পরিশোধে ব্যর্থ হন, তাহলে বন্ধক রাখা স্বর্ণ হারানোর আশঙ্কাও তৈরি হয়।
অর্থাৎ স্বর্ণের দাম বাড়ার সময় উচ্চমূল্যে কেনা দরিদ্র মানুষের জন্য নিরাপত্তা নিশ্চিত করে না। বরং জরুরি সময়ে সেই সম্পদ নগদে রূপান্তর করতে গিয়ে তাকে আরও বেশি আর্থিক ক্ষতির মুখে পড়তে হতে পারে।
বন্ধকী স্বর্ণ: ঋণের ফাঁদে দরিদ্র পরিবার
বাংলাদেশে স্বর্ণ বন্ধক রেখে ঋণ নেওয়ার প্রচলন দীর্ঘদিনের। পুরান ঢাকার তাঁতীবাজারসহ বিভিন্ন এলাকায় স্বর্ণের বিপরীতে ঋণ দেওয়ার ব্যবসা পরিচালিত হয়। কিন্তু এই খাতের সুদের হার, ঋণ মূল্যায়ন, গ্রাহকের অধিকার, স্বর্ণের নিরাপত্তা এবং নিলামপ্রক্রিয়া নিয়ে পর্যাপ্ত স্বচ্ছতা নেই।
২০২১ সালের ১ মার্চ প্রকাশিত দ্য বিজনেস স্ট্যান্ডার্ডের একটি প্রতিবেদনে পুরান ঢাকার প্রায় ৪০০ বন্ধকী প্রতিষ্ঠানের মাধ্যমে প্রায় ২০০ কোটি টাকার ঋণ কার্যক্রমের তথ্য উঠে আসে। সংশ্লিষ্ট ব্যবসায়ীদের বরাত দিয়ে প্রতিবেদনে বলা হয়, এসব ঋণে মাসিক সুদের হার ছিল ৩ থেকে ৫ শতাংশ, অর্থাৎ বার্ষিক ৩৬ থেকে ৬০ শতাংশ। কোনো কোনো ক্ষেত্রে ঋণগ্রহীতাকে ঋণের মূল অর্থের কয়েক গুণ পর্যন্ত সুদ দিতে হয়েছে বলেও প্রতিবেদনে উল্লেখ করা হয়।
এটি ২০২১ সালের তথ্য; বর্তমান বাজারের সুদের হার হিসেবে একে বিবেচনা করা যাবে না। তবে বন্ধকী ঋণের অনানুষ্ঠানিক কাঠামো কতটা ব্যয়বহুল হতে পারে, তার একটি ঐতিহাসিক চিত্র পাওয়া যায়।
অন্যদিকে ২০২৬ সালের ২১ এপ্রিল প্রকাশিত ফিন্যান্সিয়াল এক্সপ্রেসের একটি বিশ্লেষণে অনানুষ্ঠানিক স্বর্ণ বন্ধকী ঋণে বার্ষিক ৩০ থেকে ৪০ শতাংশ পর্যন্ত সুদের কথা উল্লেখ করা হয়েছে।
প্রশ্ন হচ্ছে, যে দরিদ্র মানুষ নিজের সঞ্চয়ের স্বর্ণ বন্ধক রেখে সাময়িক আর্থিক সংকট মোকাবিলা করতে চান, তাকে কেন এত উচ্চ সুদে ঋণ নিতে হবে?
ব্যাংক স্বর্ণের জামানত গ্রহণে পিছিয়ে কেন?
বাংলাদেশ ব্যাংকের ঋণসংক্রান্ত নীতিমালায় স্বর্ণ ও স্বর্ণালংকারকে জামানত হিসেবে যোগ্য সম্পদ হিসেবে স্বীকৃতি দেওয়া হয়েছে। অথচ দেশের ব্যাংকিং ব্যবস্থায় সাধারণ মানুষের জন্য স্বর্ণ বন্ধক রেখে ঋণ পাওয়ার কার্যকর ও ব্যাপক ব্যবস্থা নেই।
এতে অনানুষ্ঠানিক ঋণদাতাদের ওপর নির্ভরশীলতা তৈরি হয়েছে।
অন্যদিকে ভারতের ব্যাংক ও নন-ব্যাংক আর্থিক প্রতিষ্ঠানগুলো স্বর্ণের বিপরীতে ঋণ দেওয়ার সুসংগঠিত ব্যবস্থা গড়ে তুলেছে। বাংলাদেশেও স্বচ্ছ মূল্যায়ন, নির্ধারিত সুদ, নিরাপদ সংরক্ষণ এবং নিলামের জবাবদিহি নিশ্চিত করে এ ধরনের ঋণব্যবস্থা চালু করা সম্ভব কি না, তা বিবেচনা করা প্রয়োজন।
স্বর্ণের বাজারে নিয়ন্ত্রণ ও জবাবদিহি কার?
বাংলাদেশে স্বর্ণ আমদানি, সরবরাহ, মূল্য নির্ধারণ এবং বিক্রির সঙ্গে একাধিক প্রতিষ্ঠান জড়িত।
বাংলাদেশ ব্যাংক অনুমোদিত স্বর্ণ আমদানিকারক ও বৈদেশিক মুদ্রার লেনদেন তদারক করে। এনবিআর আমদানি শুল্ক, কর ও চোরাচালান প্রতিরোধে কাজ করে। বাণিজ্য মন্ত্রণালয়ের রয়েছে নীতিগত দায়িত্ব। অন্যদিকে বাংলাদেশ জুয়েলার্স অ্যাসোসিয়েশন (বাজুস) স্বর্ণের খুচরা মূল্য ঘোষণা করে।
এখানে একটি গুরুত্বপূর্ণ প্রশ্ন হলো, আন্তর্জাতিক বাজারে স্বর্ণের দাম কমলে বাংলাদেশে সেই সুবিধা কত দ্রুত ও কতটা হারে ক্রেতার কাছে পৌঁছায়?
বাজুসের মূল্য ঘোষণার ভিত্তি, স্থানীয় বাজারে তেজাবি স্বর্ণের প্রকৃত ক্রয়মূল্য, পাইকারি ও খুচরা পর্যায়ের ব্যবধান এবং পুরোনো স্বর্ণের পুনর্ব্যবহারের হিসাব প্রকাশ করা হয় কিনা, তা খতিয়ে দেখা প্রয়োজন।
অনুসন্ধানের জন্য পাঁচটি জরুরি তথ্য
এই প্রতিবেদনের পরবর্তী পর্যায়ে সংশ্লিষ্ট প্রতিষ্ঠানগুলোর কাছে নিম্নোক্ত তথ্য চাওয়া প্রয়োজন:
১. বাংলাদেশ ব্যাংক ও বাণিজ্য মন্ত্রণালয়
- ২০১৮ সালের স্বর্ণ নীতিমালা এবং ২০২১ সালের সংশোধনের অধীনে অনুমোদিত স্বর্ণ আমদানিকারকদের পূর্ণাঙ্গ তালিকা।
- ২০২৪, ২০২৫ ও ২০২৬ সালে প্রতিষ্ঠানভিত্তিক স্বর্ণ আমদানির পরিমাণ।
- আমদানির অনুমোদন, এলসি ও বৈদেশিক মুদ্রা পরিশোধের হিসাব।
২. জাতীয় রাজস্ব বোর্ড
- গত তিন বছরে বৈধ স্বর্ণ আমদানির পরিমাণ ও শুল্ক আদায়।
- যাত্রীদের মাধ্যমে আনা স্বর্ণের পরিমাণ ও রাজস্ব।
- স্বর্ণ চোরাচালানসংক্রান্ত আটক, মামলা ও জব্দের পরিসংখ্যান।
- স্বর্ণ ব্যবসায়ীদের ভ্যাট ও আয়কর পরিশোধের হিসাব।
৩. বাজুস
- ২০২৫ ও ২০২৬ সালের প্রতিদিনের স্বর্ণের মূল্য নির্ধারণের ভিত্তি।
- তেজাবি স্বর্ণের পাইকারি দর নির্ধারণের পদ্ধতি।
- পুরোনো স্বর্ণ কেনা ও পুনর্ব্যবহারের হিসাব সংরক্ষণের নিয়ম।
- সদস্য প্রতিষ্ঠানগুলোর ক্রয়-বিক্রয়ের নথি যাচাইয়ের ব্যবস্থা।
৪. সিআইডি ও বিএফআইইউ
- স্বর্ণ ও হীরা ব্যবসাকেন্দ্রিক অর্থপাচারের তদন্ত ও মামলার সংখ্যা।
- সন্দেহজনক ব্যাংক লেনদেন এবং স্বর্ণ কেনাবেচার মধ্যে আর্থিক যোগসূত্র।
- অবৈধ উৎসের স্বর্ণ বৈধ ব্যবসায় প্রবেশের ঘটনা।
৫. বন্ধকী প্রতিষ্ঠান ও সমবায় ব্যাংক
- প্রতি ভরি স্বর্ণের বিপরীতে গড় ঋণের পরিমাণ।
- সুদের হার ও অন্যান্য কর্তন।
- বন্ধক রাখা স্বর্ণের মোট পরিমাণ।
- ঋণ পরিশোধে ব্যর্থ গ্রাহকের সংখ্যা।
- নিলাম ও বিক্রির মাধ্যমে কত স্বর্ণ মালিকানা থেকে চলে গেছে।
সাধারণ মানুষের ক্ষতি নিরূপণে একটি বিশেষ অনুসন্ধান
২০২৫ সালের শেষ ভাগ ও ২০২৬ সালের জানুয়ারিতে যারা উচ্চমূল্যে স্বর্ণ কিনেছেন, তাদের মধ্য থেকে অন্তত ৫০টি পরিবারের তথ্য সংগ্রহ করা যেতে পারে। একইভাবে ৫০ জন বন্ধকী ঋণগ্রহীতার তথ্য নিয়ে তুলনামূলক বিশ্লেষণ করা প্রয়োজন।
প্রতিটি ক্ষেত্রে চারটি হিসাব রাখতে হবে:
১. স্বর্ণ কেনার তারিখ ও ক্রয়মূল্য।
২. বন্ধক রাখার তারিখ ও তখনকার বাজারদর।
৩. বন্ধকের বিপরীতে পাওয়া ঋণ এবং সুদ।
৪. ঋণ পরিশোধ করে স্বর্ণ ফেরত পাওয়ার অবস্থা অথবা নিলামে বিক্রির ঘটনা।
এতে বোঝা যাবে, স্বর্ণকে নিরাপদ সঞ্চয় হিসেবে বিবেচনা করা সাধারণ মানুষ বাস্তবে কতটা আর্থিক ক্ষতির মুখে পড়ছেন।
নীতিগত প্রশ্ন: স্বর্ণের বাজারে স্বচ্ছতা নিশ্চিত হবে কবে?
বাংলাদেশে স্বর্ণের বাজারকে আনুষ্ঠানিক অর্থনীতির আওতায় আনা জরুরি। বৈধ আমদানির পথ সহজ করা, আমদানি ও সরবরাহের পূর্ণাঙ্গ হিসাব প্রকাশ, ব্যবসায়ীদের ক্রয়-বিক্রয়ের নথি সংরক্ষণ এবং স্বর্ণের উৎস যাচাই বাধ্যতামূলক করা প্রয়োজন।
একই সঙ্গে স্বর্ণ বন্ধকী ঋণের জন্য সুদের স্বচ্ছ কাঠামো, গ্রাহকের স্বর্ণের বিশুদ্ধতা নির্ধারণের নিরপেক্ষ ব্যবস্থা, নিরাপদ সংরক্ষণ এবং নিলামের ক্ষেত্রে আইনি সুরক্ষা নিশ্চিত করতে হবে।
স্বর্ণের বাজারে কালো টাকা বিনিয়োগ হচ্ছে কিনা, কারা বড় মজুত ধরে রেখেছে এবং মূল্যবৃদ্ধির সময় কারা সবচেয়ে বেশি মুনাফা করেছে— এসব প্রশ্নের উত্তর অনুমান দিয়ে নয়, আর্থিক নথি ও তদন্তের মাধ্যমে বের করতে হবে।
শেষ পর্যন্ত প্রশ্নটি শুধু স্বর্ণের দাম কত, তা নয়। প্রশ্ন হলো— স্বর্ণের দাম বাড়লে মুনাফা কার পকেটে যায়, আর দাম কমলে ক্ষতির বোঝা কেন সাধারণ মানুষের কাঁধে পড়ে?
FollowUpNews-এর অনুসন্ধান অব্যাহত থাকবে।
প্রতিবেদনটির ব্যবহৃত সূত্র ও নথি
১. Dhaka Tribune — ২৯ জানুয়ারি ২০২৬। স্বর্ণের ভরি ২ লাখ ৮৬ হাজার ১ টাকা নির্ধারণসংক্রান্ত প্রতিবেদন।
২. বাংলাদেশে স্বর্ণের ঐতিহাসিক মূল্যতথ্য — ৩০ অক্টোবর ২০২৬। আন্তর্জাতিক ও স্থানীয় বাজারের মূল্য পরিবর্তনের তুলনামূলক তথ্য। (স্বাধীন মূল্য-তথ্যভান্ডার; বাজুসের মূল রেকর্ড দিয়ে যাচাই প্রয়োজন।)
৩. The Daily Star — NBR chief questions gold availability despite zero imports। স্বর্ণের বৈধ আমদানি ও বাজারে সরবরাহের উৎস নিয়ে এনবিআর চেয়ারম্যানের বক্তব্য।
৪. BSS — ডায়মন্ড ওয়ার্ল্ডের বিরুদ্ধে ৬৭৮ কোটি টাকার অর্থপাচারের মামলা। সিআইডির অভিযোগ ও মামলার তথ্য।
৫. The Business Standard — ২০ অক্টোবর ২০২৬। ডায়মন্ড ওয়ার্ল্ডের অর্থপাচার মামলায় দিলীপ কুমার আগরওয়ালের এক দিনের রিমান্ডসংক্রান্ত প্রতিবেদন।
৬. The Financial Express — ২১ এপ্রিল ২০২৬। বাংলাদেশে স্বর্ণ বন্ধক রেখে ঋণ, অনানুষ্ঠানিক ঋণব্যবস্থা ও সুদের হারসংক্রান্ত বিশ্লেষণ।
৭. The Business Standard — ১ মার্চ ২০২১। পুরান ঢাকার তাঁতীবাজারের স্বর্ণ বন্ধকী ব্যবসা, ঋণের পরিমাণ ও সুদের হারসংক্রান্ত প্রতিবেদন।
৮. বাংলাদেশ ব্যাংক — Authorized Gold Dealer সংক্রান্ত নির্দেশনা, ১৭ অক্টোবর ২০২৬।
বিশেষ দ্রষ্টব্য: সূত্রগুলোর তথ্য প্রকাশের তারিখ, সংশ্লিষ্ট নথি এবং মূল বক্তব্যের সঙ্গে মিলিয়ে যাচাই করা প্রয়োজন। বিশেষ করে স্বর্ণের আমদানি, বাজারে মজুত, অর্থপাচার এবং বন্ধকী ঋণের পরিসংখ্যানের ক্ষেত্রে মূল সরকারি নথি ও সংশ্লিষ্ট প্রতিষ্ঠানের বক্তব্যকে অগ্রাধিকার দিতে হবে।