২০২২–২৩ ও ২০২৩–২৪ অর্থবছরের হিসাবে গ্রে পলিয়েস্টার সুতার ব্যবহারমূল্য কমেছে ৬১%; ২০১১ সালে একই নিরীক্ষক তিন বছরের বেশি সময় নিয়োগ নিয়ে SEC-এর সতর্কতা, পরবর্তী নিরীক্ষা প্রতিবেদনে আর্থিক হিসাব ও ব্যবসা চালিয়ে যাওয়ার সক্ষমতা নিয়ে প্রশ্ন।
নিজস্ব প্রতিবেদক | FollowUpNews
উৎপাদন কমেছে, কাঁচামাল ব্যবহারের আর্থিক মূল্য কমেছে— কিন্তু বন্ড সুবিধায় আমদানি করা কাঁচামালের কতটুকু ব্যবহার হয়েছে, কতটুকু অবশিষ্ট রয়েছে এবং সেই হিসাব কীভাবে যাচাই করা হয়েছে? সাভারের কর্ণপাড়ায় অবস্থিত আনলিমা ইয়ার্ন ডাইং লিমিটেডকে নিয়ে অনুসন্ধানে এখন এই প্রশ্নগুলো গুরুত্বপূর্ণ হয়ে উঠেছে।
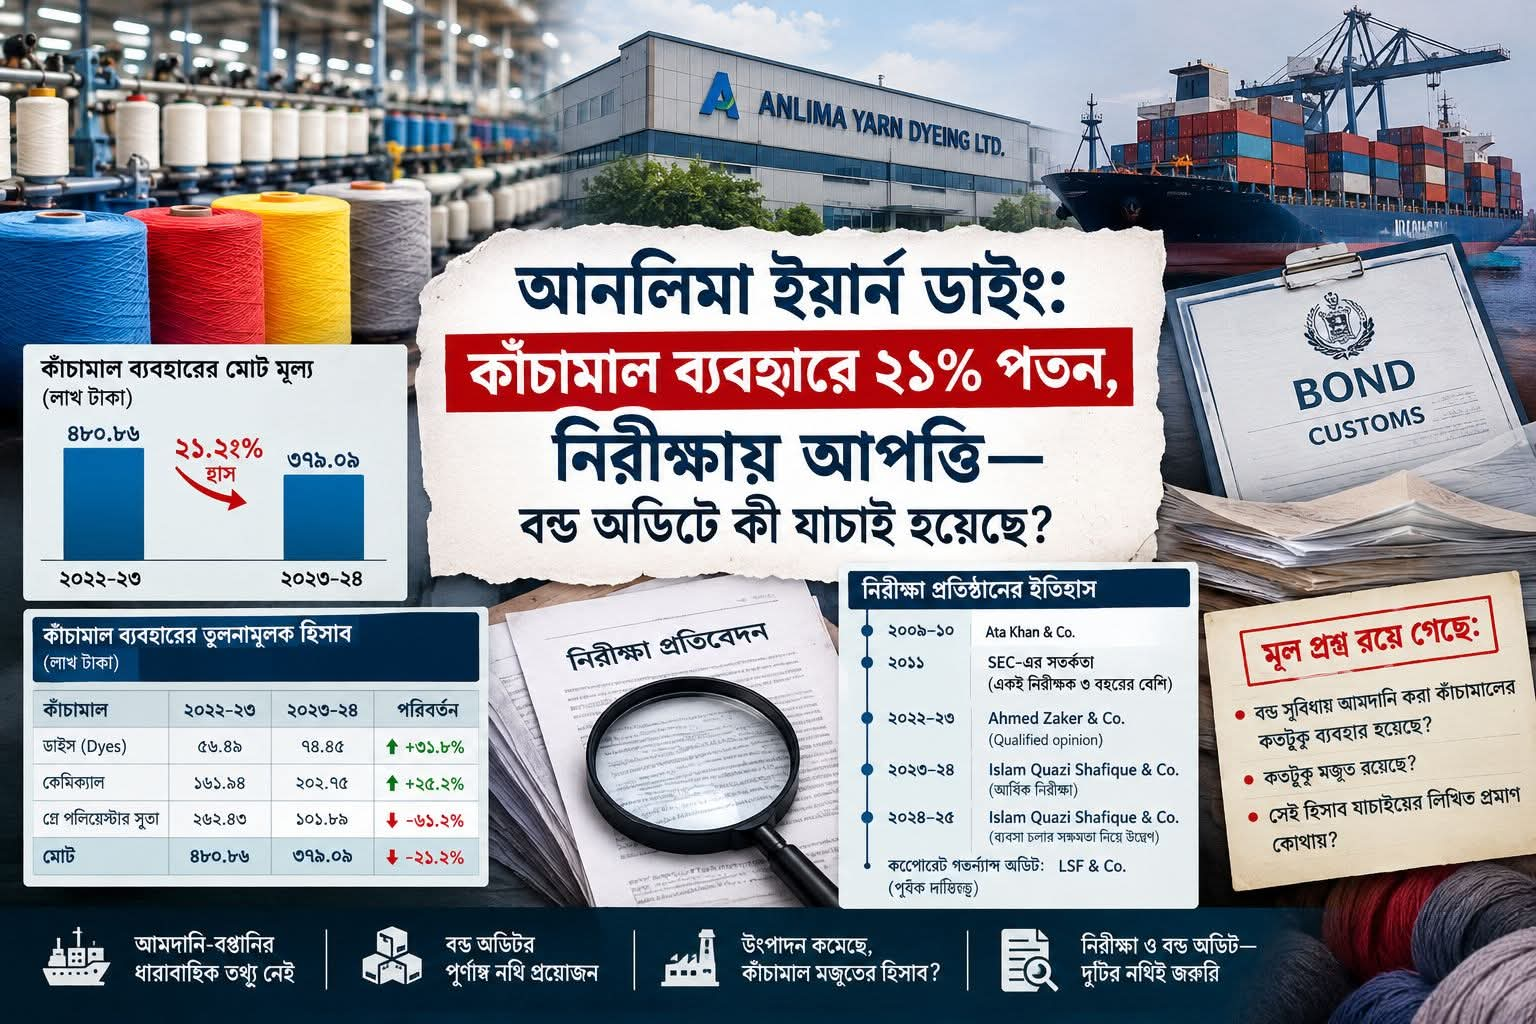
কোম্পানির প্রকাশিত ২০২৩–২৪ অর্থবছরের বার্ষিক প্রতিবেদনে দেখা যায়, ২০২২–২৩ অর্থবছরের তুলনায় পরবর্তী অর্থবছরে তিন ধরনের কাঁচামালের মোট ব্যবহারমূল্য কমেছে প্রায় ২১.২ শতাংশ। গ্রে পলিয়েস্টার সুতার ব্যবহারমূল্য কমেছে প্রায় ৬১.২ শতাংশ। অন্যদিকে ডাইস ও কেমিক্যালের ব্যবহারমূল্য বেড়েছে।
এদিকে কোম্পানিটির নিরীক্ষা-সংক্রান্ত ইতিহাসে রয়েছে ২০১১ সালের একটি নিয়ন্ত্রক সতর্কতা। পরবর্তী বছরগুলোর আর্থিক নিরীক্ষায় বিভিন্ন হিসাবগত বিষয়, সঞ্চিত লোকসান এবং চলতি দায়ের চেয়ে চলতি সম্পদ কম থাকার বিষয়ও উঠে এসেছে।
তবে এসব তথ্যের কোনোটিই এককভাবে বন্ডেড কাঁচামাল আত্মসাৎ, অবৈধ বিক্রি কিংবা শুল্ক ফাঁকির প্রমাণ নয়। বন্ড সুবিধার ব্যবহার যাচাই করতে প্রয়োজন আমদানি চালান, উৎপাদন রেজিস্টার, কাঁচামালের প্রকৃত মজুত এবং বন্ড অডিটের মূল নথি।
বন্ড লাইসেন্স রয়েছে ঢাকা দক্ষিণ কমিশনারেটে
ঢাকা দক্ষিণ বন্ড কমিশনারেটের প্রকাশিত তালিকায় আনলিমা ইয়ার্ন ডাইং লিমিটেডের নাম রয়েছে। প্রতিষ্ঠানটির বন্ড লাইসেন্স নম্বর 156/CUS-BW/98। সাভারের কর্ণপাড়ায় অবস্থিত কারখানাটির নিবন্ধনের তথ্যও কলকারখানা ও প্রতিষ্ঠান পরিদর্শন অধিদপ্তরের সরকারি রেকর্ডে পাওয়া যায়।
সূত্র: ঢাকা দক্ষিণ বন্ড কমিশনারেটের তালিকা, কলকারখানা ও প্রতিষ্ঠান পরিদর্শন অধিদপ্তরের রেকর্ড।
তবে লাইসেন্সের অস্তিত্ব দিয়ে প্রতিষ্ঠানের আমদানি, উৎপাদন, মজুত ও কাঁচামাল নিষ্পত্তির হিসাবের যথার্থতা নিশ্চিত করা যায় না। এ জন্য প্রতিষ্ঠানটির সর্বশেষ বন্ড অডিট প্রতিবেদন এবং সংশ্লিষ্ট হিসাব পরীক্ষা করা প্রয়োজন।
দুই অর্থবছরে কাঁচামাল ব্যবহারের হিসাব
আনলিমা ইয়ার্ন ডাইংয়ের ২০২৩–২৪ অর্থবছরের বার্ষিক প্রতিবেদনের ২১.০১ নম্বর নোটে তিন ধরনের কাঁচামালের ব্যবহারমূল্য উল্লেখ করা হয়েছে।
| কাঁচামাল | ২০২২–২৩ | ২০২৩–২৪ | পরিবর্তন |
|---|---|---|---|
| ডাইস (Dyes) | ৫৬.৪৯ লাখ টাকা | ৭৪.৪৫ লাখ টাকা | ৩১.৮% বৃদ্ধি |
| কেমিক্যাল | ১৬১.৯৪ লাখ টাকা | ২০২.৭৫ লাখ টাকা | ২৫.২% বৃদ্ধি |
| গ্রে পলিয়েস্টার সুতা | ২৬২.৪৩ লাখ টাকা | ১০১.৮৯ লাখ টাকা | ৬১.২% হ্রাস |
| মোট | ৪৮০.৮৬ লাখ টাকা | ৩৭৯.০৯ লাখ টাকা | ২১.২% হ্রাস |
সূত্র: আনলিমা ইয়ার্ন ডাইংয়ের ২০২৩–২৪ সালের বার্ষিক প্রতিবেদন।
হিসাব অনুযায়ী, কাঁচামাল ব্যবহারের মোট আর্থিক মূল্য প্রায় ৪ কোটি ৮০ লাখ ৮৬ হাজার টাকা থেকে কমে ৩ কোটি ৭৯ লাখ ৯ হাজার টাকায় দাঁড়িয়েছে। অর্থাৎ কমেছে প্রায় ১ কোটি ১ লাখ ৭৭ হাজার টাকা।
গ্রে পলিয়েস্টার সুতার ব্যবহারমূল্য কমেছে প্রায় ১ কোটি ৬০ লাখ ৫৪ হাজার টাকা। বিপরীতে ডাইসের ব্যবহারমূল্য বেড়েছে প্রায় ১৭ লাখ ৯৬ হাজার টাকা এবং কেমিক্যালের ব্যবহারমূল্য বেড়েছে প্রায় ৪০ লাখ ৮১ হাজার টাকা।
এই পরিবর্তনের ব্যাখ্যা পেতে কাঁচামালের প্রকৃত পরিমাণ, এককপ্রতি দাম, উৎপাদনের ধরন এবং আগের বছরের মজুতের হিসাব প্রয়োজন। কারণ, আর্থিক মূল্য কমা মানেই আমদানির পরিমাণ কমে যাওয়া নয়।
উৎপাদন সংকটের মধ্যে কাঁচামাল কোথায়?
কোম্পানির ২০২৪–২৫ অর্থবছরের বার্ষিক প্রতিবেদনে গ্যাসের সংকট, গ্যাসের কম চাপ, গার্মেন্টস খাতে অর্ডার হ্রাস এবং উৎপাদন ব্যয়ের চাপের কথা উল্লেখ রয়েছে। এসব সমস্যায় উৎপাদন ব্যাহত হওয়ার কথা জানিয়েছে প্রতিষ্ঠানটি।
এখানেই বন্ড-সংক্রান্ত অনুসন্ধানের প্রশ্ন: উৎপাদন কমে গেলে আমদানি করা কাঁচামালের মজুত কীভাবে ব্যবস্থাপনা করা হয়েছে?
কাঁচামাল অব্যবহৃত অবস্থায় কারখানায় থাকতে পারে। আবার আগের মজুত থেকে উৎপাদন চলতে পারে। কোনো কাঁচামাল নষ্ট হলে বা ব্যবহার-অনুপযোগী হলে তার নিষ্পত্তির জন্যও প্রযোজ্য বিধি ও অনুমোদন অনুসরণ করতে হয়।
তাই যাচাই করতে হবে—
- বছরভিত্তিক আমদানির পরিমাণ ও মূল্য;
- প্রারম্ভিক মজুত ও নতুন আমদানির হিসাব;
- উৎপাদনে ব্যবহৃত কাঁচামালের পরিমাণ;
- অবশিষ্ট মজুত, অপচয় ও অনুমোদিত নিষ্পত্তি;
- অডিটে কোনো ঘাটতি বা আপত্তি পাওয়া গেলে তার নিষ্পত্তি।
এই অনুসন্ধানে প্রতিষ্ঠানটির চালানভিত্তিক আমদানি, প্রকৃত মজুত কিংবা সর্বশেষ বন্ড অডিটের পূর্ণাঙ্গ প্রতিবেদন পাওয়া যায়নি। ফলে কাঁচামালের হিসাবে কোনো অমিল রয়েছে কিনা, তা এখনো নিশ্চিত নয়।
২০১১ সালে নিরীক্ষক নিয়োগ নিয়ে SEC-এর সতর্কতা
আনলিমা ইয়ার্ন ডাইংয়ের নিরীক্ষা-সংক্রান্ত ইতিহাসে একটি গুরুত্বপূর্ণ নথি রয়েছে। তৎকালীন সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশন (SEC) ২৪ ফেব্রুয়ারি ২০১১ তারিখে প্রতিষ্ঠানটিকে একই নিরীক্ষক টানা তিন বছরের বেশি সময় নিয়োগে রাখার বিষয়ে সতর্ক করেছিল।
কমিশনের আদেশ নম্বর SEC/Enforcement/876/2011/106। আদেশে বলা হয়, ১০ ফেব্রুয়ারি ২০১১ তারিখের কারণ দর্শানোর নোটিশের ভিত্তিতে ২২ ফেব্রুয়ারি শুনানি অনুষ্ঠিত হয়। কোম্পানির ব্যাখ্যা বিবেচনার পর কমিশন সংশ্লিষ্ট কার্যক্রম নিষ্পত্তি করে, তবে বিধি লঙ্ঘনের বিষয়ে অসন্তোষ নথিভুক্ত করে ভবিষ্যতে সিকিউরিটিজ-সংক্রান্ত আইন মেনে চলার জন্য সতর্ক করে।
আদেশে আরও বলা হয়, ওই নিষ্পত্তি কোম্পানির আইনগত দায়দায়িত্ব থেকে অব্যাহতি দেয় না।
সূত্র: SEC-এর মূল আদেশ, ২৪ ফেব্রুয়ারি ২০১১।
এই আদেশে নিরীক্ষক নিয়োগের বিষয়ে সতর্কতার কথা থাকলেও, পর্যালোচিত নথি থেকে সংশ্লিষ্ট নিরীক্ষক প্রতিষ্ঠানের নাম নিশ্চিত করা যায়নি। তাই নির্দিষ্ট কোনো নিরীক্ষককে ওই সতর্কতার জন্য দায়ী হিসেবে চিহ্নিত করা হচ্ছে না।
কোন কোন নিরীক্ষা প্রতিষ্ঠান কাজ করেছে?
কোম্পানির বিভিন্ন অর্থবছরের বার্ষিক প্রতিবেদনে একাধিক নিরীক্ষা প্রতিষ্ঠানের নাম পাওয়া যায়। তবে আর্থিক বিবরণীর নিরীক্ষা এবং করপোরেট গভর্ন্যান্স নিরীক্ষা পৃথক দায়িত্ব— নামগুলোকে একই ধরনের নিরীক্ষা হিসেবে বিবেচনা করা যাবে না।
১. Ata Khan & Co., Chartered Accountants
কোম্পানির ২০০৯–১০ অর্থবছরের বার্ষিক প্রতিবেদনে Ata Khan & Co., Chartered Accountants-এর নাম নিরীক্ষক হিসেবে পাওয়া যায়।
সূত্র: ২০০৯–১০ সালের বার্ষিক প্রতিবেদন।
তবে ২০১১ সালের SEC আদেশে উল্লিখিত নিরীক্ষক প্রতিষ্ঠানটি Ata Khan & Co. ছিল কিনা, তা সংশ্লিষ্ট বছরগুলোর নিরীক্ষা প্রতিবেদন ও মূল আদেশ মিলিয়ে নিশ্চিত করা প্রয়োজন।
২. Ahmed Zaker & Co., Chartered Accountants
২০২৩–২৪ অর্থবছরের বার্ষিক প্রতিবেদনের নিরীক্ষা অংশে উল্লেখ রয়েছে, ২০২২–২৩ অর্থবছরের আর্থিক বিবরণী Ahmed Zaker & Co., Chartered Accountants নিরীক্ষা করেছিল। ওই নিরীক্ষক ৮ নভেম্বর ২০২৩ তারিখে একটি qualified opinion দিয়েছিল।
অর্থাৎ আগের বছরের নিরীক্ষা মতামত সম্পূর্ণ নিঃশর্ত ছিল না। তবে ওই মতামতের নির্দিষ্ট বিষয়গুলো বুঝতে সংশ্লিষ্ট বছরের মূল নিরীক্ষা প্রতিবেদন পরীক্ষা করা প্রয়োজন।
সূত্র: ২০২৩–২৪ সালের বার্ষিক প্রতিবেদন।
৩. Islam Quazi Shafique & Co., Chartered Accountants
কোম্পানির ২০২৩–২৪ অর্থবছরের আর্থিক বিবরণী Islam Quazi Shafique & Co., Chartered Accountants নিরীক্ষা করে। একই প্রতিষ্ঠান ২০২৪–২৫ অর্থবছরের নিরীক্ষক হিসেবেও দায়িত্ব পালন করেছে বলে সংশ্লিষ্ট প্রতিবেদনগুলোতে উল্লেখ রয়েছে।
২০২৩–২৪ অর্থবছরের নিরীক্ষা প্রতিবেদনে কয়েকটি গুরুত্বপূর্ণ বিষয় উঠে এসেছে।
প্রথমত, লভ্যাংশ প্রদেয় হিসাব: আর্থিক বিবরণীতে ‘Dividend Payable’ হিসেবে ২ লাখ ১৪ হাজার ৩২২ টাকা দেখানো হয়েছিল। নিরীক্ষক জানান, ৩০ জুন ২০২৪ তারিখে ডাচ্-বাংলা ব্যাংকের সংশ্লিষ্ট লভ্যাংশ হিসাবে ৫২ হাজার ৬৫৬ টাকা পাওয়া যায়। নিরীক্ষা প্রতিবেদনে ১ লাখ ৬১ হাজার ৬৬৬ টাকার ঘাটতির কথা উল্লেখ করা হয়; পরবর্তী সময়ে ওই অর্থ লভ্যাংশ ব্যাংক হিসাবে জমা দেওয়া হয়েছিল বলে প্রতিবেদনে জানানো হয়।
দ্বিতীয়ত, চলমান ব্যবসা নিয়ে অনিশ্চয়তা: ৩০ জুন ২০২৪ তারিখে কোম্পানির সঞ্চিত লোকসান ছিল ৩ কোটি ২৮ লাখ ৪৩ হাজার ১০৪ টাকা। একই সময়ে চলতি দায় চলতি সম্পদের চেয়ে ৪ কোটি ৯৫ লাখ ৪৭ হাজার ৯০৯ টাকা বেশি ছিল। নিরীক্ষক এসব পরিস্থিতিকে কোম্পানির ব্যবসা চালিয়ে যাওয়ার সক্ষমতা নিয়ে গুরুত্বপূর্ণ অনিশ্চয়তা হিসেবে উল্লেখ করেন।
সূত্র: ২০২৩–২৪ সালের মূল নিরীক্ষা প্রতিবেদন।
৪. ২০২৪–২৫ অর্থবছরের নিরীক্ষা: ব্যবসা চালিয়ে যাওয়ার সক্ষমতা নিয়ে উদ্বেগ
২০২৪–২৫ অর্থবছরের নিরীক্ষা প্রতিবেদনেও Islam Quazi Shafique & Co. কোম্পানির আর্থিক অবস্থার কয়েকটি বিষয় তুলে ধরে।
প্রতিবেদন অনুযায়ী:
- ৩০ জুন ২০২৫ তারিখে কোম্পানির সঞ্চিত লোকসান ছিল ৮ কোটি ৬১ লাখ ৯৫ হাজার ৫১৭ টাকা।
- ওই তারিখে চলতি দায় চলতি সম্পদের চেয়ে ৯ কোটি ৩৬ লাখ ৮৫ হাজার ৫৩২ টাকা বেশি ছিল।
- এক বছরের বেশি সময় ধরে অপরিশোধিত বা আদায় না হওয়া পাওনার একটি অংশ ছিল ৫৭ লাখ ৬২ হাজার ৯৯১ টাকা। নিরীক্ষক উল্লেখ করেন, দীর্ঘ সময় এই অঙ্ক অপরিবর্তিত ছিল, যদিও ব্যবস্থাপনা আংশিক সংস্থান রেখেছিল; পরবর্তী সময়ে এর কিছু অংশ আদায় হওয়ার কথা জানানো হয়।
- কোম্পানির WPPF-সংক্রান্ত হিসাব নিরীক্ষিত ছিল না বলে নিরীক্ষা প্রতিবেদনে উল্লেখ করা হয়। ব্যবস্থাপনা জানিয়েছিল, কোম্পানি লাভজনক হলে WPPF নিরীক্ষা করা হবে।
নিরীক্ষক ‘Material Uncertainty Related to Going Concern’ শিরোনামে ব্যবসা চালিয়ে যাওয়ার সক্ষমতা নিয়ে গুরুত্বপূর্ণ অনিশ্চয়তার কথা উল্লেখ করেন। তবে এ কারণে নিরীক্ষা মতামত সংশোধন করা হয়নি বলে প্রতিবেদনে বলা হয়েছে।
সূত্র: চট্টগ্রাম স্টক এক্সচেঞ্জে প্রকাশিত ২০২৪–২৫ অর্থবছরের নিরীক্ষা-সংক্রান্ত নথি।
৫. LSF & Co., Cost and Management Accountants
২০২৩–২৪ অর্থবছরের বার্ষিক প্রতিবেদনে LSF & Co., Cost and Management Accountants-এর নাম করপোরেট গভর্ন্যান্স অডিটের সঙ্গে যুক্ত হিসেবে উল্লেখ করা হয়েছে। প্রতিবেদনে বলা হয়েছে, প্রতিষ্ঠানটি ২০২৩–২৪ অর্থবছরের করপোরেট গভর্ন্যান্স অডিট সম্পন্ন করেছিল এবং ২০২৪–২৫ অর্থবছরের জন্য একই ফি—২০ হাজার টাকা—রাখার প্রস্তাব করা হয়েছিল।
এটি আর্থিক বিবরণীর নিরীক্ষা থেকে পৃথক দায়িত্ব। একই প্রতিবেদনে আর্থিক বিবরণীর নিরীক্ষক হিসেবে Islam Quazi Shafique & Co.-এর নাম রয়েছে।
সূত্র: ২০২৩–২৪ সালের বার্ষিক প্রতিবেদন, করপোরেট গভর্ন্যান্স ও অডিট-সংক্রান্ত অংশ।
লোকসান বেড়েছে, লভ্যাংশও ঘোষণা করেনি কোম্পানি
দ্য বিজনেস স্ট্যান্ডার্ডের ১৯ অক্টোবর ২০২৫-এর প্রতিবেদনে বলা হয়, আনলিমা ইয়ার্ন ডাইং ২০২৪–২৫ অর্থবছরের জন্য কোনো লভ্যাংশ ঘোষণা করেনি। ওই অর্থবছরে কোম্পানির শেয়ারপ্রতি আয় ছিল ঋণাত্মক ২.৯৯ টাকা, আগের বছর যা ছিল ঋণাত্মক ১.৮০ টাকা। শেয়ারপ্রতি নিট সম্পদমূল্যও ৮.৬২ টাকা থেকে কমে ৫.৬৩ টাকায় নেমে আসে।
সূত্র: দ্য বিজনেস স্ট্যান্ডার্ড, ১৯ অক্টোবর ২০২৫।
আমদানি-রপ্তানির ধারাবাহিক হিসাব কোথায়?
আন্তর্জাতিক বাণিজ্য-তথ্য সরবরাহকারী Eximpedia-তে আনলিমা ইয়ার্ন ডাইংয়ের নামে কিছু আমদানি-সংক্রান্ত পণ্যের রেকর্ড পাওয়া যায়। এর মধ্যে রয়েছে PERIFIL 210/B, HELLOCRON RED FB 200%, SPDG RAP RM এবং SOAP VPS-এর মতো ফিনিশিং এজেন্ট, ডাই ও ডাইং সহায়ক পণ্য।
সূত্র: Eximpedia-তে আনলিমা ইয়ার্ন ডাইংয়ের আমদানি-সংক্রান্ত রেকর্ড।
তবে এসব তথ্য দিয়ে প্রতিষ্ঠানটির ২০১৯–২০ থেকে ২০২৫–২৬ অর্থবছর পর্যন্ত সম্পূর্ণ চালানভিত্তিক আমদানি হিসাব তৈরি করা যাচ্ছে না। আমদানির তারিখ, পণ্যের পরিমাণ, মূল্য, HS Code, বিল অব এন্ট্রি এবং বন্ড সুবিধার তথ্য একত্রে যাচাই করা প্রয়োজন।
এই তথ্য না পাওয়া পর্যন্ত কোন অর্থবছরে কত টাকার কাঁচামাল বন্ড সুবিধায় আমদানি হয়েছে এবং তার কতটুকু উৎপাদনে ব্যবহৃত হয়েছে— এ বিষয়ে নিশ্চিত সিদ্ধান্ত দেওয়া সম্ভব নয়।
ঢাকা দক্ষিণ বন্ড কমিশনারেটের কাছে ছয়টি প্রশ্ন
আনলিমা ইয়ার্ন ডাইংয়ের বন্ড সুবিধার ব্যবহার ও অডিটের কার্যকারিতা যাচাই করতে সংশ্লিষ্ট কর্তৃপক্ষের কাছে জানতে চাওয়া প্রয়োজন:
১. ২০২০–২১ থেকে ২০২৫–২৬ অর্থবছর পর্যন্ত প্রতিষ্ঠানটির বছরভিত্তিক আমদানির পরিমাণ, মূল্য ও পণ্যের বিবরণ কী?
২. আমদানি করা কাঁচামালের কতটুকু উৎপাদনে ব্যবহৃত হয়েছে এবং কতটুকু অবশিষ্ট মজুত রয়েছে?
৩. সর্বশেষ বন্ড অডিট কবে হয়েছে, কোন সময়কাল পরীক্ষা করা হয়েছে এবং অডিটে কী কী বিষয় যাচাই করা হয়েছে?
৪. কাঁচামালের ব্যবহার, মজুত ও নিষ্পত্তির হিসাবে কোনো ঘাটতি বা আপত্তি পাওয়া গেছে কিনা?
৫. কোনো শুল্ক-কর দাবি, কারণ দর্শানোর নোটিশ, বিচারাদেশ বা অনিষ্পন্ন আপত্তি থাকলে তার বর্তমান অবস্থা কী?
৬. সর্বশেষ সরেজমিন পরিদর্শনে প্রকৃত মজুত, বন্ড রেজিস্টার ও উৎপাদন বিবরণীর মধ্যে সামঞ্জস্য পাওয়া গিয়েছিল কিনা?
প্রতিষ্ঠানটির কাছেও একই সময়ের আমদানি, উৎপাদন, কাঁচামাল ব্যবহার ও মজুতের বিবরণ চাওয়া প্রয়োজন। দুই পক্ষের নথি মিলিয়ে দেখলেই হিসাবের প্রকৃত চিত্র স্পষ্ট হতে পারে।
আর্থিক নিরীক্ষা ও বন্ড অডিট— দু’টির নথিই প্রয়োজন
আনলিমা ইয়ার্ন ডাইংয়ের প্রকাশিত হিসাবে ২০২৩–২৪ অর্থবছরে কাঁচামাল ব্যবহারের মোট আর্থিক মূল্য প্রায় ২১.২ শতাংশ কমেছে। একই সময়ে গ্রে পলিয়েস্টার সুতার ব্যবহারমূল্য কমেছে প্রায় ৬১.২ শতাংশ, অথচ ডাইস ও কেমিক্যালের ব্যবহারমূল্য বেড়েছে।
অন্যদিকে, কোম্পানির নিরীক্ষা-ইতিহাসে ২০১১ সালের SEC সতর্কতা, বিভিন্ন নিরীক্ষা প্রতিষ্ঠানের নাম, ২০২৩–২৪ সালের আর্থিক হিসাবসংক্রান্ত আপত্তি এবং ২০২৪–২৫ অর্থবছরে ব্যবসা চালিয়ে যাওয়ার সক্ষমতা নিয়ে গুরুঊত্বপূর্ণ অনিশ্চয়তার উল্লেখ রয়েছে।
এসব তথ্য কোম্পানির আর্থিক ও নিরীক্ষা-ইতিহাস বোঝার ক্ষেত্রে গুরুত্বপূর্ণ। কিন্তু এগুলো দিয়ে বন্ডেড কাঁচামালের কোনো অনিয়ম প্রমাণিত হয় না। সে জন্য প্রয়োজন আমদানি চালান, কাঁচামালের প্রকৃত মজুত, উৎপাদন রেজিস্টার এবং সর্বশেষ বন্ড অডিটের ফলাফল।
মূল প্রশ্নটি তাই রয়ে যাচ্ছেঃ উৎপাদন কমার সময়ে বন্ড সুবিধায় আমদানি করা কাঁচামালের কতটুকু ব্যবহার হয়েছে, কতটুকু মজুত রয়েছে এবং সেই হিসাব যাচাইয়ের লিখিত প্রমাণ কোথায়?
আনলিমা ইয়ার্ন ডাইং লিমিটেড ও ঢাকা দক্ষিণ বন্ড কমিশনারেটের বক্তব্য পাওয়া গেলে তা প্রতিবেদনে যুক্ত করা হবে।