নিজস্ব প্রতিবেদক | FollowUpNews
বন্ডেড প্রতিষ্ঠানের অনিয়ম শনাক্ত হলে দায় কি শুধু রাজস্ব কর্মকর্তা (RO) ও সহকারী রাজস্ব কর্মকর্তাদের (ARO)? নাকি আপত্তি পর্যালোচনা, ফাইল নিষ্পত্তি, লাইসেন্স ও অডিট তদারকি এবং রাজস্ব আদায়ের দায়িত্বে থাকা ঊর্ধ্বতন কর্মকর্তাদেরও জবাবদিহির আওতায় আসতে হবে? চট্টগ্রাম ইপিজেড (CEPZ) ও কর্ণফুলী ইপিজেডের (KEPZ) বন্ড ব্যবস্থাপনা ঘিরে এই প্রশ্নই সামনে আসছে।
সংশ্লিষ্ট দপ্তরের কার্যক্রম সম্পর্কে অবগত বলে দাবি করা সূত্রগুলোর অভিযোগ, কিছু ফাইলের ক্ষেত্রে RO-ARO-দের ওপর চাপ প্রয়োগ, আপত্তি বা ‘ডিসপুট’কে কেন্দ্র করে দর-কষাকষি এবং নির্দিষ্ট শতকরা হারে অনানুষ্ঠানিক ফাইল সুবিধা দেওয়ার অলিখিত প্রত্যাশা রয়েছে। অভিযোগগুলোর সত্যতা স্বাধীনভাবে প্রতিষ্ঠিত হয়নি। তবে অভিযোগগুলো সত্য হলে তা কেবল মাঠপর্যায়ের কর্মকর্তাদের আচরণের প্রশ্ন নয়; বরং ফাইল উপস্থাপন থেকে চূড়ান্ত সিদ্ধান্ত পর্যন্ত পুরো তদারকি ব্যবস্থার স্বচ্ছতা নিয়ে গুরুতর প্রশ্ন তৈরি করে।
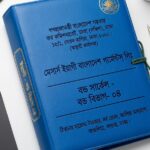
কাস্টমস বন্ড কমিশনারেট, চট্টগ্রামের প্রকাশিত কর্মকর্তাদের তালিকায় সহকারী কমিশনার দিবাকর হালদারকে বন্ড বিভাগ–১ ও বিভাগ–২-এর দায়িত্বে এবং উপকমিশনার অনুপম চাকমাকে চট্টগ্রাম ও কর্ণফুলী ইপিজেড-সংক্রান্ত দায়িত্বে দেখানো হয়েছে। তবে তাদের পারস্পরিক প্রশাসনিক সম্পর্ক, নির্দিষ্ট ফাইলে অনুমোদনের ক্ষমতা এবং দায়িত্বের সর্বশেষ বণ্টন নিশ্চিত করতে সংশ্লিষ্ট অফিস আদেশ যাচাই করা প্রয়োজন। কাস্টমস বন্ড কমিশনারেটের কর্মকর্তাদের তালিকা
এই প্রতিবেদনের অনুসন্ধানের কেন্দ্রবিন্দু হলো— RO-ARO-দের আপত্তি বা অনাপত্তির পর ফাইল কোথায় যায়, ‘ডিসপুট’ তৈরির ভিত্তি কী, কোন পর্যায়ে সিদ্ধান্ত নেওয়া হয় এবং সেই প্রক্রিয়ায় অনৈতিক সুবিধা নেওয়ার অভিযোগ থাকলে তা যাচাইয়ের ব্যবস্থা কী।
বন্ড সুবিধা: রাজস্ব সুরক্ষার দায়িত্ব কার?
রপ্তানিমুখী শিল্পকে সহায়তা করতে বন্ডেড ওয়্যারহাউস সুবিধায় শুল্কমুক্ত বা শুল্ক স্থগিত রেখে কাঁচামাল আমদানির সুযোগ দেওয়া হয়। এর বিনিময়ে প্রতিষ্ঠানকে প্রযোজ্য নিয়ম অনুযায়ী কাঁচামালের ব্যবহার, মজুত, উৎপাদন ও রপ্তানির হিসাব সংরক্ষণ করতে হয়। অনুমোদিত ব্যবহারের বাইরে কাঁচামাল সরিয়ে নেওয়া, হিসাবের অসংগতি বা শর্ত ভঙ্গের ঘটনা ঘটলে সরকারের রাজস্ব ঝুঁকিতে পড়তে পারে।
এ কারণে বন্ড ব্যবস্থাপনা শুধু লাইসেন্স দেওয়া বা নবায়নের মধ্যে সীমাবদ্ধ নয়। অডিট, কাঁচামালের হিসাব যাচাই, আপত্তি নিষ্পত্তি, প্রযোজ্য ক্ষেত্রে রাজস্ব দাবি এবং দাবি আদায়ের অগ্রগতি পর্যবেক্ষণও গুরুত্বপূর্ণ।
কাস্টমস বন্ড কমিশনারেট, চট্টগ্রামের প্রকাশিত তথ্য অনুযায়ী, বন্ড লাইসেন্স ব্যবস্থাপনা, অডিট, আন্তঃবন্ড স্থানান্তর এবং বন্ড সুবিধার অপব্যবহার নিয়ন্ত্রণ কমিশনারেটের কার্যক্রমের অংশ। অডিটে প্রয়োজনীয় নথি
কোনো প্রতিষ্ঠানের বিরুদ্ধে আপত্তি উঠলেই সেটি অপরাধের প্রমাণ নয়। একইভাবে, কোনো ফাইলে অনাপত্তি দেওয়া হয়েছে বলেই অনিয়ম হয়নি— এমন সিদ্ধান্তেও পৌঁছানো যায় না। আপত্তির ভিত্তি, প্রতিষ্ঠানের বক্তব্য, প্রযোজ্য বিধি, কর্মকর্তার ক্ষমতা এবং চূড়ান্ত সিদ্ধান্তের নথি যাচাই করেই বিষয়টি নির্ধারণ করতে হবে।
‘ডিসপুট’ ঘিরে সুবিধা নেওয়ার অভিযোগ
বন্ড ব্যবস্থাপনা নিয়ে সবচেয়ে সংবেদনশীল অভিযোগগুলোর একটি হলো, কিছু ফাইলের ক্ষেত্রে আপত্তি বা ‘ডিসপুট’কে কেন্দ্র করে অনানুষ্ঠানিক সুবিধা নেওয়ার চর্চা রয়েছে বলে দাবি করা হয়।
দপ্তরের কার্যক্রম সম্পর্কে অবগত বলে দাবি করা সূত্রগুলোর অভিযোগ, কোনো কোনো ফাইল ঊর্ধ্বতন পর্যায়ে পাঠানো, আপত্তি পর্যালোচনা কিংবা নিষ্পত্তির প্রক্রিয়ায় মাঠপর্যায়ের কর্মকর্তাদের ওপর চাপ তৈরির পরিস্থিতি তৈরি হতে পারে। এসব অভিযোগে নির্দিষ্ট হারে সুবিধা দেওয়ার একটি অলিখিত প্রত্যাশার কথাও বলা হচ্ছে।
তবে সেটি কত, কোন ধরনের ফাইলে তা প্রযোজ্য, অর্থের লেনদেন কার মাধ্যমে ঘটে কিংবা কোন কর্মকর্তা এতে জড়িত—এসব বিষয়ে স্বাধীনভাবে যাচাই করা প্রয়োজন। যেটি দুদক বা এ ধরনের প্রতিষ্ঠানের এখতিয়ার।
তবে সিদ্ধান্তের স্বচ্ছতা নিয়ে প্রশ্ন তোলার সুযোগ রয়েছে প্রতি পদে পদে। কারণ, কোনো ফাইলে আপত্তি উত্থাপন, পর্যালোচনা, পরিবর্তন বা নিষ্পত্তির প্রতিটি ধাপ যদি যথাযথভাবে নথিবদ্ধ না থাকে, তাহলে সিদ্ধান্তের স্বচ্ছতা নিয়ে প্রশ্ন উঠতে পারে। কোনো আপত্তির ভিত্তি পরিবর্তিত হলে তার লিখিত কারণ, অনুমোদন এবং সংশ্লিষ্ট কর্মকর্তার দায়িত্বের সীমা যাচাই করা প্রয়োজন।
প্রশ্ন হচ্ছে, বন্ড ব্যবস্থাপনায় কোনো ‘ডিসপুট’ কীভাবে তৈরি হয়? RO-ARO-দের প্রতিবেদন কি সরাসরি ঊর্ধ্বতন কর্মকর্তার কাছে যায়, নাকি বিভাগীয় পর্যায়ে যাচাই-বাছাইয়ের মধ্য দিয়ে যায়? আপত্তি বা অনাপত্তির পর কে সিদ্ধান্ত দেন? সিদ্ধান্ত পরিবর্তিত হলে তার কারণ কি নথিতে থাকে? আর কোনো প্রতিষ্ঠান রাজস্ব দাবি কমানো, আপত্তি নিষ্পত্তি বা লাইসেন্স-সংক্রান্ত সিদ্ধান্তে বিশেষ সুবিধা পেলে সেটি শনাক্ত করার ব্যবস্থা কী?
এসব প্রশ্নের উত্তর ছাড়া কথিত সুবিধা নেওয়ার অভিযোগের সত্যতা নির্ধারণ করা সম্ভব নয়।
দিবাকর হালদার ও অনুপম চাকমার দায়িত্বের প্রশ্ন
প্রকাশিত দায়িত্ব বণ্টন অনুযায়ী, সহকারী কমিশনার দিবাকর হালদার বন্ড বিভাগ–১ ও বিভাগ–২-এর দায়িত্বে এবং উপকমিশনার অনুপম চাকমা দুই ইপিজেড-সংক্রান্ত দায়িত্বে রয়েছেন। তবে নির্দিষ্ট প্রতিষ্ঠানের ফাইল কোন কর্মকর্তার অধিক্ষেত্রে, কোন পর্যায়ে অনুমোদন প্রয়োজন এবং দুজনের মধ্যে তদারকির সম্পর্ক কী— তা সর্বশেষ অফিস আদেশ ও সংশ্লিষ্ট নথি দিয়ে নিশ্চিত করা জরুরি।
দিবাকর হালদারের কাছে জানতে চাওয়ার বিষয় হলো, তার দায়িত্বাধীন বিভাগে কতটি প্রতিষ্ঠান রয়েছে, গত তিন অর্থবছরে কতটি অডিট সম্পন্ন হয়েছে, কতটি আপত্তি উত্থাপিত হয়েছে এবং কতটি এখনো অনিষ্পন্ন। RO-ARO-দের প্রতিবেদন তার কাছে কোন প্রক্রিয়ায় উপস্থাপিত হয় এবং দীর্ঘদিন অনিষ্পন্ন আপত্তির বিষয়ে তিনি কী ধরনের ফলোআপ করেন, সেটিও গুরুত্বপূর্ণ।
অন্যদিকে, অনুপম চাকমার কাছে জানতে চাওয়া প্রয়োজন, চট্টগ্রাম ও কর্ণফুলী ইপিজেডের বন্ড ব্যবস্থাপনায় তার দায়িত্বের সুনির্দিষ্ট সীমা কী; প্রতিষ্ঠানের অডিট, লাইসেন্স ও রাজস্ব দাবির অগ্রগতি কীভাবে তদারক করা হয়; এবং কোনো ফাইল দীর্ঘদিন অনিষ্পন্ন থাকলে তা নিষ্পত্তিতে তার দপ্তরের ভূমিকা কী।
এখানে একটি মৌলিক পার্থক্য রয়েছে। কোনো কর্মকর্তা একটি ফাইলের চূড়ান্ত সিদ্ধান্তদাতা না হলেও তার দায়িত্বাধীন ব্যবস্থার তদারকি করতে পারেন। আবার কোনো ফাইল তার কাছে উপস্থাপিতই না হলে সেটির সিদ্ধান্তের জন্য তাকে দায়ী করা যায় না। তাই দায়িত্ব নির্ধারণের জন্য শুধু পদবি নয়, ফাইলের গতিপথ, দায়িত্ব গ্রহণের তারিখ এবং লিখিত আদেশও গুরুত্বপূর্ণ।
World Ye Dress Pants: অস্থায়ী অনুমোদনের পর কী হয়েছিল?
চট্টগ্রাম ও কর্ণফুলী ইপিজেডের বন্ড ব্যবস্থাপনা নিয়ে অতীতের একটি ঘটনা হলো World Ye Dress Pants Ltd এবং World Ye Apparels Ltd-সংক্রান্ত অডিট ও অনুমোদনের প্রশ্ন।
The Financial Express-এর ৮ নভেম্বর ২০২১-এর প্রতিবেদনে বলা হয়, ২০১৫ সালে চট্টগ্রাম ইপিজেডে অবস্থিত World Ye Dress Pants Ltd-এর শুল্কমুক্ত কাঁচামাল কর্ণফুলী ইপিজেডে অবস্থিত World Ye Apparels Ltd-এর গুদামে রাখার অস্থায়ী অনুমোদন দেওয়া হয়েছিল। প্রতিবেদনে উল্লেখ করা হয়, দুই মাসের মধ্যে প্রয়োজনীয় নথি দিয়ে অডিট সম্পন্ন এবং চূড়ান্ত অনুমোদন নেওয়ার শর্ত ছিল। প্রতিবেদন অনুযায়ী, পরবর্তী সময়ে চূড়ান্ত অনুমোদন ও অডিট নিয়ে সমস্যা দেখা দেয়।
এই ঘটনা থেকে বর্তমান কোনো কর্মকর্তার ব্যক্তিগত দায় স্বয়ংক্রিয়ভাবে প্রতিষ্ঠিত হয় না। ঘটনাটি ২০১৫ সালের; সে সময় এবং পরবর্তী সময়ে দায়িত্বে থাকা কর্মকর্তাদের কার্যকাল পৃথকভাবে যাচাই করতে হবে।
তবে ঘটনাটি প্রশাসনিক তদারকির কয়েকটি গুরুত্বপূর্ণ প্রশ্ন সামনে আনে: অস্থায়ী অনুমোদনের শর্ত পূরণ হয়েছিল কিনা; অডিট অসম্পন্ন থাকলে কী ব্যবস্থা নেওয়া হয়েছিল; সতর্কবার্তা দেওয়া হয়ে থাকলে তার ফল কী হয়েছিল; এবং সংশ্লিষ্ট প্রতিষ্ঠানের লাইসেন্স ও রাজস্ব-সংক্রান্ত বিষয়গুলোর চূড়ান্ত নিষ্পত্তি হয়েছে কিনা।
এই ফাইলের কোনো অংশ এখনো অনিষ্পন্ন থাকলে, সেটি বর্তমান দায়িত্বপ্রাপ্ত কর্মকর্তাদের অধিক্ষেত্রে পড়ে কিনা, তা নথি দিয়ে যাচাই করা প্রয়োজন।
Venkat Limited, Hong Kong Denim ও BD Design-Bestech
২০১৯ সালে The Business Standard-এ প্রকাশিত বন্ড সুবিধার অপব্যবহারসংক্রান্ত একটি প্রতিবেদনে চট্টগ্রাম বন্ড কমিশনারেটের চিহ্নিত প্রতিষ্ঠানের তালিকায় Venkat Limited, Hong Kong Denim (Pvt) Ltd এবং BD Design ও Bestech Ltd-এর নাম উল্লেখ করা হয়েছিল। প্রতিবেদনে সংশ্লিষ্ট প্রতিষ্ঠানগুলোর একটি বৃহত্তর গোষ্ঠীর বিরুদ্ধে সম্মিলিতভাবে প্রায় ৪৪ কোটি ৫ লাখ টাকার রাজস্ব ফাঁকির অভিযোগের কথা বলা হয়।
The Business Standard-এর প্রতিবেদন
এসব প্রতিষ্ঠানের ক্ষেত্রে প্রয়োজন অডিট প্রতিবেদন, রাজস্ব দাবির আদেশ, আপিল বা মামলার অবস্থা, আদায়ের হিসাব এবং চূড়ান্ত নিষ্পত্তির নথি। এসব তথ্য থেকে বোঝা যাবে, অভিযোগের পর প্রশাসন কী পদক্ষেপ নিয়েছিল এবং কোনো বিষয় এখনো অনিষ্পন্ন রয়েছে কি লনা।
মিথুন নিটিং অ্যান্ড ডাইং: আদালতের নথিতে রাজস্ব ক্ষতির অভিযোগ
চট্টগ্রাম ইপিজেডের Mithun Knitting and Dyeing (CEPZ) Ltd-এর ক্ষেত্রেও বন্ডেড ওয়্যারহাউস অডিট এবং রাজস্ব ক্ষতির অভিযোগসংক্রান্ত তথ্য আদালতের নথিতে এসেছে। প্রকাশিত একটি রিট মামলার নথিতে কাঁচামাল ও অন্যান্য উপকরণ সরিয়ে নেওয়ার অভিযোগ এবং প্রায় ৯ কোটি ৬৭ লাখ ৮১ হাজার টাকার রাজস্ব ক্ষতির হিসাব উল্লেখ করা হয়েছে।
এ ধরনের নথি অনুসন্ধানের জন্য গুরুত্বপূর্ণ হলেও অভিযোগের চূড়ান্ত নিষ্পত্তি, রাজস্ব দাবির বর্তমান অবস্থা এবং পরবর্তী আইনগত সিদ্ধান্ত যাচাই না করে প্রতিষ্ঠানটিকে চূড়ান্তভাবে দায়ী বলা যাবে না।
এখানে অনুসন্ধানের প্রশ্ন হলো, অডিট আপত্তির ভিত্তিতে কী ব্যবস্থা নেওয়া হয়েছিল, দাবি করা অর্থ আদায় হয়েছিল কিনা, আপিল বা মামলা হলে তার ফল কী এবং সংশ্লিষ্ট নথি বর্তমানে কোন দপ্তরে রয়েছে।
এই ঘটনার সঙ্গে দিবাকর হালদার বা অনুপম চাকমার দায়িত্বের কোনো সরাসরি সংযোগ আছে কিনা, তা প্রতিষ্ঠা করতেও সংশ্লিষ্ট সময়ের দায়িত্ব বণ্টন ও ফাইলের গতিপথ দেখতে হবে।
আপত্তি উত্থাপন, অনাপত্তি ও সিদ্ধান্তের মধ্যে পার্থক্য
বন্ড ব্যবস্থাপনায় RO-ARO-দের কাজের মধ্যে পরিদর্শন, নথি যাচাই এবং অনিয়মের প্রতিবেদন বা আপত্তি উত্থাপন থাকতে পারে। কিন্তু কোনো আপত্তি উত্থাপিত হওয়া, আপত্তির ভিত্তিতে রাজস্ব দাবি তৈরি হওয়া এবং চূড়ান্তভাবে দায় নির্ধারিত হওয়া এক বিষয় নয়।
একইভাবে, অনাপত্তি দেওয়া মানেই কোনো অনিয়ম হয়নি— এমন সিদ্ধান্তও গ্রহণযোগ্য নয়। অনাপত্তির ভিত্তি, যাচাইয়ের পরিধি এবং প্রযোজ্য বিধি অনুসরণ করা হয়েছিল কিনা, তা পরীক্ষা করতে হবে।
যদি কোনো ফাইলের আপত্তি পরবর্তী পর্যায়ে পরিবর্তিত বা প্রত্যাহার করা হয়, তাহলে পরিবর্তনের কারণ, অনুমোদনদাতা এবং সংশ্লিষ্ট নথি পরীক্ষা করা জরুরি। আর যদি মাঠপর্যায়ের কর্মকর্তা আপত্তি দিয়ে থাকেন কিন্তু পরবর্তী পর্যায়ে কোনো ব্যবস্থা না নেওয়া হয়, তাহলে ফাইল কোথায় আটকে ছিল এবং বিলম্বের কারণ কী— সেটিও অনুসন্ধানের অংশ।
যে তথ্যগুলো প্রকাশ করা প্রয়োজন
চট্টগ্রাম বন্ড কমিশনারেটের কাছে গত তিন অর্থবছরের তথ্য চাওয়া যেতে পারে। বিশেষভাবে প্রয়োজনঃ
১. CEPZ ও KEPZ-এর অধিক্ষেত্রভুক্ত প্রতিষ্ঠানগুলোর সংখ্যা এবং প্রতিষ্ঠানভিত্তিক অডিটের অবস্থা।
২. RO-ARO-দের উত্থাপিত আপত্তির সংখ্যা, নিষ্পত্তির সংখ্যা এবং অনিষ্পন্ন আপত্তির তালিকা।
৩. অডিট আপত্তির ভিত্তিতে জারি করা রাজস্ব দাবির অঙ্ক, আদায় এবং অনাদায়ি অর্থের পরিমাণ।
৪. আপত্তি পরিবর্তন, প্রত্যাহার বা নিষ্পত্তির ক্ষেত্রে লিখিত সিদ্ধান্ত ও অনুমোদনের তথ্য।
৫. লাইসেন্স স্থগিত, নবায়ন, সতর্কীকরণ, কারণ দর্শানোর নোটিশ এবং বিভাগীয় তদন্তের প্রকাশযোগ্য তথ্য।
৬. অনিষ্পন্ন ফাইলের ক্ষেত্রে বিলম্বের সময়কাল এবং দায়িত্বপ্রাপ্ত পর্যায়ের তথ্য।
৭. সংশ্লিষ্ট কর্মকর্তাদের সর্বশেষ দায়িত্ব বণ্টন আদেশ এবং ফাইল উপস্থাপন ও অনুমোদনের প্রযোজ্য নিয়ম।
আইনগতভাবে অব্যাহতি পাওয়া বাণিজ্যিক বা ব্যক্তিগত তথ্য বাদ দিয়ে প্রযোজ্য ক্ষেত্রে তথ্য অধিকার আইনের মাধ্যমে এসব নথির প্রকাশযোগ্য অংশ চাওয়া যেতে পারে।
দিবাকর হালদার ও অনুপম চাকমার বক্তব্য প্রয়োজন
এই অনুসন্ধানে উত্থাপিত অভিযোগের বিষয়ে সহকারী কমিশনার দিবাকর হালদার ও উপকমিশনার অনুপম চাকমার বক্তব্য গুরুত্বপূর্ণ। বিশেষ করে RO-ARO-দের আপত্তি ও অনাপত্তির পর ফাইলের গতিপথ, তাদের নিজ নিজ ক্ষমতার সীমা, অনিষ্পন্ন অডিট আপত্তি এবং কথিত শতকরা হারে অনানুষ্ঠানিক সুবিধা নেওয়ার অভিযোগ সম্পর্কে তাদের বক্তব্য নেওয়া প্রয়োজন।
তদারকি কি শুধু পদবিতে, নাকি নথিতেও?
বন্ডেড ওয়্যারহাউস সুবিধা রপ্তানিমুখী শিল্পের জন্য গুরুত্বপূর্ণ। কিন্তু এই সুবিধার অপব্যবহার হলে সরকারের রাজস্ব ক্ষতিগ্রস্ত হতে পারে এবং নিয়ম মেনে ব্যবসা করা প্রতিষ্ঠানও অসম প্রতিযোগিতার মুখে পড়ে। তাই অনিয়ম শনাক্ত করার পাশাপাশি আপত্তির নিষ্পত্তি, রাজস্ব আদায় এবং প্রশাসনিক সিদ্ধান্তের স্বচ্ছতা নিশ্চিত করাও জরুরি।
RO-ARO-দের আপত্তি বা অনাপত্তির পর কী ঘটে— এই প্রশ্নের উত্তর কেবল কর্মকর্তাদের বক্তব্যে পাওয়া যাবে না। প্রয়োজন ফাইলের গতিপথ, অডিটের ফল, রাজস্ব দাবির হিসাব এবং সিদ্ধান্তের লিখিত ভিত্তি।
দিবাকর হালদার ও অনুপম চাকমার দায়িত্বের পরিধি এবং তাদের অধিক্ষেত্রভুক্ত প্রতিষ্ঠানগুলোর অডিট ও আপত্তি নিষ্পত্তির তথ্য প্রকাশ করা হলে তদারকি ব্যবস্থার কার্যকারিতা মূল্যায়ন করা সম্ভব হবে। আর কথিত অলিখিত আর্থিক সুবিধার অভিযোগ সত্য কিনা, তা নির্ধারণ করতে হলে স্বাধীন অনুসন্ধান ও প্রমাণভিত্তিক যাচাই অপরিহার্য।
প্রতিবেদনটির কেন্দ্রীয় প্রশ্ন তাই একটাইঃ বন্ডেড প্রতিষ্ঠানের অনিয়ম শনাক্ত হওয়ার পর ফাইলের প্রতিটি ধাপে কে কী সিদ্ধান্ত নেন, সেই সিদ্ধান্তের জবাবদিহি কীভাবে নিশ্চিত হয় এবং রাজস্ব সুরক্ষার দায়িত্ব বাস্তবে কতটা কার্যকর?